分配金再投資型ETF(課税)とは、上場投資信託(ETF)の一種であり、その運用益として生じる配当金を受取人へ支払う代わりに自動的に同銘柄の株式等に買い付け再投資する仕組みを持つが、配当金は課税対象となる金融商品である。
目次
概要
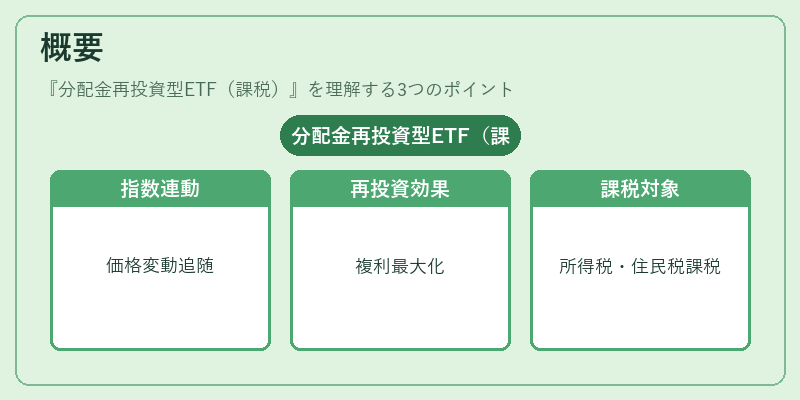
ETFは指数連動型の投資信託として設計され、保有証券の価格変動と連動した運用成績を目指す。分配金再投資型ETFでは、上場株式や債券等から発生する配当・利子が「分配金」として認識されるものの、受取人に直接送付せず、同銘柄の追加購入へ充てられる。これにより複利効果を最大化しつつ、投資家は毎年のキャッシュフローを管理する手間が省ける。しかし、日本国内では配当金は所得税・住民税等の課税対象となり、ETF自体が分配金を再投資しても投資家は税務上「受取」とみなされるため、課税型と呼ばれる。
役割と機能
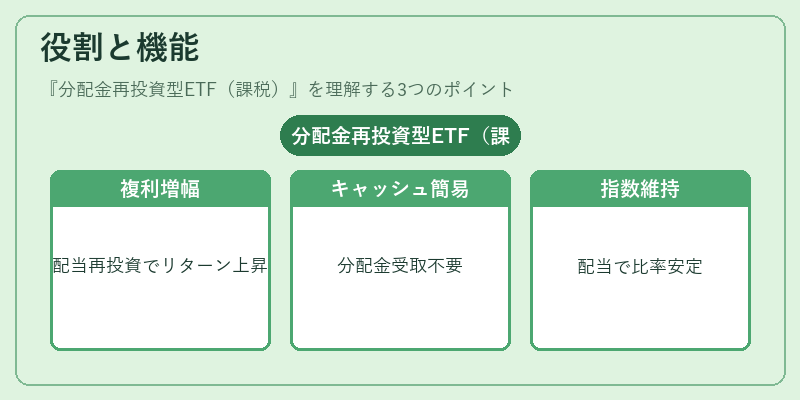
- 複利効果の促進
配当金を即時に同銘柄へ投入することで、年間のリターンが再投資分だけ増幅し、長期的な資産形成に寄与する。 - キャッシュフロー管理の簡素化
分配金を手元に受け取る必要がなく、売買タイミングや税務申告時においても「分配金受取」扱いとなるため、投資家は定期的な再購入指示を行うだけで済む。 - ポートフォリオの自動調整
ETFが保有する指数構成銘柄に対して、配当金が追加買付されることで、指数比率の維持や過剰な分散効果を自然に実現できる。
特徴
- 税務上の課税対象
配当金は源泉徴収税(20.315%)後も所得として申告が必要であり、再投資しても税負担は免除されない。 - 分配金の自動処理
投資家が手動で分配金を受け取る必要がなく、ETF運用会社が内部で買付・売却を行う。 - NAVへの影響
再投資により保有株数増加すると、基準価額(NAV)は分配金の再投入分だけ上昇する。 - 非課税型との比較
「無分配型ETF」や「分配金を受取るタイプETF」とは異なり、キャッシュフローが発生しないため、投資家は売買タイミングでのみ税務上の処理が必要。 - iDeCo・NISA等との組み合わせ
税優遇口座に保有する場合、再投資型ETFでも税制優遇を享受できる一方、課税型ETFはその恩恵を受けず、税負担が大きくなる。
現在の位置づけ
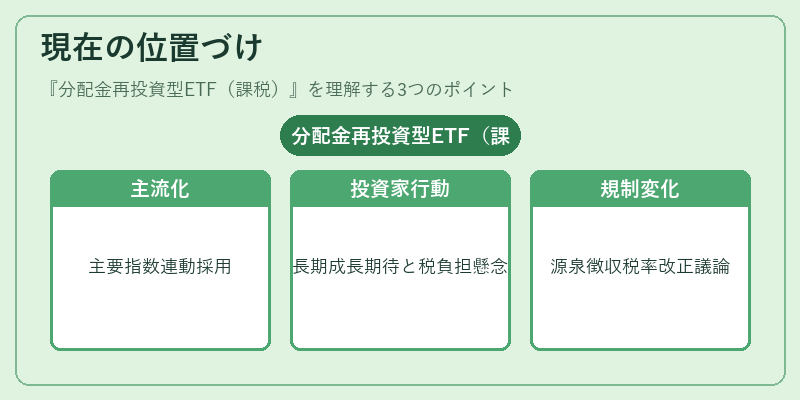
近年、日本市場では分配金再投資型ETFが主流となっており、主要指数連動ETF(日経225・TOPIX等)に多く採用されている。投資家は長期的な成長を期待しつつも、税負担の増大を懸念するケースが見られるため、NISAやiDeCoといった税優遇口座への配置比率が高まっている。規制面では、源泉徴収税率の変更や配当金課税ルールの改正が議論されており、将来的に再投資型ETFの税効率改善策が検討される可能性もある。
×
続きを読むには確認が必要です