先物取引ベースファンドとは、投資家から集めた資金を用いて、特定の商品や指数に連動する先物契約を主体的に保有・運用し、リターンを追求する投資信託である。
概要
先物取引ベースファンドは、従来の株式や債券といった実体資産への直接投資ではなく、デリバティブ市場にアクセスできる金融商品として登場した。先物契約はレバレッジが効くため、同等の現金で得られるリターンよりも高い(あるいは低い)ポテンシャルを持つ点が特徴である。また、先物市場は24時間取引可能で流動性が高いため、投資家にとって即時的なエクスポージャー調整が容易になる。こうした利点から、指数追随型ファンドやヘッジ目的のファンドとして、2000年代以降に急速に普及した。
役割と機能
先物取引ベースファンドは主に以下の場面で活用される。
1. インデックス・レバレッジ:特定指数を2倍や3倍で追随することで、投資家が少ない資金で大きな市場変動に参加できるようにする。
2. 逆張り(インバース):指数の下落時に利益を得るため、ヘッジファンドやリスク管理ツールとして機能する。
3. 流動性供給:先物市場で頻繁に取引されることで、市場全体の価格発見プロセスを支える。
4. 資産配分:ポートフォリオ内で株式や債券といった実証資産と組み合わせ、リスク・リターンバランスを最適化する。
特徴
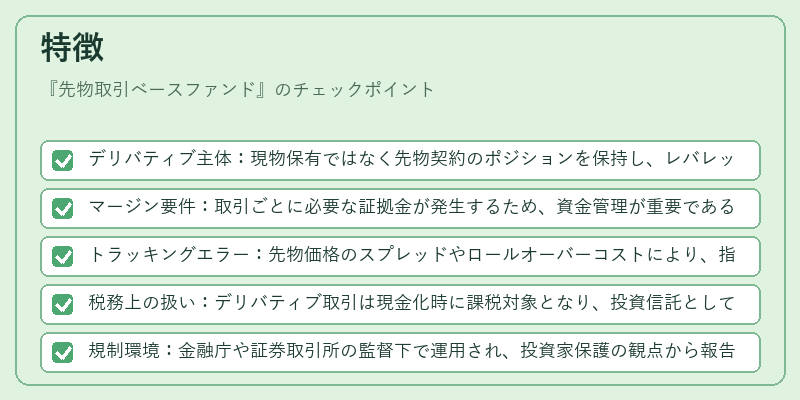
- デリバティブ主体:現物保有ではなく先物契約のポジションを保持し、レバレッジや逆張りが可能。
- マージン要件:取引ごとに必要な証拠金が発生するため、資金管理が重要である。
- トラッキングエラー:先物価格のスプレッドやロールオーバーコストにより、指数との乖離が生じることがある。
- 税務上の扱い:デリバティブ取引は現金化時に課税対象となり、投資信託としては分配金が発生しないケースも多い。
- 規制環境:金融庁や証券取引所の監督下で運用され、投資家保護の観点から報告義務やリスク開示が厳格化されている。
現在の位置づけ
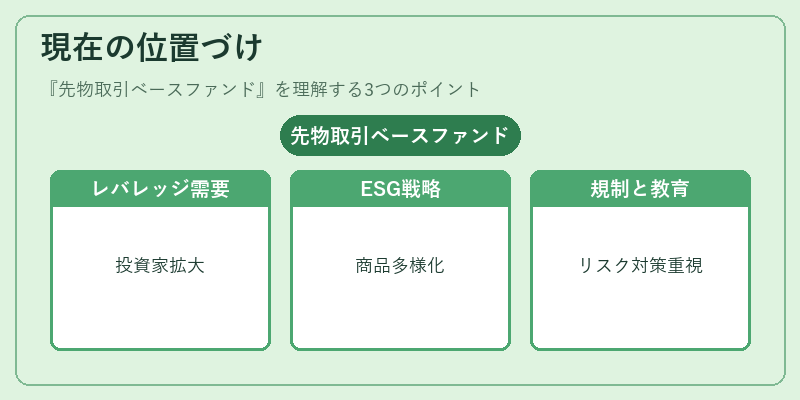
先物取引ベースファンドは、指数連動型ETFと並び、個人・機関投資家にとって手軽なレバレッジツールとして需要を拡大している。近年ではESG要素やスマートベータ戦略を組み込んだ商品も登場し、多様化が進む一方で、レバレッジの過剰リスクに対する規制強化や投資家教育の重要性が指摘されている。国内外の投資信託市場では、iDeCo対応商品やつみたて型ファンドとしても採用が進んでおり、長期的な資産形成と短期的なリターン追求を両立できる設計が模索されている。
続きを読むには確認が必要です