相続税資産評価実態(不動産)とは、不動産を含む遺産の評価方法やその実務上の課題・傾向を示す統計的資料である。
目次
概要
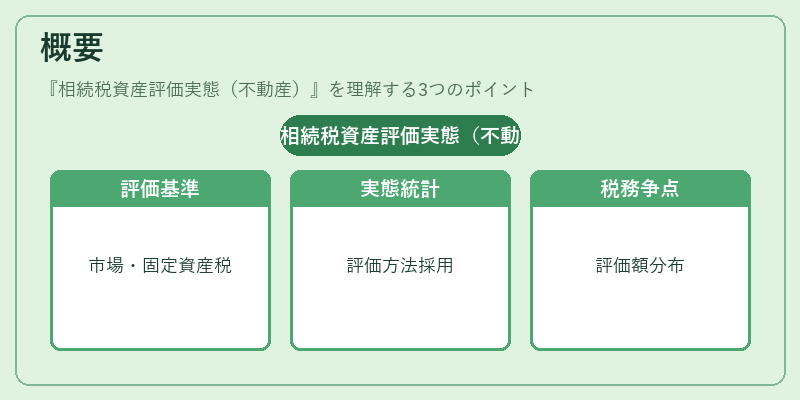
相続税は遺産全体を課税対象とし、評価額が税額に直結するため、不動産の正確な評価は不可欠である。不動産は遺産総額の大部分を占めることが多く、市場価値や固定資産税評価額など複数の基準が存在する。実態統計は、これらの評価方法の採用状況や評価額の分布、税務調査での争点となる項目を把握し、制度設計や施策検討に活用される。
役割と機能
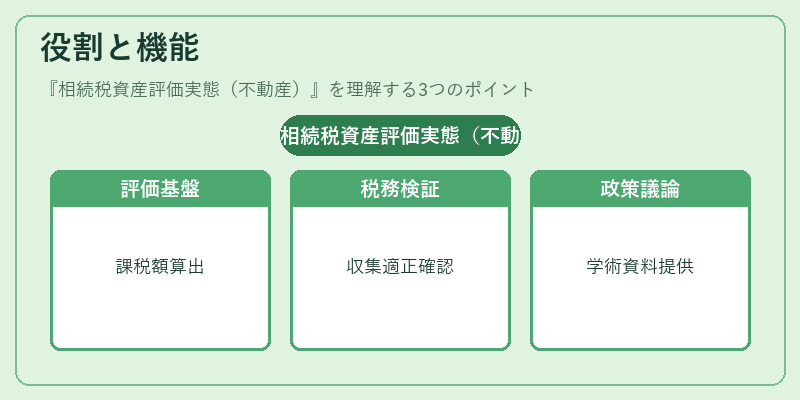
不動産評価実態は、相続人が正確な課税額を算出するための基礎データとして機能するとともに、税務当局が徴収対象資産の適切性を検証し、税務調査や紛争解決の際の根拠資料となる。また、評価方法の透明性と公平性を担保するために、統計的に示された実態情報は学術研究や政策議論の材料ともなる。
特徴
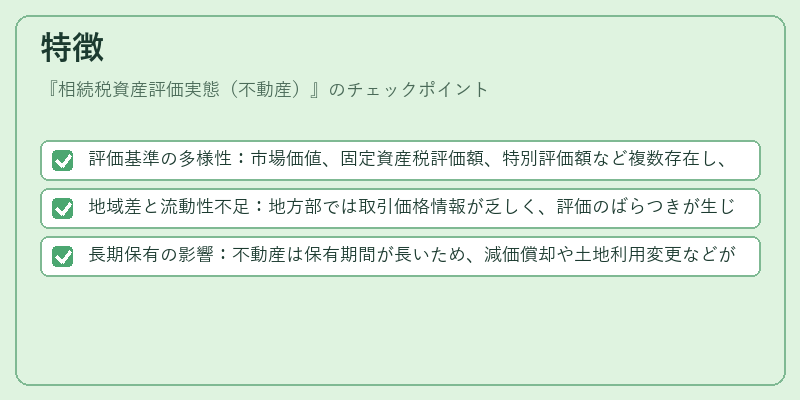
- 評価基準の多様性:市場価値、固定資産税評価額、特別評価額など複数存在し、選択によって課税額が大きく変動する。
- 地域差と流動性不足:地方部では取引価格情報が乏しく、評価のばらつきが生じやすい。
- 長期保有の影響:不動産は保有期間が長いため、減価償却や土地利用変更などが評価に反映されるケースがある。
現在の位置づけ
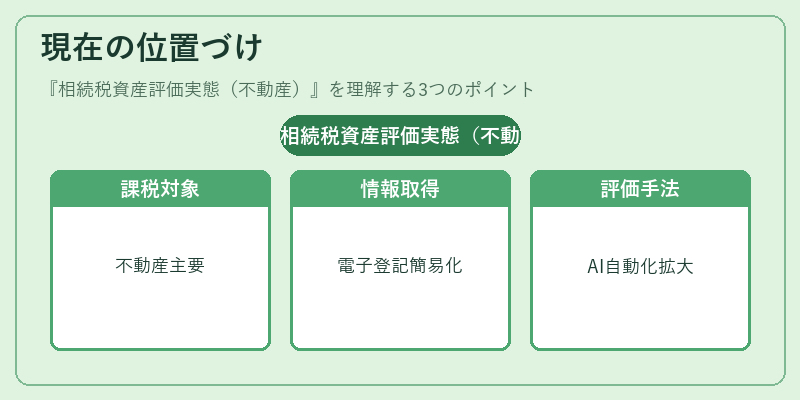
不動産は依然として相続税の主要な課税対象であり、その評価実態は制度改革の鍵となる領域である。近年、電子登記やデータベース化により評価情報の取得が容易になりつつある一方、評価額と市場価格の乖離を巡る争いは依然として発生している。税務行政では調査効率向上のためにAIによる自動評価モデル導入が検討されており、今後はデータ駆動型の評価手法が拡大する見込みである。
×
続きを読むには確認が必要です