遺贈の減免とは、相続人が受け取る遺贈に対して課税を軽減または免除する制度である。
目次
概要
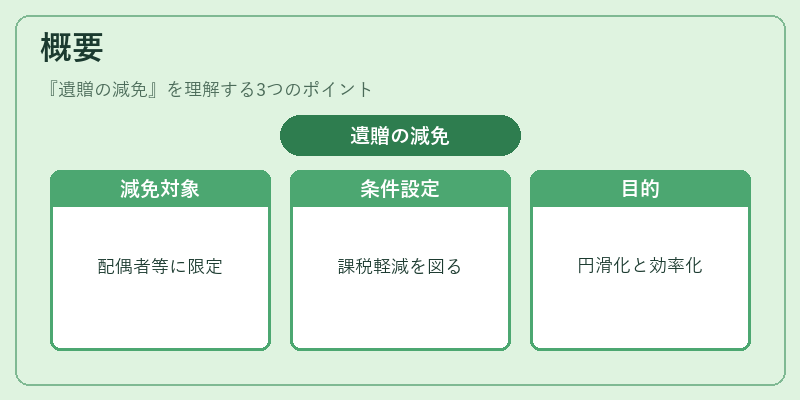
遺贈の減免は、相続税法上設けられた特例措置であり、被相続人から遺言や遺産分割協議によって受け取る財産に対して課税される相続税を一定条件下で軽減することを目的としている。制度は、相続人の生活実態や遺贈の性質(例えば不動産の使用権や小額の現金贈与)を考慮し、税負担を緩和することで遺産分割の円滑化と財産管理の効率化を図る。減免対象は主に配偶者・直系尊属・扶養親族への遺贈が中心であり、他の相続人へ行われた遺贈については制限が厳しい。
役割と機能
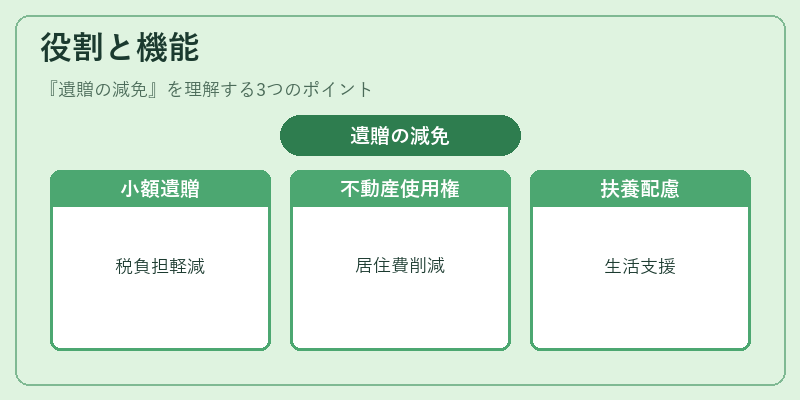
遺贈の減免は、相続税負担を緩和しつつ、被相続人の意思に沿った財産分配を実現するための重要な手段である。具体的には以下の場面で活用される。
1. 小額遺贈:数十万円程度の現金や株式など、相続税の課税基準に満たないが、相続人にとって実質的な負担となり得る財産を対象に減免処理できる。
2. 不動産使用権:被相続人から遺贈された土地や住宅を受け継ぐ際、居住用としての実務上必要な費用を軽減し、相続税の負担を抑える。
3. 扶養親族への配慮:所得が低い子どもや高齢の親に対して遺贈が行われる場合、その生活維持を支援するために減免が適用される。
特徴
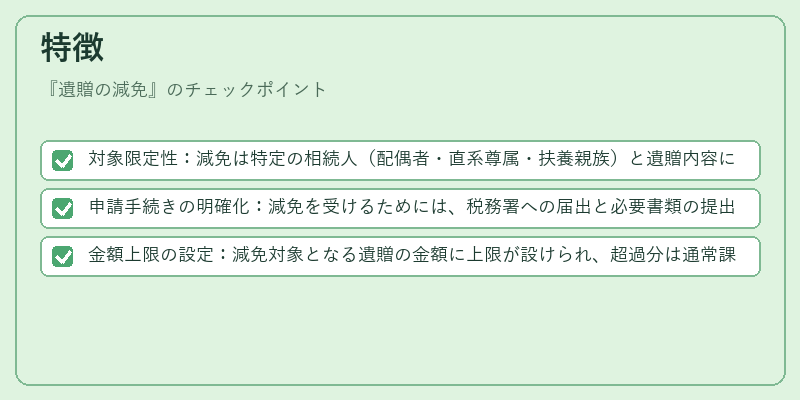
- 対象限定性:減免は特定の相続人(配偶者・直系尊属・扶養親族)と遺贈内容に限定され、広範な相続財産には適用できない。
- 申請手続きの明確化:減免を受けるためには、税務署への届出と必要書類の提出が義務付けられている点が特徴である。
- 金額上限の設定:減免対象となる遺贈の金額に上限が設けられ、超過分は通常課税されるため、計画的な相続対策が必要とされる。
現在の位置づけ
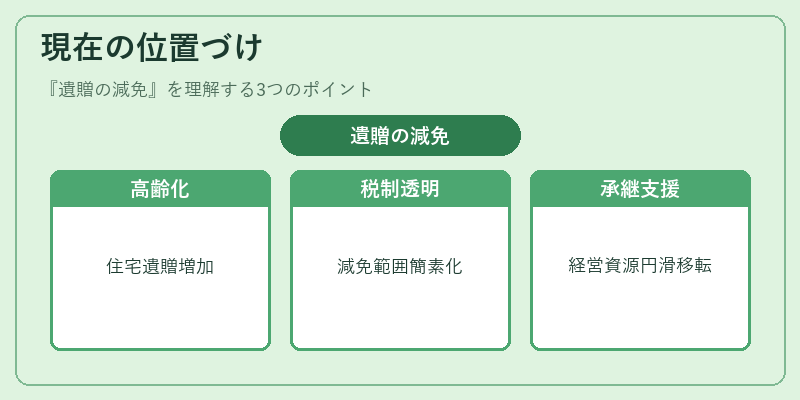
近年の相続税法改正により、遺贈の減免制度は継続的に見直しが行われている。特に高齢化社会に伴い、住宅や不動産を遺贈するケースが増加しており、居住用不動産に対する減免措置は重要性を増している。また、税制の透明性と公正性を確保するため、減免適用範囲や手続きの簡素化が図られている。企業相続や事業承継においても、遺贈の減免は経営資源の円滑な移転を支援し、事業継続性を保つ上で不可欠な要素となっている。
×
続きを読むには確認が必要です