相続税特別控除とは、遺産を受け取る際に課される相続税の負担を軽減するために設けられた法定控除額である。
目次
概要
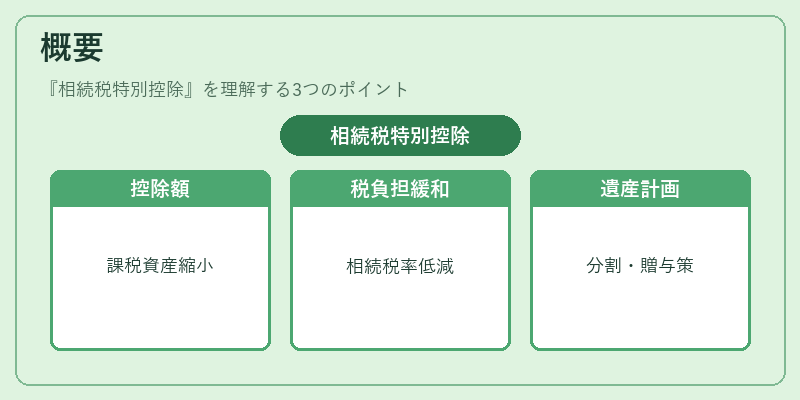
相続税特別控除は、遺産総額から一定額を差し引くことで課税対象資産を縮小させる制度であり、20世紀末頃から導入された。高い相続税率に対抗するための基本的な減税手段として位置づけられ、遺産分割や贈与計画において重要な役割を果たす。
役割と機能
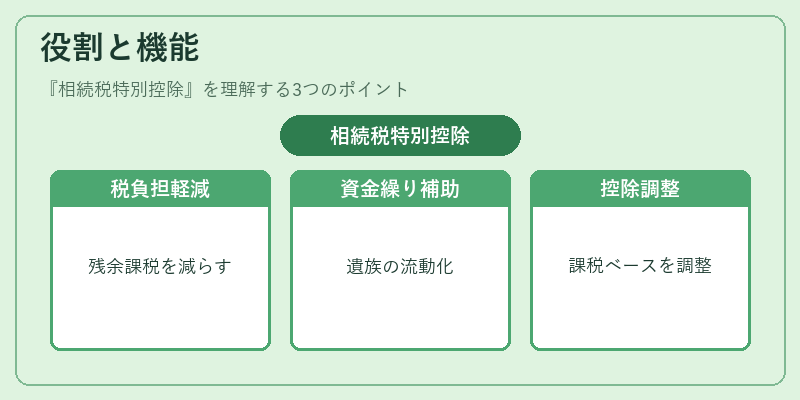
受取人ごとに設定される特別控除額は、遺産評価額から差し引かれた残余が課税対象となる。これにより、相続財産全体の税負担を軽減し、遺族の資金繰りや事業承継計画を円滑化する。また、他の控除(基礎控除・配偶者控除等)と併用されることで総合的な課税ベースが調整される。
特徴
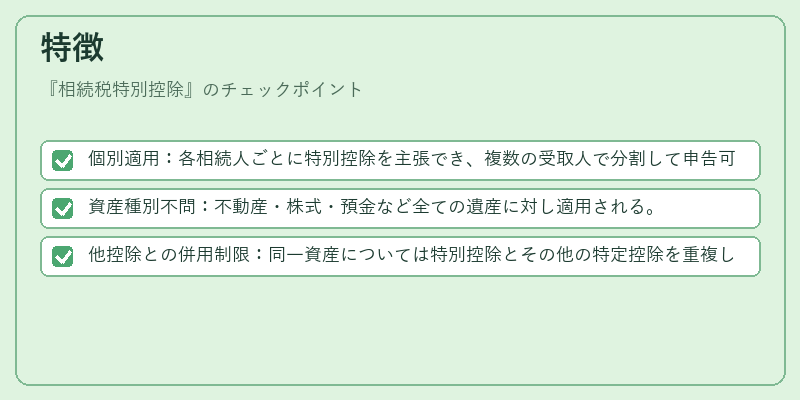
- 個別適用:各相続人ごとに特別控除を主張でき、複数の受取人で分割して申告可能。
- 資産種別不問:不動産・株式・預金など全ての遺産に対し適用される。
- 他控除との併用制限:同一資産については特別控除とその他の特定控除を重複して主張できない。
現在の位置づけ
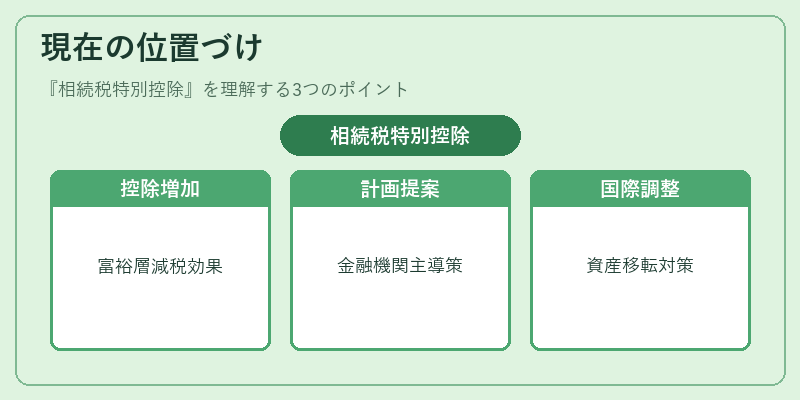
近年、相続税法改正により特別控除額が引き上げられ、富裕層や事業承継者にとって重要な減税手段となっている。金融機関や税理士はこの制度を活用した相続計画の提案を行い、遺産分割協議や贈与時期の最適化に反映させている。また、国際的な資産移転との調整も進められ、グローバルファイナンス環境下での相続税対策として注目される。
×
続きを読むには確認が必要です