相続放棄の相続財産評価委託契約書廃止とは、遺産を放棄する相続人が専門家に依頼して遺産価値を算定するために締結していた契約書の作成義務を撤廃し、代替手段として簡易評価方法を許容した法制度変更である。
目次
概要
相続放棄が認められる場合でも、遺産の価値は相続税計算や残存相続人への分配基礎となるため、従来は遺産評価委託契約書を作成し専門家に正式な鑑定を依頼することが義務付けられていた。
この制度は手続きの煩雑さと費用負担を理由に見直され、近年の相続法改革で廃止された。廃止により、評価委託契約書の作成要件がなくなり、代替として鑑定報告書や公示価格等の簡易基準を利用できるようになった。
役割と機能
従来の評価委託契約書は、相続税申告時に正確な資産価値を証明し、遺産分割協議や裁判所での争い防止に寄与した。
廃止後は、評価報告書の提出義務が軽減される一方で、相続人は自己負担で鑑定士を選任するか、公示価格等の簡易基準を適用することで手続きを完結できるようになった。これにより、行政処理時間と費用の削減が期待される。
特徴
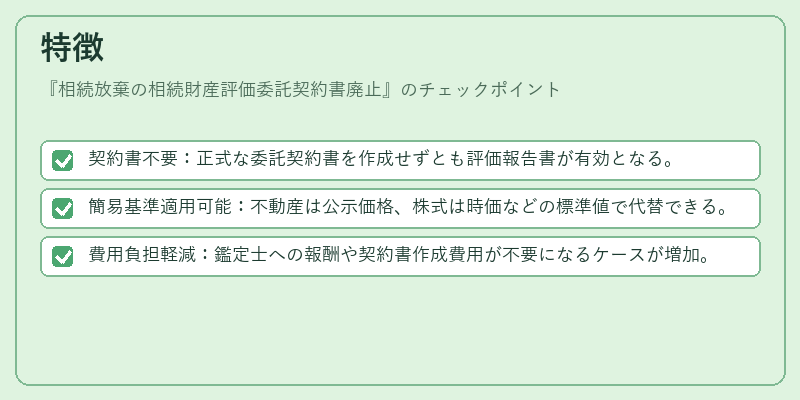
- 契約書不要:正式な委託契約書を作成せずとも評価報告書が有効となる。
- 簡易基準適用可能:不動産は公示価格、株式は時価などの標準値で代替できる。
- 費用負担軽減:鑑定士への報酬や契約書作成費用が不要になるケースが増加。
これらにより、相続手続き全体のコストと時間を大幅に削減しつつ、税務上の証拠力は維持される。
現在の位置づけ
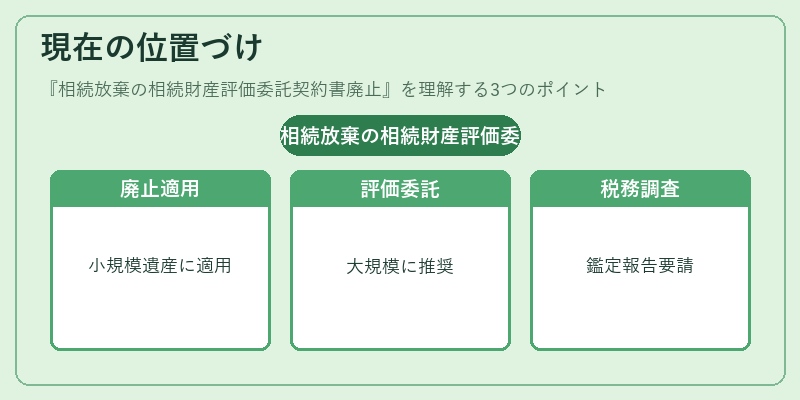
現代の相続環境では、遺産規模が小さいケースや資産構成が単純な場合に廃止措置が適用されることが多い。
一方で、高額不動産や複雑な投資信託等を含む大規模相続では、依然として正式な評価委託契約書の作成が推奨される。税務当局は簡易基準適用時でも、必要に応じて鑑定報告書の提出を求めることがあるため、相続人は状況に応じた手続きを選択する必要がある。
×
続きを読むには確認が必要です