相続放棄の相続財産評価方法比較とは、被相続人が遺産を放棄する際に適用される各種評価基準とその適用範囲を整理し、比較検討したものです。
概要
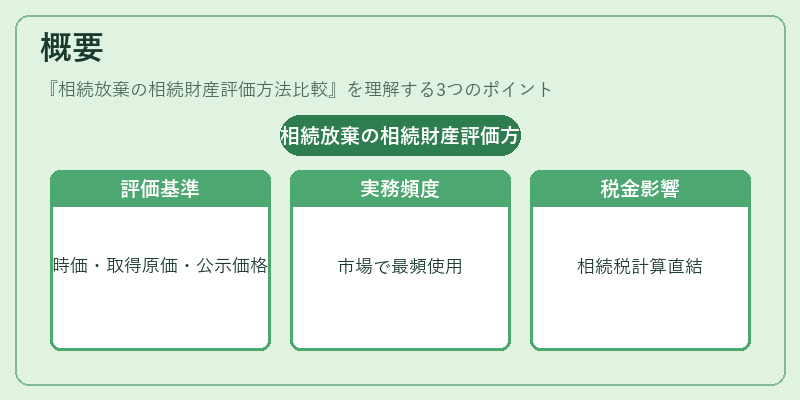
相続放棄は、遺産分割の前提となる法的手続きであり、その決定には遺産全体の価値が不可欠です。評価方法は主に「時価」「取得原価」「公示価格」などが挙げられます。時価は市場で取引されている価格を基準とし、最も実務上頻繁に用いられる一方、取得原価は被相続人が遺産取得時に支払った金額を指します。公示価格は国や地方自治体が定める固定価格で、特に不動産の評価に利用されます。これらの方法は、放棄者が負担する可能性のある相続税・贈与税計算に直結し、法的安定性を保つために重要です。
役割と機能
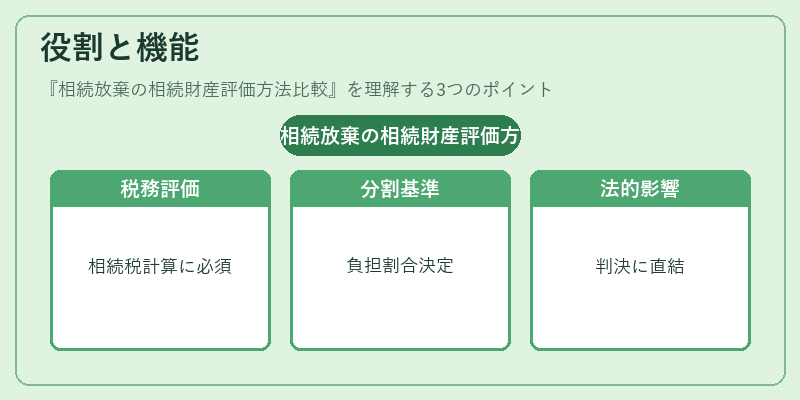
評価方法は、相続放棄手続きにおいて「遺産全体の公正な価値」を確定する役目を担います。具体的には、以下の場面で活用されます。
- 相続税計算:時価が最も一般的で、課税対象額を決定します。
- 遺産分割協議:各相続人の負担割合や権利範囲を明確にするための基準となります。
- 司法手続き:裁判所で争点が生じた際、評価方法の選択が判決内容に影響します。
このように、評価方法は税務・法務双方の円滑な処理を支える不可欠な機能です。
特徴
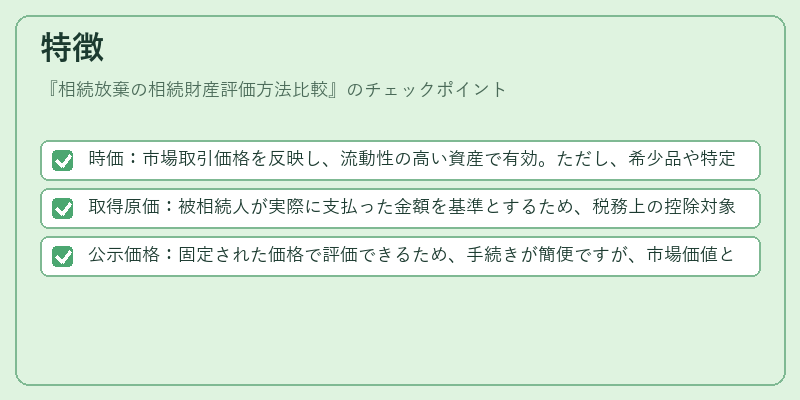
- 時価:市場取引価格を反映し、流動性の高い資産で有効。ただし、希少品や特定地域不動産では適用が難しい場合があります。
- 取得原価:被相続人が実際に支払った金額を基準とするため、税務上の控除対象となり得る費用(譲渡損失など)が考慮されやすい。
- 公示価格:固定された価格で評価できるため、手続きが簡便ですが、市場価値との差が大きくなると公平性に疑問が生じます。
これらの特徴は、相続放棄時に選択される評価方法を決定する際の判断材料となります。
現在の位置づけ
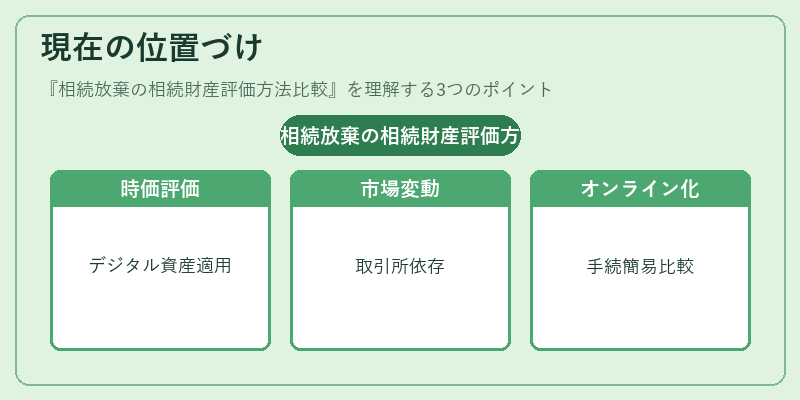
近年、デジタル資産(仮想通貨・NFT等)の増加に伴い、従来の評価基準がそのまま適用できないケースが拡大しています。税務当局は「時価」ベースでの評価を推奨しつつ、デジタル資産特有の市場変動性や取引所依存性を考慮したガイドラインを策定中です。また、相続放棄手続きの迅速化を図るため、行政サービスのオンライン化が進行しており、評価方法の選択肢もデジタルプラットフォーム上で簡易に比較できるようになっています。今後は、透明性と公正性を両立させた評価基準の整備が重要課題となります。
続きを読むには確認が必要です