統合報告の情報開示範囲とは、企業が財務情報と非財務情報を結び付けてステークホルダーに提供する際に開示すべき内容・領域を指し、ガバナンス構造やリスク管理、サステナビリティの要素も含むものです。
概要
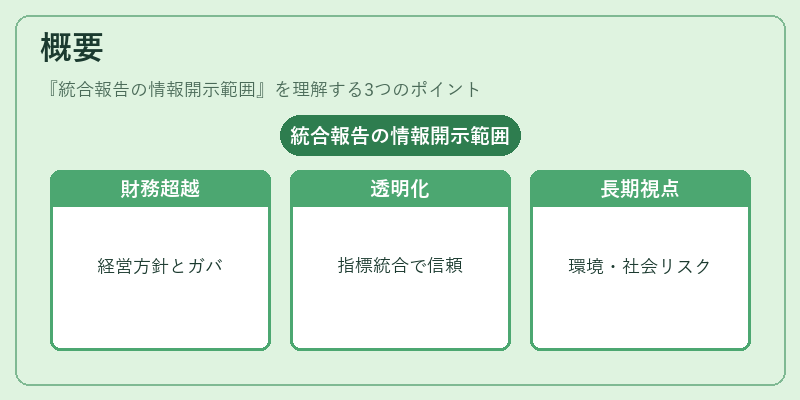
統合報告は、企業価値創造プロセスを包括的に捉えることを目的として生まれました。従来の財務諸表では把握しきれない長期的な戦略や環境・社会リスクが重要視される中、統合報告は企業活動全体を一つの物語として提示する枠組みです。そのため情報開示範囲は単なる財務項目に留まらず、経営方針、ガバナンス構造、内部統制・コンプライアンス体制、親会社と連結子会社間の関係性、株主提案権や委任状勧誘などのコーポレートガバナンスに関する事項まで広がります。国際的にはGRI(Global Reporting Initiative)やSustainability Accounting Standards Board(SASB)、TCFD(Task Force on Climate-related Financial Disclosures)の枠組みと併用されることが多く、企業はそれらの指標を統合報告書に反映させることでステークホルダーへの透明性を高めています。
役割と機能
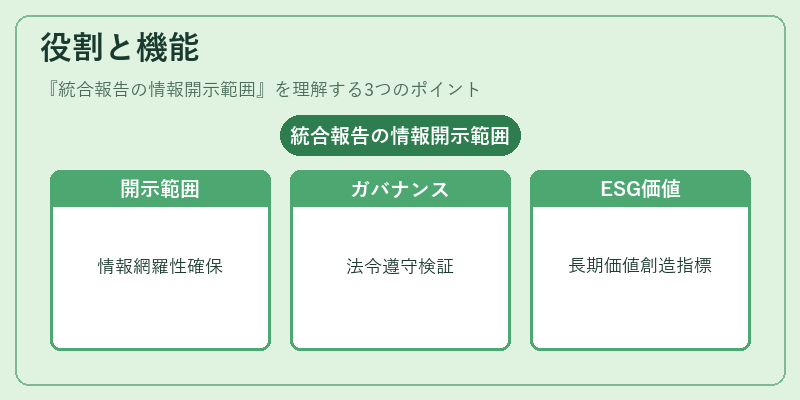
情報開示範囲は、統合報告書が持つ「ストーリーテリング」の基盤となります。投資家や債権者は企業の財務健全性だけでなく、非財務的要因(ESG)も評価対象とするため、開示範囲を明確に設定することで情報の網羅性と信頼性が担保されます。さらに、監査法人や規制当局は内部統制・コンプライアンスの有効性を検証し、企業が法令遵守(例:SOX法)を実施しているかどうかを判断します。また、社外取締役・指名委員会・監査役会に関する情報はガバナンスの健全性を示す重要な要素であり、株主提案権や委任状勧誘の開示はコーポレートガバナンスの透明度向上に寄与します。敵対的買収防衛策やスチュワードシップコードへの対応も、企業が長期的価値創造を目指す姿勢を示す指標として扱われます。
特徴
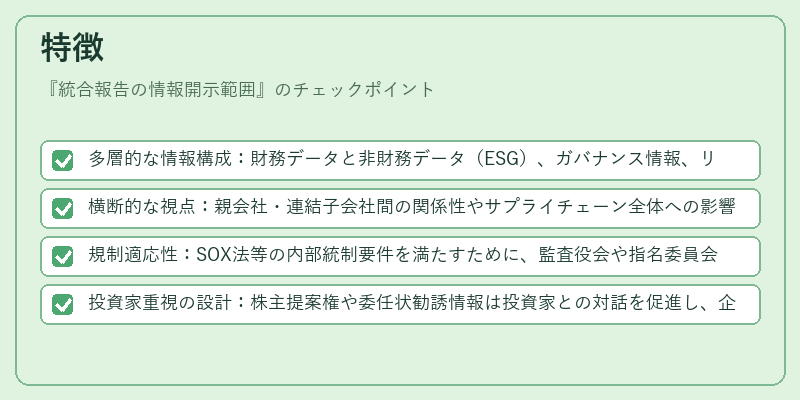
- 多層的な情報構成:財務データと非財務データ(ESG)、ガバナンス情報、リスク管理体制が統合される。
- 横断的な視点:親会社・連結子会社間の関係性やサプライチェーン全体への影響も開示対象となる。
- 規制適応性:SOX法等の内部統制要件を満たすために、監査役会や指名委員会の構成・職務が明記される。
- 投資家重視の設計:株主提案権や委任状勧誘情報は投資家との対話を促進し、企業価値に直結する要素として扱われる。
これらの特徴は、単なる報告書ではなく「意思決定支援ツール」として機能させるために設計されています。
現在の位置づけ
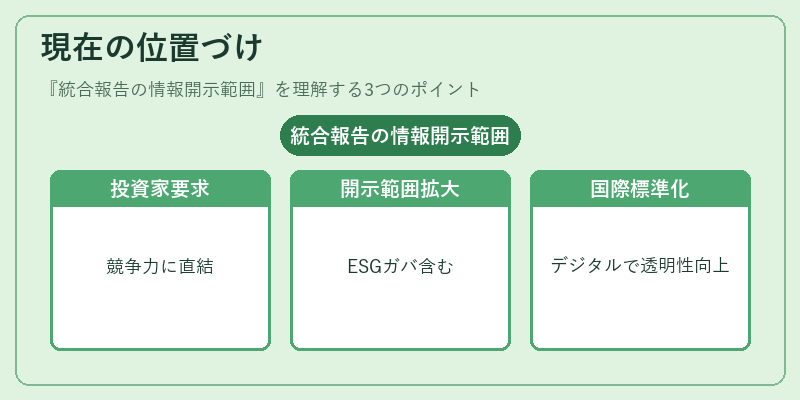
近年、統合報告は国際的な投資家や規制当局からの要求が高まり、企業の競争力を左右する重要指標となっています。多くの上場企業が統合報告書を発行し、内部統制・コンプライアンス体制やガバナンス構造の開示に注力しています。また、スチュワードシップコードへの準拠やESG投資の増加に伴い、情報開示範囲はさらに広がりつつあります。日本では企業統治コードと連携し、統合報告書を通じてステークホルダーとの対話を深化させる動きが進んでいます。今後は、国際的な標準化の推進やデジタル技術の活用により、情報開示範囲の透明性と比較可能性がさらに向上することが期待されます。
続きを読むには確認が必要です