自賠責保険保険料算定手続き期間とは、車両に対して適用される国が定める最低限の損害賠償責任をカバーする自動車保険の保険料を算定・決定するために保険会社が行う一連の手続きを完了させる期間である。
目次
概要
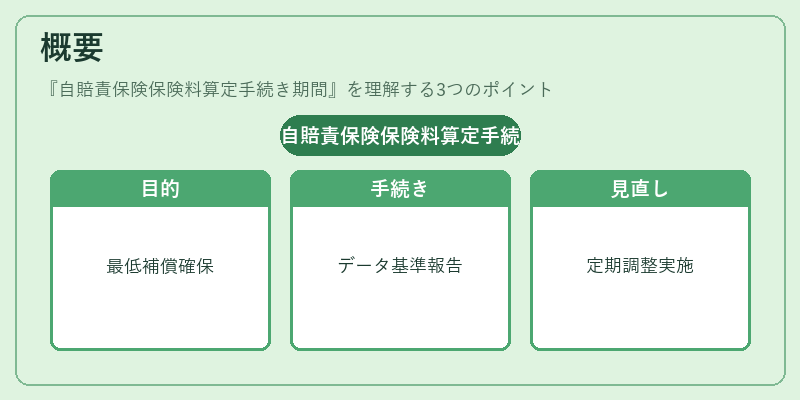
自賠責保険(強制自動車損害賠償責任保険)は、事故被害者への最低限の補償を確実にするため、日本国政府が法令で義務付けた制度である。保険料算定手続き期間は、その制度運営に不可欠な要素として位置づけられ、保険会社が統計データや過去損害率を基に保険料率を設定し、国の監督機関へ報告・承認を受けるまでの一連のプロセスを指す。制度設立当初から「公正な価格形成」と「被保険者負担の適正化」を目的としており、定期的に見直しが行われている。
役割と機能
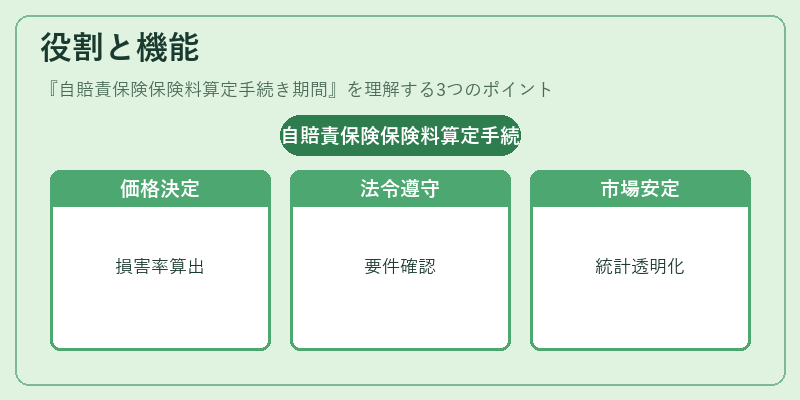
- 価格決定:保険料算定手続き期間内で、保険会社は事故発生件数・金額などを集計し、損害率を算出。これにより、車両ごとの保険料が確定する。
- 法令遵守の証明:算定結果を国土交通省へ提出し、法令上の要件(最低保険金額・補償範囲)と合致しているか確認される。これにより、保険料が不当に低く設定されないよう監督する。
- 市場安定化:算定手続き期間を通じて統計情報や損害率の透明性を確保し、市場全体で同一基準に沿った価格競争を促進する。
特徴
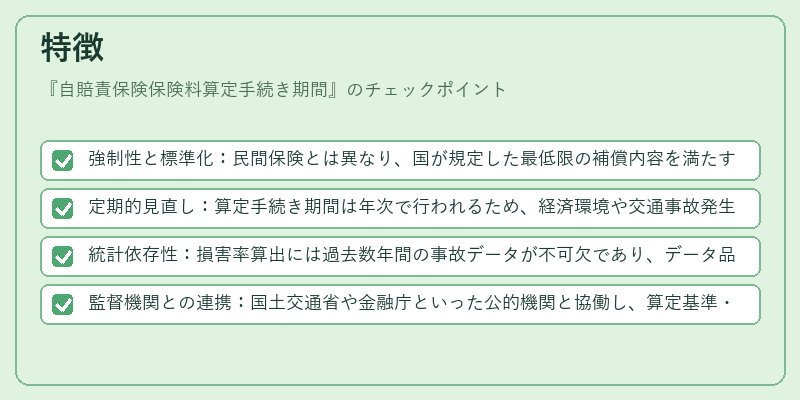
- 強制性と標準化:民間保険とは異なり、国が規定した最低限の補償内容を満たすことが義務付けられている。
- 定期的見直し:算定手続き期間は年次で行われるため、経済環境や交通事故発生率の変動に応じて保険料が調整される。
- 統計依存性:損害率算出には過去数年間の事故データが不可欠であり、データ品質が保険料決定の精度を左右する。
- 監督機関との連携:国土交通省や金融庁といった公的機関と協働し、算定基準・手続き方法が法令に沿っているか検証される。
現在の位置づけ
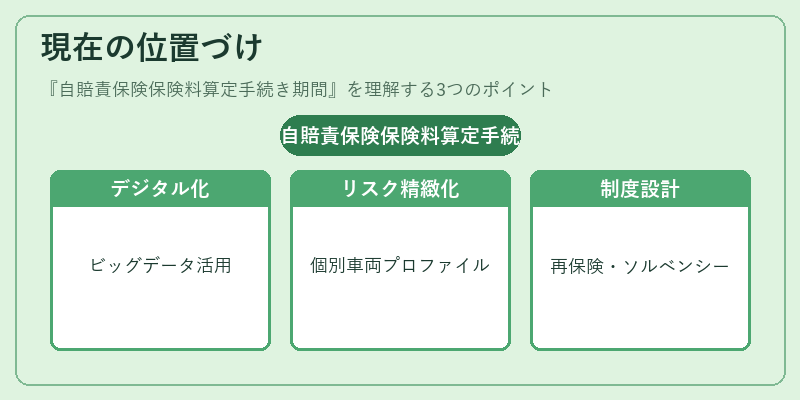
近年、自動車保険市場はデジタル化とビッグデータ活用が進展しており、算定手続き期間内での損害率分析も高度化している。特に運転行為をリアルタイムでモニタリングできるテレマティクス技術の導入により、個別車両のリスクプロファイルが精緻化されている。また、環境規制や低公害車への優遇措置と連動した保険料調整も行われ、社会的な要請に応じた柔軟性が求められている。さらに、再保険プールの活用やソルベンシーマージンの管理強化を通じて、保険会社の健全性確保と国民への安定した補償提供が両立されるよう制度設計が進められている。
×
続きを読むには確認が必要です