事実告知保険会社責任とは、被保険者が保険契約締結時に開示すべき重要な事実を不告知または誤告知した結果、保険会社が負う契約上の責任である。
概要
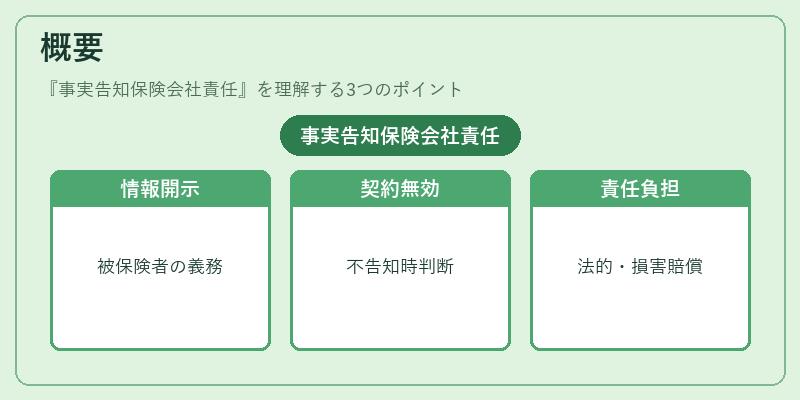
保険契約は「真実の共有」を前提として成立する。被保険者は保険加入時に健康状態や既往症、職業・生活習慣など、リスク評価に不可欠な事実を開示しなければならない。この義務を満たさない行為が「不告知」または「誤告知」と呼ばれ、保険会社はそれに基づく契約の有効性や保険金支払の可否を判断する。事実告知保険会社責任は、こうした情報開示義務違反が発覚した際に、保険会社が負う法的・契約上の責任を指す。
役割と機能
-
リスク評価の根拠
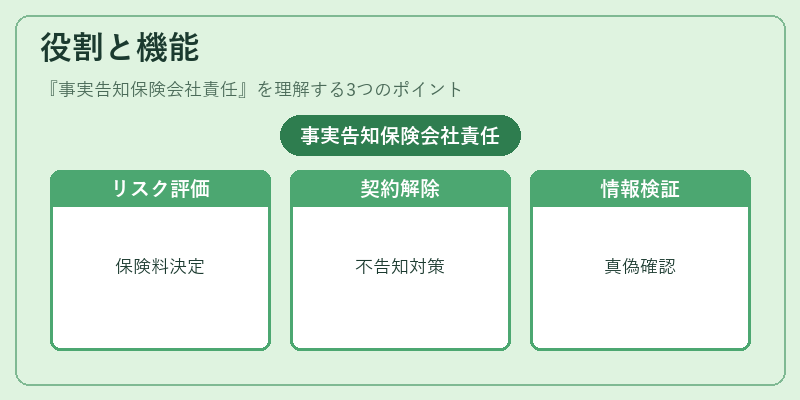
保険会社は被保険者から得た事実情報を基に保険料や保障範囲を決定する。正確な事実開示が欠如すると、適切なリスク分散ができず、財務健全性に影響を与える。 -
契約解除・支払拒否の手段
不告知・誤告知が判明した場合、保険会社は「契約解除」や「保険金不払」の権利を行使できる。これにより、不正リスクから企業資本を守り、公平性を維持する。 -
情報検証の義務
保険会社は被保険者が提出した事実の真偽を確認する責任も負う。特に重要な医療情報や職業リスクについては、第三者機関への照会・診断書取得などの手続きを行い、検証精度を確保する。
特徴
- 二重の責任構造
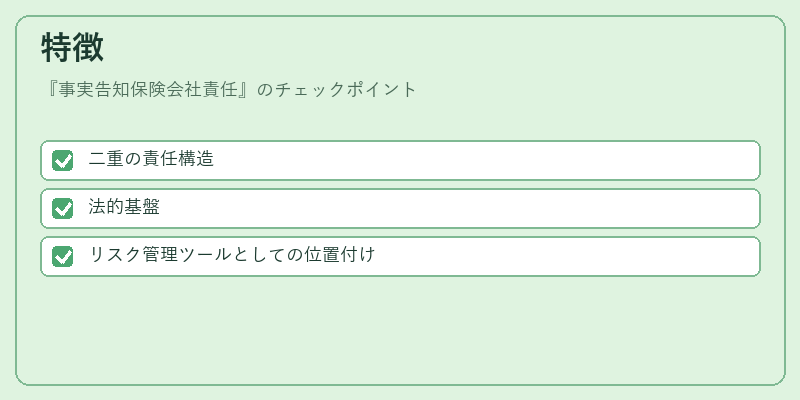
被保険者側が不告知・誤告知によってリスク情報を隠すと、保険会社は「契約解除」や「支払拒否」の権利を行使する一方で、その判断根拠となる情報の検証責任も負う。 - 法的基盤
民法・保険業法により、不告知・誤告知は契約不履行とみなされ、保険会社は解除権を有する。また、保険金支払拒否の際には「真実の共有」原則が適用される。 - リスク管理ツールとしての位置付け
事実告知責任は、保険会社が不正確な情報に基づく過剰リスクを回避し、保険料設定と損害率の安定化を図るための重要なメカニズムである。
現在の位置づけ
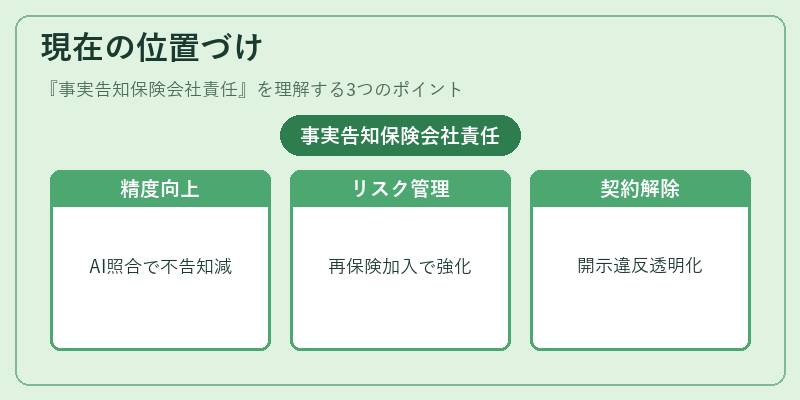
近年では、デジタル診断やオンライン申込の普及に伴い、事実告知の精度向上が求められる。保険会社はAIによる情報照合やビッグデータ解析を活用し、不告知・誤告知検出率を高めている。また、再保険プールへの加入やソルベンシーマージンの強化とともに、事実告知責任は企業リスク管理フレームワークの中核的要素として位置づけられている。さらに、消費者保護観点から「開示義務違反による契約解除」の手続きが透明化され、被保険者との信頼関係構築に向けた改善策も進められている。
続きを読むには確認が必要です