自己資本比率と自己資本増強とは、企業の財務健全性を測る指標およびその改善策である。
概要
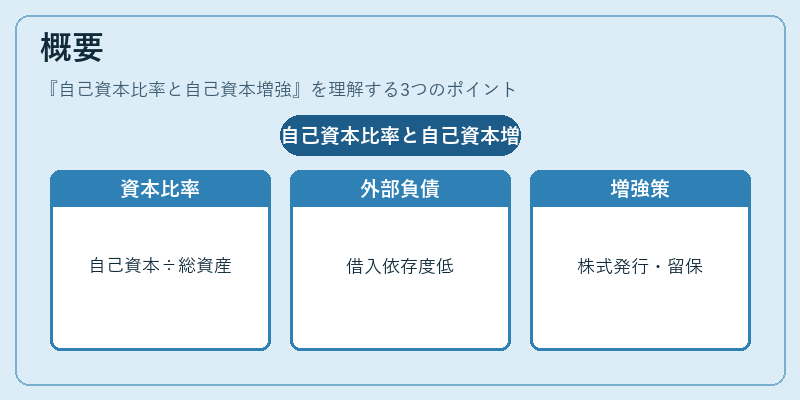
自己資本比率は貸借対照表における株主資本(自己資本)を総資産で割った値で、企業が外部からの負債に頼らずに事業を継続できる余裕度を示す。20世紀後半に国際会計基準(IFRS)や国内規制が進展しつつある中で、投資家・金融機関はこの比率を重要視するようになった。自己資本増強とは、株式発行や利益留保などによって自己資本を拡大し、比率を上げる施策全般を指す。
役割と機能
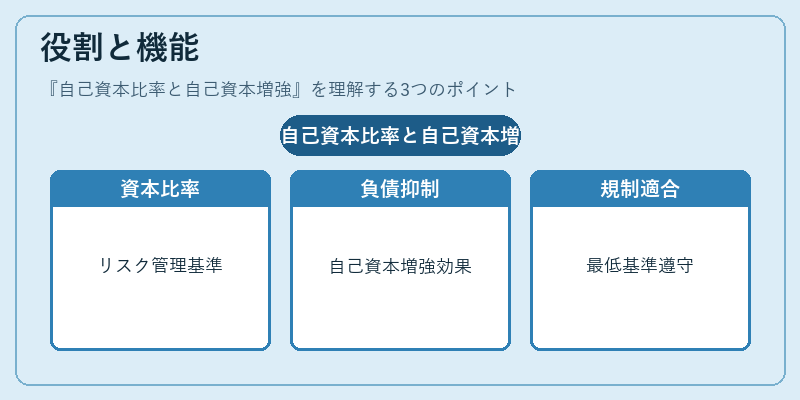
企業が新規投資・景気変動に備える際、自己資本比率はリスク管理の基準となる。高い比率は金利負担や倒産リスクの低減につながり、信用格付けの向上や借入コスト削減にも寄与する。具体的には、
- 財務レバレッジ調整:自己資本が多いほど負債比率を抑えられる。
- 投資判断指標:株主還元と再投資のバランスを示す。
- 規制遵守:金融庁や証券取引所が定める最低自己資本基準に適合する。
特徴
| 観点 | 内容 |
|---|---|
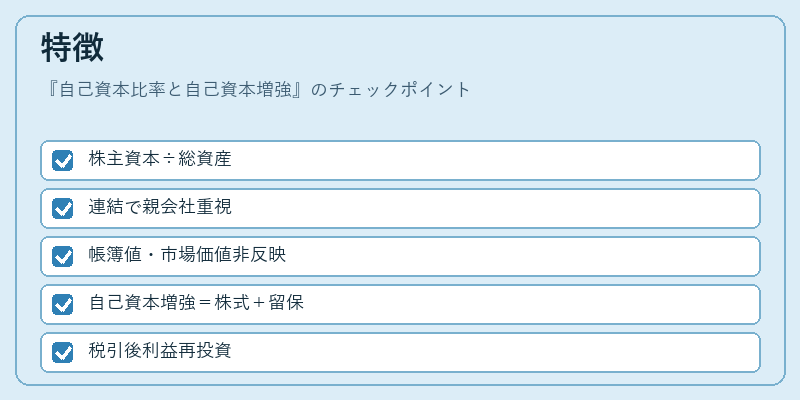
| 構成要素 | 株主資本(払込資本+利益剰余金)と総資産から算出し、企業の持続可能性を示す。 |
| 計測方法 | ①自己資本 ÷ 総資産 ×100%(単位: %)。②連結会計では親会社株主資本に対する比率も重視される。 |
| 限界 | 市場価値を反映しない帳簿上の数値であり、企業価値評価には補完的な指標が必要。 |
自己資本増強は単なる株式発行だけではなく、利益留保や内部留保の活用も含む。たとえば、減価償却費を控除した税引後利益(NOPAT)からの剰余金再投資は、ROIC向上に寄与しつつ自己資本比率を押し上げる手段となる。
現在の位置づけ
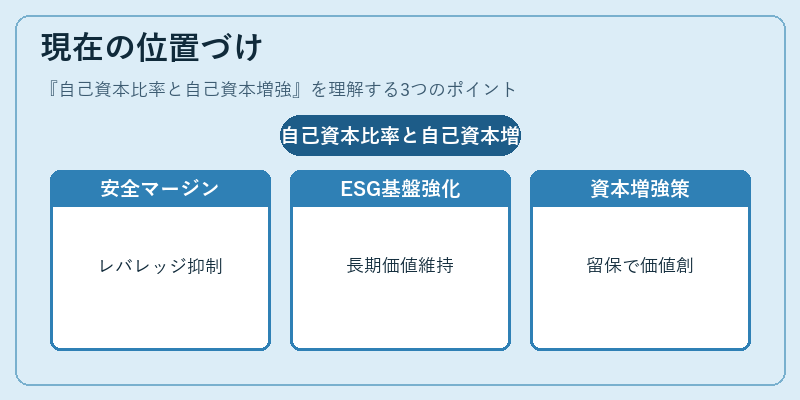
近年の金融環境では低金利・高流動性が続く中で、企業はレバレッジを抑える必要性が増している。自己資本比率は経営者や投資家にとって「安全マージン」の指標として重視される。さらに、ESG(環境・社会・ガバナンス)投資の拡大に伴い、企業価値を長期的に維持するための財務基盤強化が求められる。
規制面では、金融庁が定める「自己資本比率適正化指針」により、銀行・保険会社だけでなく上場企業にも一定の比率目標が示されている。また、国際的にはWACC(加重平均資本コスト)を算出する際に自己資本比率が重要なパラメータとなり、投資判断やM&A評価に影響を与える。
企業は自己資本増強策として、株主優待の拡充、配当抑制による利益留保、内部留保の活用といった戦略的選択を行うことで、財務健全性と成長機会を両立させている。これらは単なる数値上昇に留まらず、企業価値創造の基盤強化として位置づけられる。
続きを読むには確認が必要です