連結会計開示義務とは、企業グループ全体の財務情報を統合し、投資家や利害関係者に対して一貫した透明性を確保するために定められた法的枠組みである。
概要
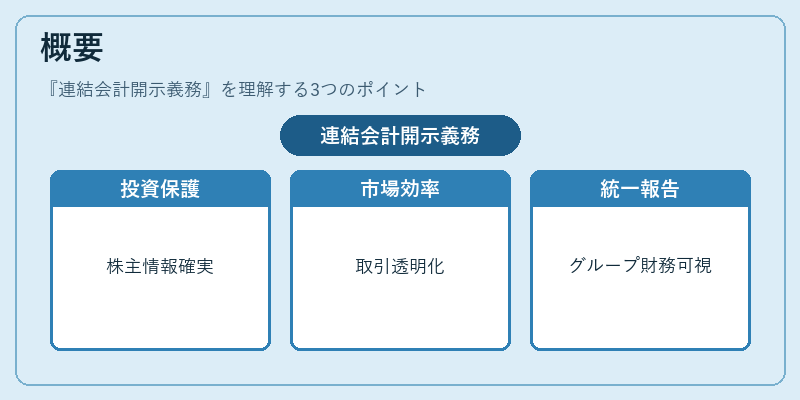
連結会計開示義務は、母会社とその子会社・関連会社の財務諸表を合算し、一つのグループ単位として報告することを求める制度である。主に投資家保護と市場効率性向上を目的として設けられ、企業が実際に経営している事業全体の財務状態・成果を正確に把握できるようにする。日本では会社法や金融商品取引法、さらに国際会計基準(IFRS)との整合性を図るために、連結財務諸表作成のルールが細かく定められている。これにより、単体会計と比較してグループ全体の資産・負債・収益・費用を一目で確認でき、投資判断や信用評価に必要な情報が提供される。
役割と機能
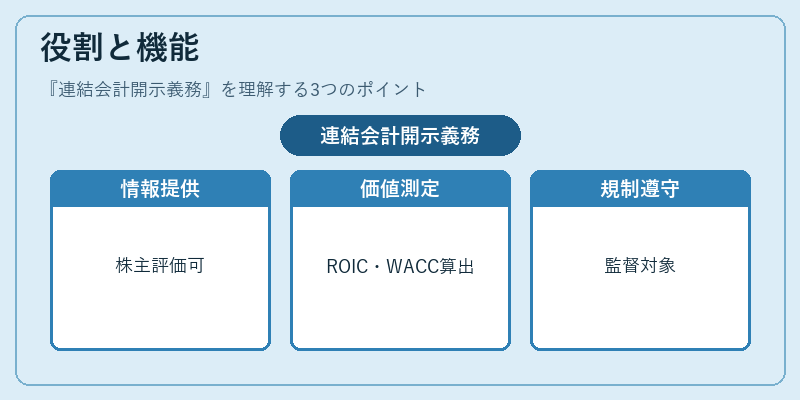
連結会計開示義務は、以下のような具体的な場面で重要な役割を果たす。
1. 投資家への情報提供:母会社単体では把握できない子会社の業績やリスクが統合されるため、株主・債権者はグループ全体の財務健全性を評価できる。
2. 企業価値測定:ROIC(投下資本利益率)やWACC(加重平均資本コスト)の計算において、連結基準で算出されたキャッシュフローや負債構造が必要となり、M&A評価や株式評価の根拠になる。
3. 規制遵守:金融庁・証券取引所は、上場企業に対し連結財務諸表の提出を義務付けており、適正な開示が行われない場合には監督や処分の対象となる。
4. リスク管理:子会社間で発生する相殺取引(売掛金・買掛金など)が除外されることで、グループ全体の資本構成や流動性が正確に把握でき、経営判断の根拠となる。
特徴
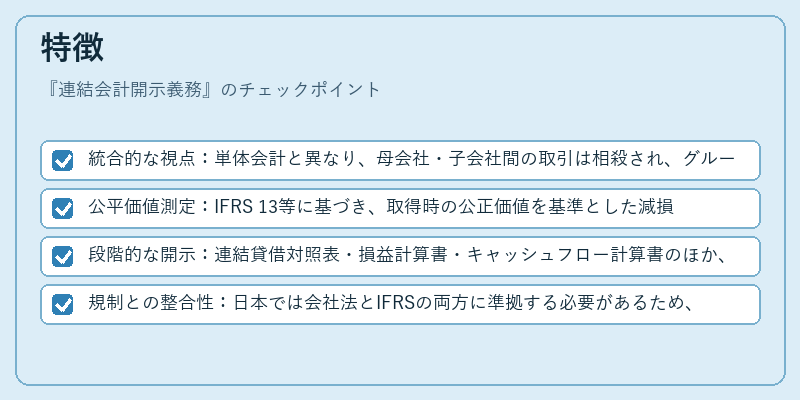
- 統合的な視点:単体会計と異なり、母会社・子会社間の取引は相殺され、グループ全体での収益性や資産構成が明示される。
- 公平価値測定:IFRS 13等に基づき、取得時の公正価値を基準とした減損テストや評価方法が適用されるため、実態に即した財務情報が得られる。
- 段階的な開示:連結貸借対照表・損益計算書・キャッシュフロー計算書のほか、セグメント報告や関連会社取引の注記が必須であり、詳細度が高い。
- 規制との整合性:日本では会社法とIFRSの両方に準拠する必要があるため、会計処理方法や開示項目において二重基準を満たす体制が求められる。
現在の位置づけ
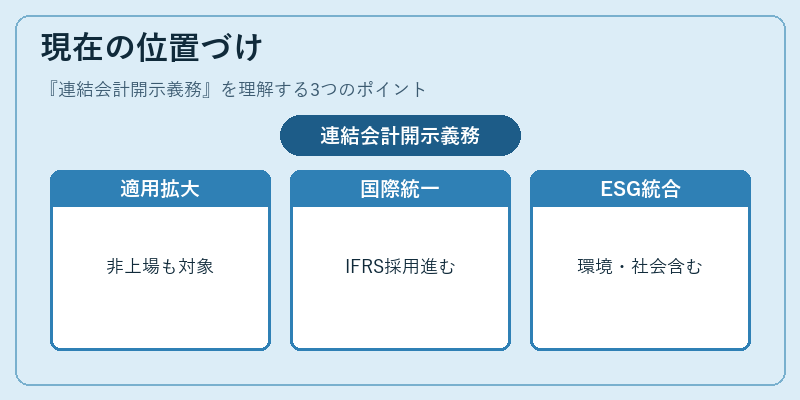
連結会計開示義務は、上場企業だけでなく一定規模以上の非上場企業にも適用範囲が拡大している。金融庁や証券取引所は、情報開示の質を高めるために定期的に指針を更新し、デジタル化(XBRL等)による報告書提出を促進している。また、グローバル資本市場での競争力確保の観点から、IFRSへの移行が進む中で連結基準の統一性が重要視されている。近年はサステナビリティ情報との統合開示(Sustainability Reporting)も議論されており、財務情報だけでなく環境・社会・ガバナンス要因を含めた総合的な企業価値評価が求められている。連結会計開示義務は、こうした動向の中で投資家保護と市場透明性を担保する基盤として不可欠であり、今後も規制強化や国際標準との整合性確保が進むことが予測される。
続きを読むには確認が必要です