SOFRベースのヘッジ戦略とは、Secured Overnight Financing Rate(SOFR)を基準金利として利用し、浮動金利資産・負債に対する金利リスクを管理するためのデリバティブ取引やポートフォリオ構築手法である。
概要
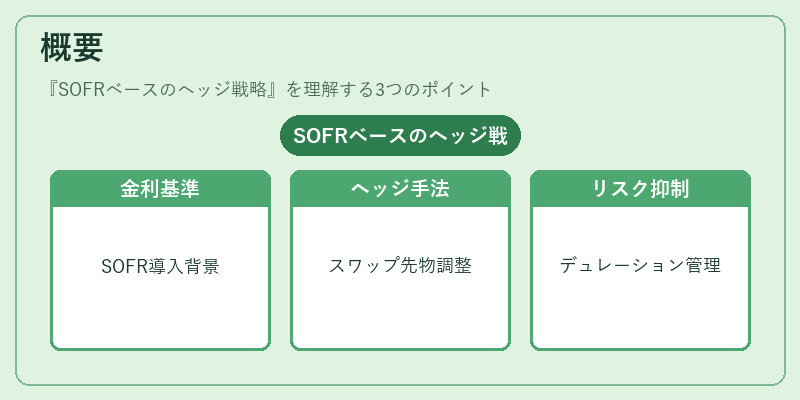
SOFRは米国財務省担保付きオーバーナイト貸付市場で発生した実質的な融資コストを反映し、LIBORに代わるリスクフリー金利ベンチマークとして位置づけられた。2008年の金融危機後に発覚したLIBOR操作問題を受け、規制当局は透明性と実務的妥当性を兼ね備えた指標の導入を促進した。SOFRは担保付き取引(米国財務証券)で発生する金利差を測定し、1日単位で計算されるため、オーバーナイト市場の実態を正確に反映する点が特徴である。
SOFRベースのヘッジ戦略は、この基準金利を用いて金利スワップ・先物・オプションなどのデリバティブを構築し、浮動金利負債や資産のキャッシュフローを固定化または調整することで、金利変動による損益を抑える。金融機関、企業、投資信託がポートフォリオ全体のデュレーション管理やコンベクシティ調整に活用し、特に米国債や社債などの金利依存性資産で重要視されている。
役割と機能
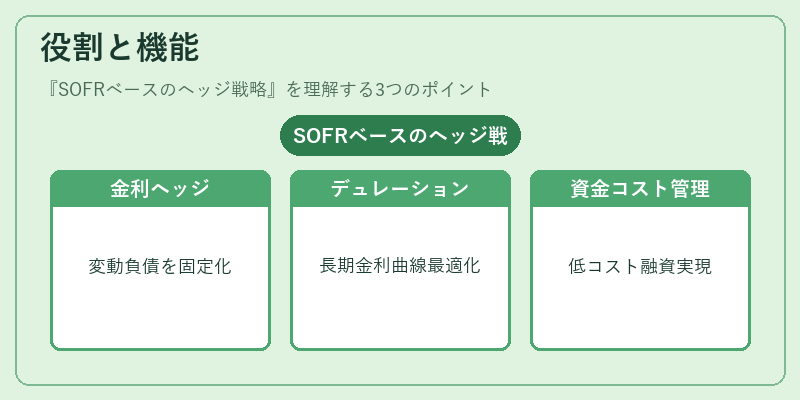
SOFRベースのヘッジ戦略は主に以下の場面で実施される。
1. 金利リスクのヘッジ:浮動金利負債(例:変動金利ローン、調整型社債)を固定金利へ転換し、将来の金利上昇によるキャッシュフロー増加を抑制。
2. デュレーション・コンベクシティ調整:ポートフォリオ全体の価格感応度を最適化するために、SOFRスワップや先物で長期金利曲線上の位置を調整。
3. 資金コスト管理:企業が借入コストを市場平均よりも低く抑えるために、SOFRベースのパッシブ・レート(例:SOFR+スプレッド)で融資契約を締結。
4. 規制対応:金融機関は金利リスク管理基準(Basel III/IVなど)に沿って、SOFRベースのデリバティブを用いたヘッジ比率を算定し、レポーティング要件を満たす。
実務では、SOFRスワップが最も一般的である。固定金利ペイ側とSOFRアゲインスト側(通常は年金化したSOFRフォワード)を組み合わせることで、将来のキャッシュフローを事前に確定できる。さらに、SOFR先物やオプションを用いることで、期間ごとの金利期待値を反映させた精密なヘッジが可能となる。
特徴
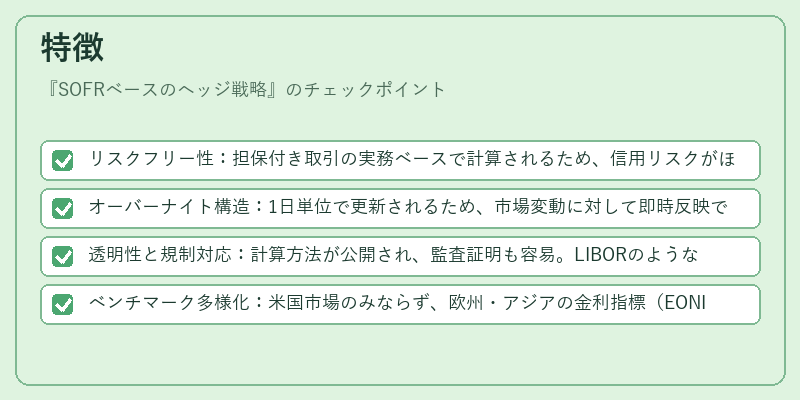
- リスクフリー性:担保付き取引の実務ベースで計算されるため、信用リスクがほぼゼロ。
- オーバーナイト構造:1日単位で更新されるため、市場変動に対して即時反映でき、短期金利ヘッジに適合。
- 透明性と規制対応:計算方法が公開され、監査証明も容易。LIBORのような操作リスクはない。
- ベンチマーク多様化:米国市場のみならず、欧州・アジアの金利指標(EONIA、TIBOR等)と連動したSOFR派生商品が増加。
これらの特徴により、従来のLIBORベース戦略から移行する際に、既存のヘッジ構造を大幅に変更せずに済むケースも多い。ただし、SOFRはオーバーナイト金利であるため、長期金利スワップと組み合わせる際には、フォワード曲線の構築が必要となり、データ取得コストや計算負荷が増大する点は留意すべき。
現在の位置づけ
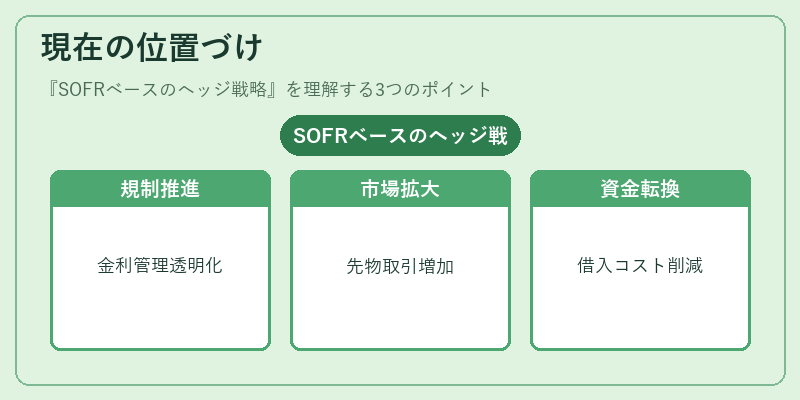
近年、SOFRベースのヘッジ戦略は金融機関・投資家にとって必須ツールへと進化している。
- 規制推進:Basel III/IVでは金利リスク管理の透明性を重視し、SOFRベースデリバティブの利用が奨励される。
- 市場流動性拡大:米国金融市場におけるSOFR先物・スワップ取引量は急増し、主要取引所(CMEグループ)で標準化された商品が提供されている。
- 企業資金調達の転換:多くの上場企業が借入契約をLIBORからSOFRへ切り替え、コスト削減と規制適合性を両立させている。
- 商品開発の拡張:SOFRベースのオプション(キャップ・フォール)、バリュー・アット・リスク計算ツール、デュレーション調整ファンドなど、新たな金融商品が登場し、投資家層を広げている。
一方で、SOFRは短期金利指標であるため、長期金利ヘッジにおいてはスワップ曲線の構築や市場データの整合性確保が課題となる。また、米国以外の地域では採用率が低く、クロスボーダー取引での統一基準化には時間を要する。これらを踏まえ、SOFRベース戦略は今後も金融市場のリスク管理フレームワークに不可欠な位置を占めると予想される。
続きを読むには確認が必要です