割引債の利回り低下とは、額面よりも低い発行価格で販売される割引債において、市場金利や信用リスクプレミアムが変動し、投資家が期待する実質的な収益率(利回り)が減少する現象である。
目次
概要
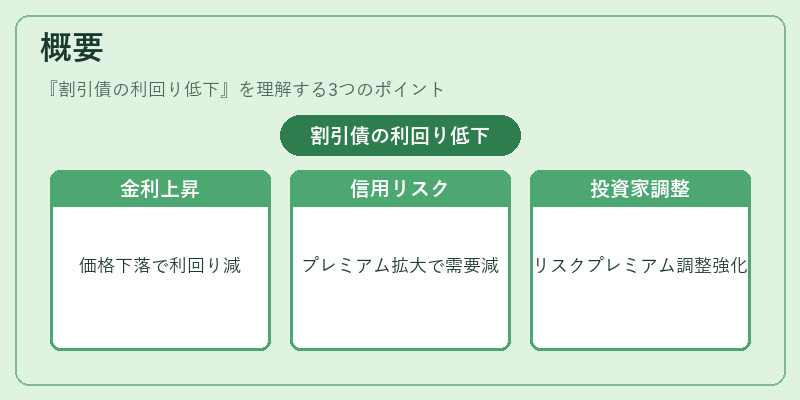
割引債は額面を満期時に受け取ることを条件に、発行時点での価格を額面から引いた金額で販売される。初期利回りは発行価格と額面との差額に基づくが、市場金利の上昇や信用リスクプレミアムの拡大により需要が減少すると、割引率が縮小し、結果として利回りが低下する。この現象は、国債・社債ともに適用されるが、特に低金利環境下では投資家のリスクプレミアム調整が顕著になる。
役割と機能
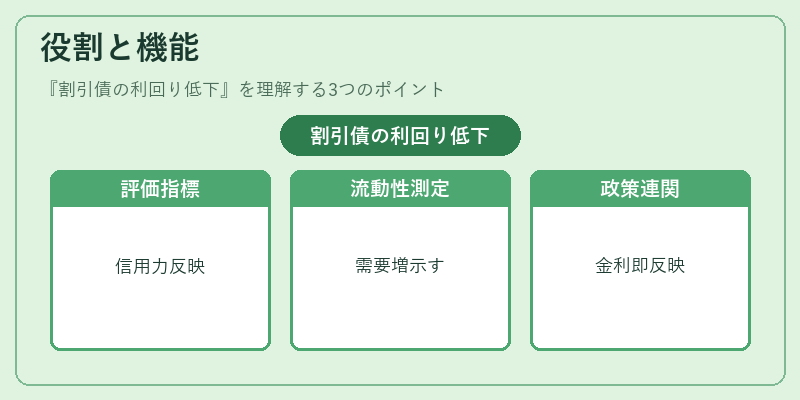
- 評価指標:割引債の利回りは発行者の信用力や市場金利を反映し、投資判断の基準となる。
- 市場流動性測定:利回り低下は需要増加を示唆し、市場の流動性が高まっていることを示す。
- 政策金利との連関:中央銀行の政策金利変更が即座に割引債利回りへ反映され、金融政策効果の測定に利用される。
特徴
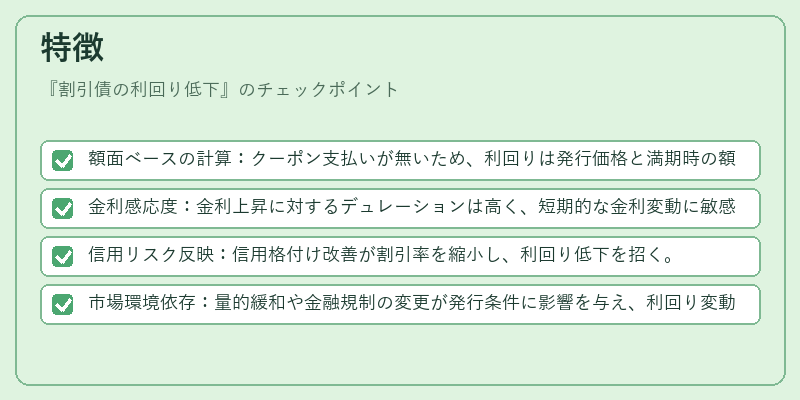
- 額面ベースの計算:クーポン支払いが無いため、利回りは発行価格と満期時の額面差で決まる。
- 金利感応度:金利上昇に対するデュレーションは高く、短期的な金利変動に敏感。
- 信用リスク反映:信用格付け改善が割引率を縮小し、利回り低下を招く。
- 市場環境依存:量的緩和や金融規制の変更が発行条件に影響を与え、利回り変動を促す。
現在の位置づけ
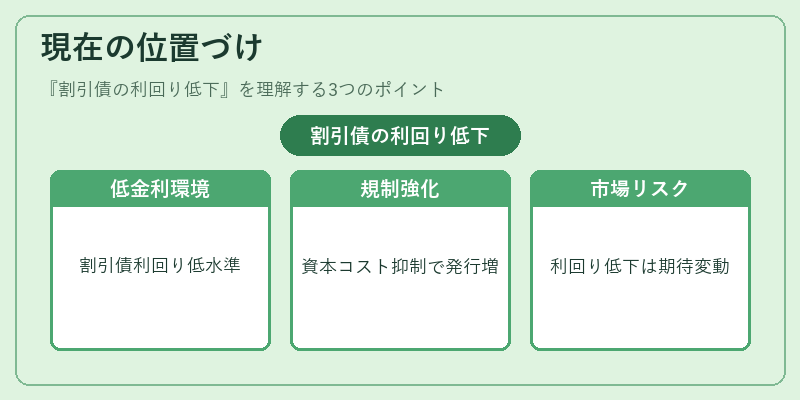
近年の超低金利・量的緩和政策下では、割引債の利回りは歴史的に低水準で推移している。金融規制(Basel III等)の強化により発行者は資本コストを抑えるため、割引債が選択されるケースが増加。市場では金利上昇期待や信用リスクの変動が利回り低下の主要因となっており、投資家はデュレーション管理とスプレッド分析に注力している。
×
続きを読むには確認が必要です