営業利益率(リスク調整)とは、企業の営業活動から得られる純粋な収益力を、事業リスクや資本構成などの変動要因に応じて補正した比率である。
目次
概要
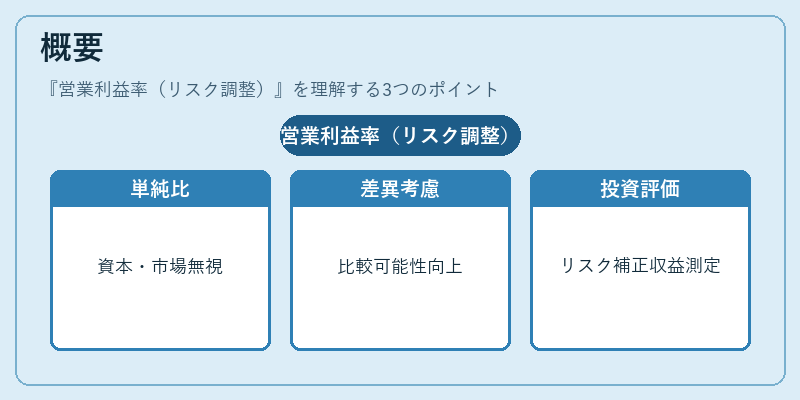
従来の営業利益率は売上高に対する営業利益の単純比であり、企業間の資本構造・市場環境・業界特性を無視している。リスク調整された指標は、これらの差異を考慮し、同一産業内外での比較可能性を高めるために生まれた。投資家やアナリストが企業価値を評価する際、単なる利益率だけでは捉えきれないリスクプレミアムを補正した実質的な収益力を測定する手段として位置付けられる。
役割と機能
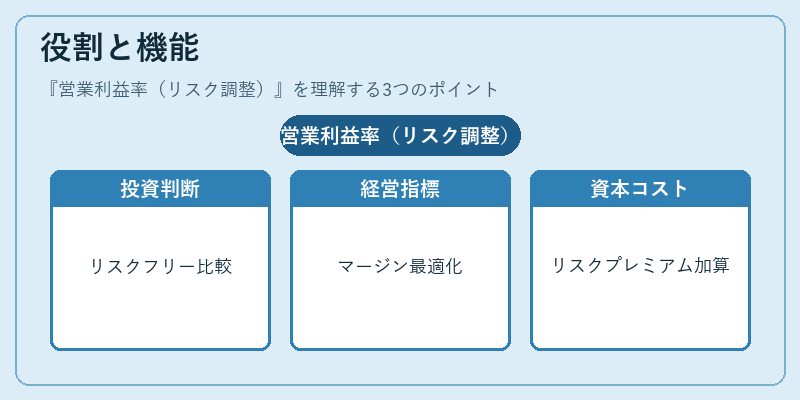
- 投資判断の基準:企業の営業効率をリスクフリーで比較し、株価評価やポートフォリオ構築に利用される。
- 経営指標の改善:管理職はリスク調整後のマージンを用いて、資本配分の最適化や業績目標設定に反映させる。
- 資本コストとの連携:WACCやROIC計算時に、営業利益率をベースにリスクプレミアムを加味することで、より正確な内部収益率を算出できる。
特徴
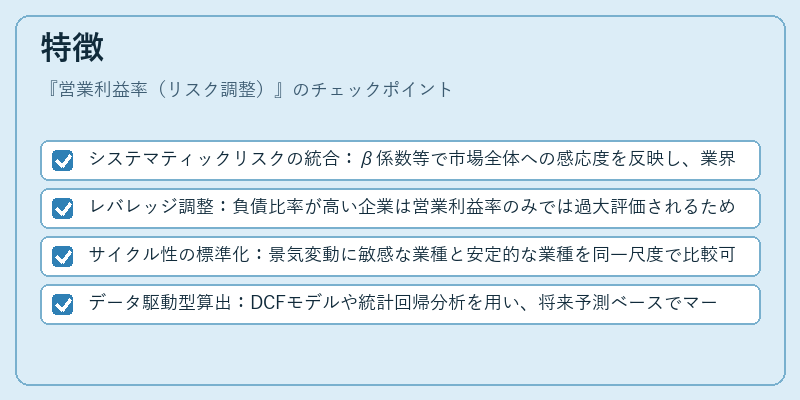
- システマティックリスクの統合:β係数等で市場全体への感応度を反映し、業界固有のボラティリティを除外する。
- レバレッジ調整:負債比率が高い企業は営業利益率のみでは過大評価されるため、資本構造に応じた補正を行う。
- サイクル性の標準化:景気変動に敏感な業種と安定的な業種を同一尺度で比較可能にする。
- データ駆動型算出:DCFモデルや統計回帰分析を用い、将来予測ベースでマージンを推定するケースが増加している。
現在の位置づけ
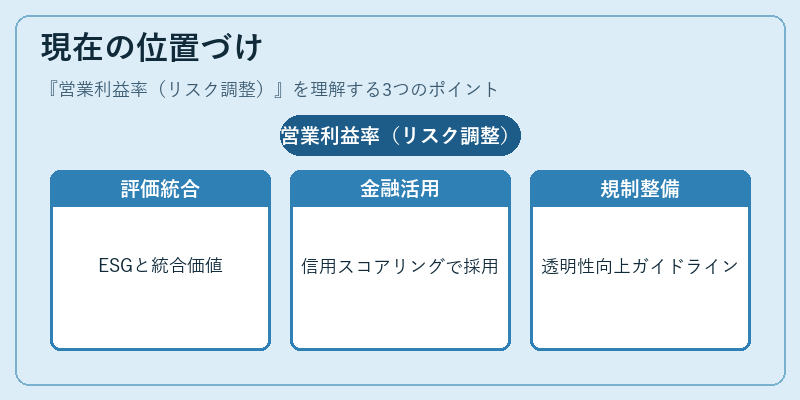
リスク調整営業利益率は、ESG評価やサステナビリティ指標と組み合わせて企業価値の総合的把握に活用されるようになっている。また、金融機関が信用スコアリングを行う際にも、同指標をベースにしたリスク調整済み収益性評価が採用されるケースが増加。近年はビッグデータ解析やAIによるリスク要因の定量化手法が進展し、より精緻な補正モデルが開発されている。業界標準として確立する一方で、規制当局も投資判断における透明性向上を目的に、指標使用のガイドライン整備を推進している。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事