WTI先物価格リスクプレミアム算出アルゴリズムとは、米国西テキサス中間(WTI)原油先物市場における将来価格と投資家が負担する実質的リスクを定量化し、期待収益率の評価を支援する数理モデルである。
目次
概要
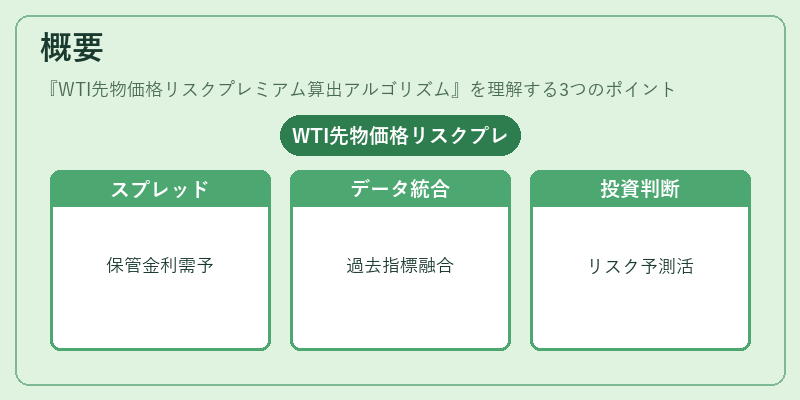
WTI先物は原油市場の代表的な指標として広く利用されている。先物価格と現物価格との差(スプレッド)は、保管コストや金利、供給・需要予測など複数のファクターから構成されるリスクプレミアムを示す。本アルゴリズムは、過去の価格データとマクロ経済指標を統合し、未来のリスクプレミアムを推定することで投資判断に必要な情報を提供する。市場参加者がヘッジ戦略やポートフォリオ配分を最適化する際に不可欠なツールとなっている。
役割と機能
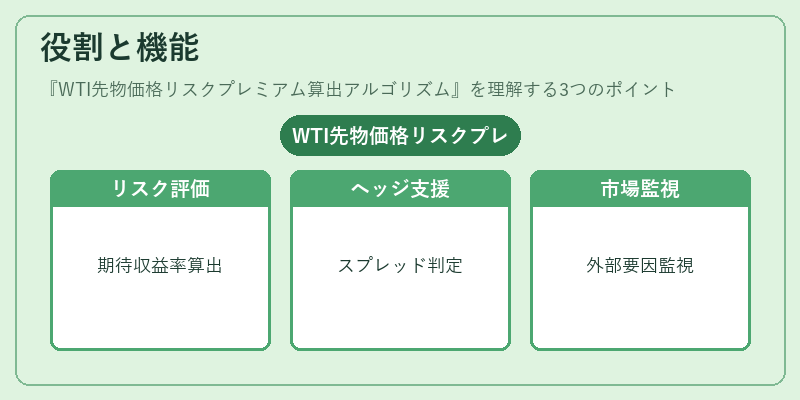
- 期待収益率の算出:先物価格からリスクフリー金利を差し引き、残るプレミアムを投資家が受け取るべき報酬として評価する。
- ヘッジ判断のサポート:現物と先物のスプレッドが過大か過小かを判定し、ヘッジコストの最適化に寄与する。
- 市場リスク管理:金利変動や供給ショックなど外部要因がプレミアムに与える影響をモニタリングし、ポートフォリオの耐久性を評価する。
特徴
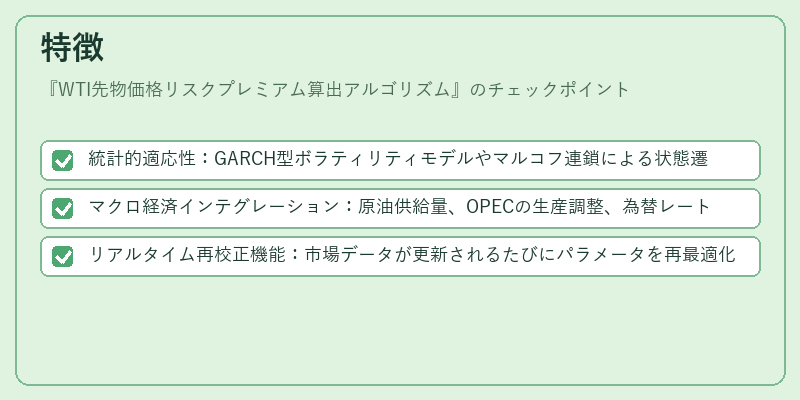
- 統計的適応性:GARCH型ボラティリティモデルやマルコフ連鎖による状態遷移解析を組み合わせ、時変化する市場環境に即座に対応できる。
- マクロ経済インテグレーション:原油供給量、OPECの生産調整、為替レートなど複数の外部指標を入力として利用し、プレミアム推定の精度を向上させる。
- リアルタイム再校正機能:市場データが更新されるたびにパラメータを再最適化し、遅延なく最新情報を反映する。
現在の位置づけ
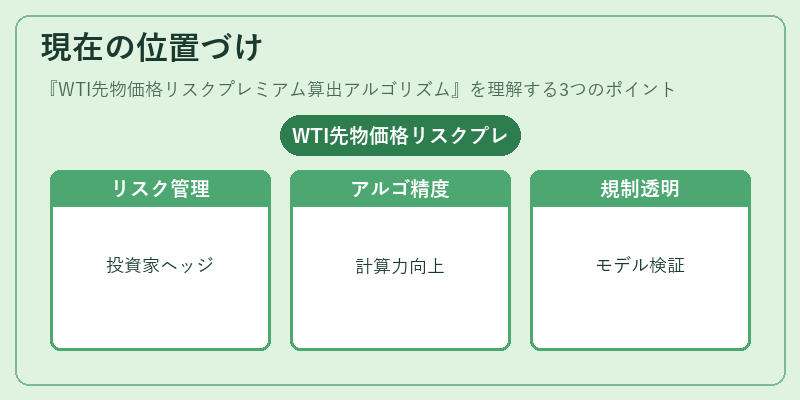
近年のエネルギー転換と規制強化により、WTI先物は投資家・ヘッジファンド間で重要なリスク管理手段として位置付けられている。アルゴリズムベースのプレミアム算出は、データ量の増大と計算能力の向上に伴い、より精緻な価格発見プロセスを実現している。また、ESG投資の拡大に伴い、環境要因がリスクプレミアムに与える影響を定量化する試みも進行中である。規制当局はアルゴリズムの透明性と公平性を重視し、モデル検証や報告義務の強化を求めている。
×
続きを読むには確認が必要です