FIRE退職金資産運用戦略指標分析とは、個人がFIRE(Financial Independence, Retire Early)を目指す際に、退職金や年金等の将来収入源と現在の貯蓄・投資ポートフォリオを統合し、可処分所得、固定費、流動性比率、住宅ローン控除など多様なファイナンス指標を用いて資産運用戦略を定量的に評価・最適化する手法である。
目次
概要
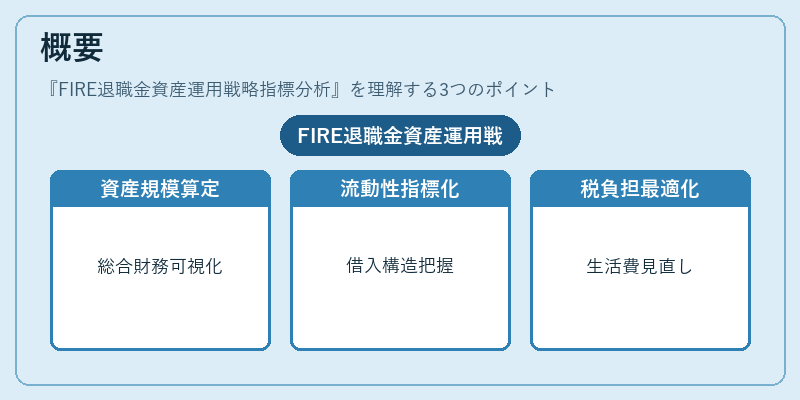
FIRE退職金資産運用戦略指標分析は、従来の単一の貯蓄率や投資リターンだけでは捉えきれない個人の総合的な財務状態を可視化することから生まれた。
固定費と可処分所得のバランスを把握しつつ、住宅ローン控除や教育費など長期負担を考慮した上で、退職金受取時に必要となる資産規模を算定する。
その後、流動性比率(手元現金・短期金融資産の割合)やリボ払い・カードローン等の借入構造を指標化し、将来キャッシュフローと投資ポートフォリオの相関を数値で示す。
このプロセスにより、個人は自動積立設定や家計簿アプリのデータ入力から得られる情報を活用し、退職金受取時の税負担最小化や生活費の見直しを実現する。
役割と機能
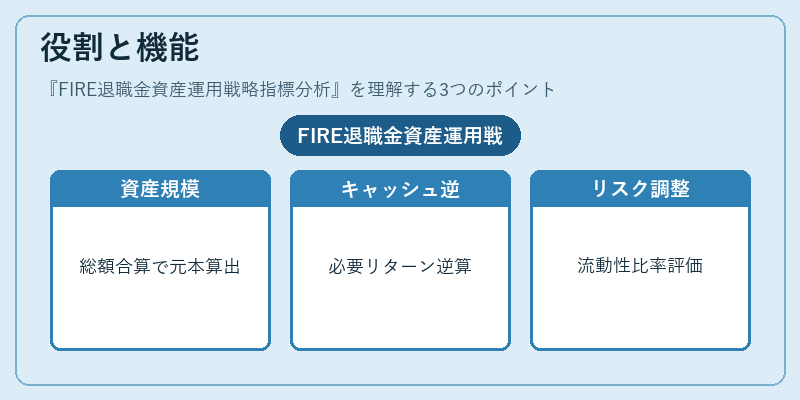
- 資産規模の定量化
退職金・年金総額+現在の投資残高を合算し、目標年金受給開始時点で必要な元本を算出。 - キャッシュフローシミュレーション
可処分所得と固定費(住宅ローン控除、教育費等)を差し引いた実質残余を基に、将来の生活水準維持に必要な投資リターンを逆算。 - リスク調整
流動性比率や借入構造(カードローン・リボ払い)の指標化により、短期的なキャッシュフロー不足リスクを定量評価。 - 最適化アルゴリズムの入力基礎
自動積立スケジュールやPayPay等の電子決済利用率を取り込み、投資配分と貯蓄ペースのシミュレーションを行う。
特徴
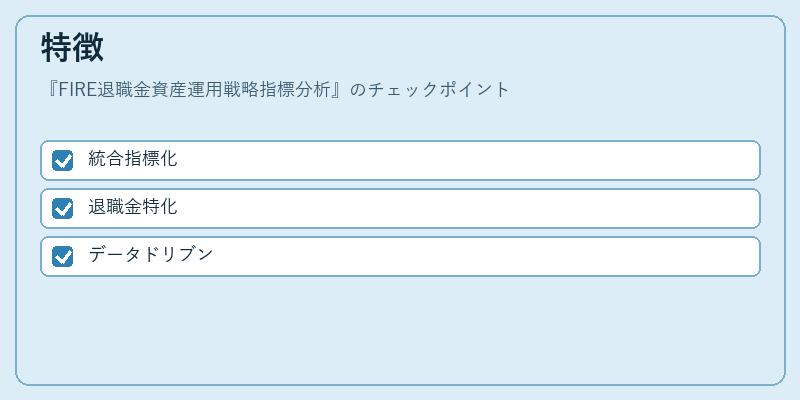
- 統合指標化
可処分所得・固定費・流動性比率・住宅ローン控除など複数の指標を一括で算出し、単一数値で総合評価できる点が他の個人ファイナンスツールと差異。 - 退職金特化
将来受取予定の退職金や年金を前提に設計されており、一般的な投資戦略とは別枠でリスク・リターンを最適化。 - データドリブン
家計簿アプリや自動積立設定などユーザーが日常的に生成するデータを入力ベースとし、実務性の高い分析結果を提供。
現在の位置づけ
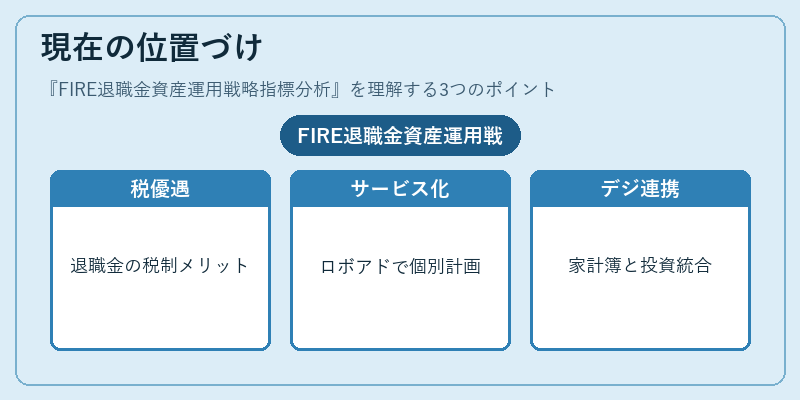
近年、FIRE運動の拡大に伴い個人投資家は退職金受取時の税制優遇や生活設計を精緻化するニーズが増加している。
その結果、金融機関やロボアドバイザーは「退職金資産運用戦略指標分析」をサービスに組み込み、顧客向けのパーソナライズド・プランニングを実施。
規制面では、税務上の控除対象外所得や投資信託の分配金課税ルールが変動する中で、指標ベースのリスク管理は合致したコンプライアンス手段として位置づけられている。
今後もデジタル家計簿や自動積立機能と連携しつつ、退職金受取時に最適な資産配分を提示するサービスが拡充される見込みである。
×
続きを読むには確認が必要です