iDeCo税優遇除外規定とは、個人型確定拠出年金(iDeCo)において、特定の投資信託・ETFが所得控除や退職時非課税などの税優遇を受けられないことを定める法的枠組みである。
目次
概要
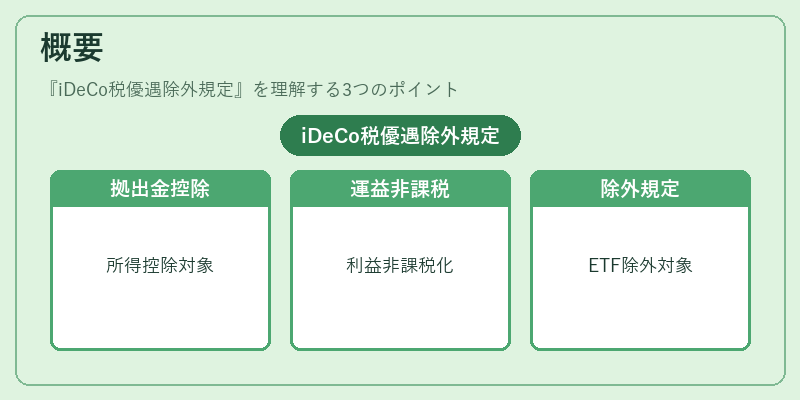
iDeCoは拠出金が所得控除対象となり、運用益も非課税になる制度である。だが、投資対象として認められる商品に対しては「税優遇除外規定」が設けられ、一定条件を満たさないETFや投信はこの特典の対象外とされる。この規定は、金融庁が市場の公正性・透明性確保を目的として制定した。
役割と機能
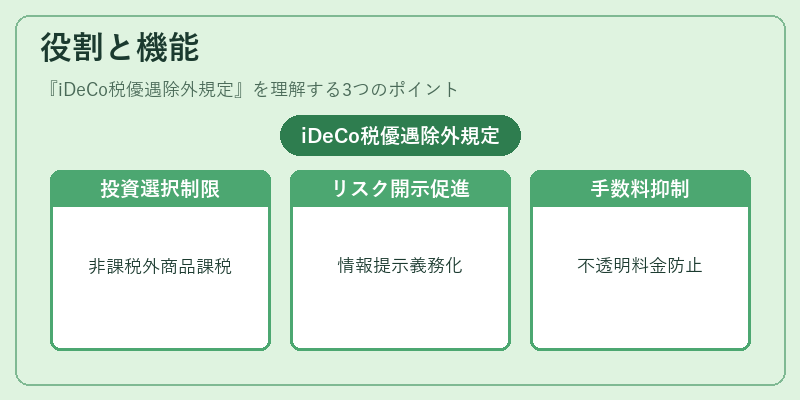
税優遇除外規定は、iDeCo内での投資選択肢を制限しつつ、投資家に対してリスク情報の開示を促す。具体的には、非課税枠が適用されない商品は運用益が通常税率で課税されるため、投資判断に慎重さが求められる。また、除外対象となることで過度なリスクテイクや不透明な手数料構造を抑制する役割も担う。
特徴
- 適用範囲限定:上場インデックスファンドの中でも特定の基準価額計算方法や分配金再投資が行われない商品は除外対象となる。
- 税負担の透明化:除外規定により、運用益に対する課税状況が明確になるため、投資家は税効果を正しく把握できる。
- 手数料との関係性:信託報酬や解約手数料が高い商品は除外されやすく、コストパフォーマンスの低さを示唆する指標となる。
現在の位置づけ
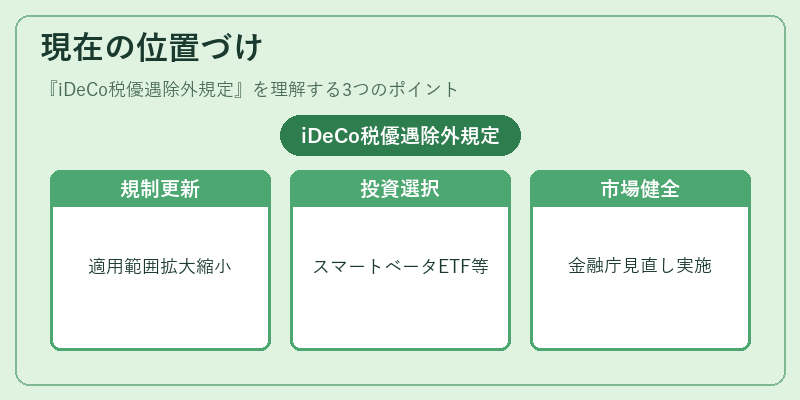
近年、iDeCo市場ではスマートベータ型ETFやファンドオブファンズへの関心が高まっている。税優遇除外規定は、こうした新興商品に対しても適用範囲を拡大・縮小する形で更新されており、投資家の選択肢とリスク管理のバランスを保つ重要な枠組みとして機能している。金融庁は定期的に規制見直しを行い、市場の健全性確保と税優遇制度の持続可能性を両立させている。
×
続きを読むには確認が必要です