iDeCo投資信託の投資上限額適用年度とは、個人型確定拠出年金(iDeCo)における投資信託への年間拠出可能額が設定される対象年度を示すものです。
概要
iDeCoは老後の資産形成を促進するため、国と厚生省が設計した税制優遇制度である。制度開始以降、政府は経済情勢や社会保障費の増大に応じて拠出上限額を段階的に見直してきた。その過程で「投資信託の投資上限額適用年度」が導入され、各年ごとに定められた上限額が適用される。これは、従業員の雇用形態や年齢層によって異なる拠出枠を正確に管理するために不可欠である。また、投資信託はiDeCo内で最も一般的な運用商品であり、その上限額は個人が選択できるファンドの種類やリスクプロファイルに直接影響を与える。
役割と機能
適用年度は、拠出者がその年に投資信託へ投入できる最大金額を決定する基準となる。金融機関やアドバイザーはこの情報をもとに、個別の資産配分計画を策定し、税優遇効果を最適化する。さらに、上限額が年度ごとに変更されるため、投資家はその都度調整を行い、余剰金を他の金融商品へ移すか、追加拠出を検討する必要がある。iDeCo内での投資信託は、株式・債券・不動産など多様な資産クラスに分散できるため、適用年度ごとの上限調整はポートフォリオ全体のリスク管理にも直結する。
特徴
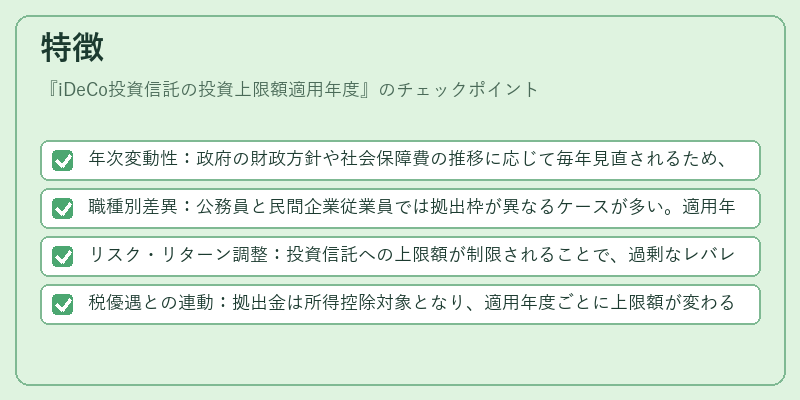
- 年次変動性:政府の財政方針や社会保障費の推移に応じて毎年見直されるため、投資家は年度ごとの上限額を把握しておく必要がある。
- 職種別差異:公務員と民間企業従業員では拠出枠が異なるケースが多い。適用年度はこの差異を反映するための指標となる。
- リスク・リターン調整:投資信託への上限額が制限されることで、過剰なレバレッジや高リスクファンドへの集中投資を抑える効果がある。
- 税優遇との連動:拠出金は所得控除対象となり、適用年度ごとに上限額が変わることで税負担の最小化戦略を立案できる。
現在の位置づけ
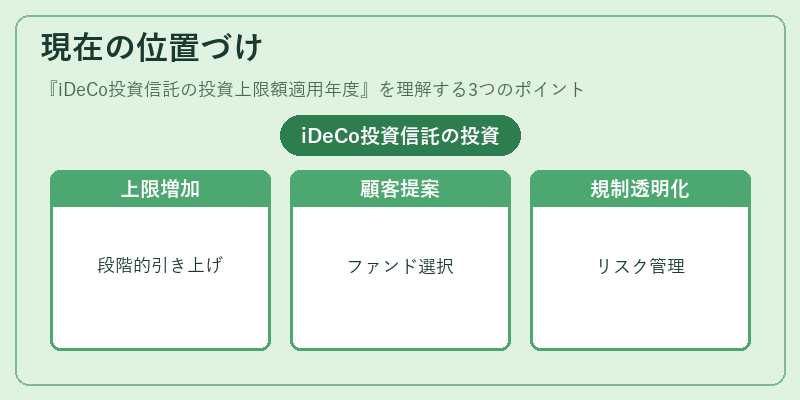
近年の経済環境では、少子高齢化による社会保障費増大が背景となり、iDeCoの拠出上限額は段階的に引き上げられる傾向にある。投資信託への適用年度は、その調整を反映した重要な指標として機能している。金融機関はこの情報を活用し、顧客へ最適なファンド選択やポートフォリオ再構築の提案を行っている。また、規制当局は投資家保護と制度持続性のバランスを考慮しつつ、年度ごとの上限設定を透明化する動きを強めている。結果として、iDeCo投資信託の投資上限額適用年度は、個人年金市場におけるリスク管理と税優遇戦略の両面で不可欠な概念となっている。
続きを読むには確認が必要です
関連記事