告知後見合免除規定とは、保険契約において被保険者が保険会社に対して告知義務を履行しない場合に、保険会社が保険金支払いや契約解除を免除する規定である。
概要
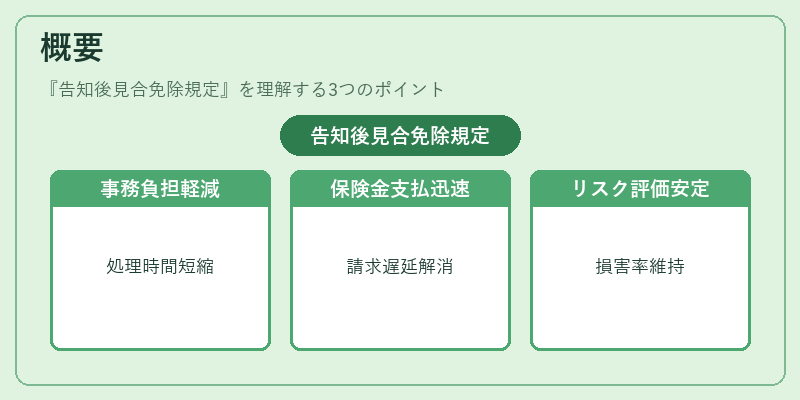
告知後見合免除規定は、保険業務における事務負担の軽減と迅速な保険金支払いを目的として制定された。従来、保険金請求後に被保険者が追加情報を提出しなければならないケースが多く、これが保険会社の処理遅延やリスク評価の不確実性を増大させていた。規定は、特定の保険商品(終身保険・養老保険・収入保障保険・地震保険等)に限定して適用され、被保険者の告知義務が履行されなかった場合でも、保険会社が一定の条件下で保険金支払いや契約解除を免除できるように設計されている。これにより、保険会社は大数の法則に基づく損害率管理を維持しつつ、被保険者に対するサービス向上を図ることが可能となった。
役割と機能
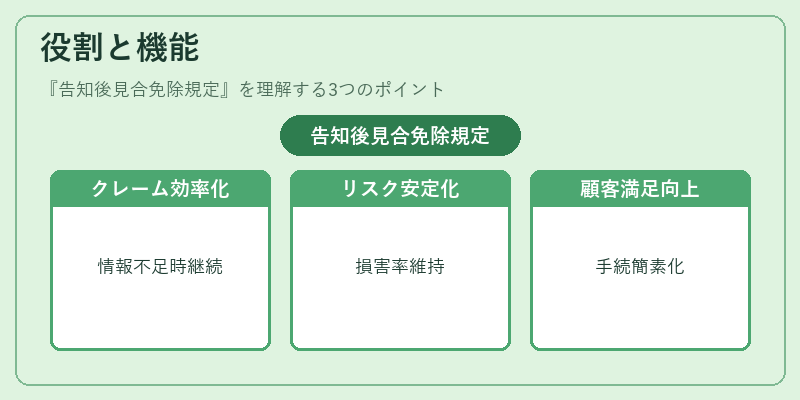
告知後見合免除規定は、主に以下の場面で機能する。
1. クレーム処理の効率化:被保険者が追加情報を提出できない状況(例:死亡後の家族が情報を持たないケース)において、保険会社が保険金支払いを継続できる。
2. リスク管理の安定化:保険会社は、予測可能な損害率とコンバインドレシオを維持しやすくなる。
3. 顧客満足度の向上:手続きの簡素化により、被保険者やその遺族の負担が軽減される。
4. 再保険プールへの影響:免除規定適用により、再保険契約における損害率の見積もりが安定し、ソルベンシーマージンの確保に寄与する。
特徴
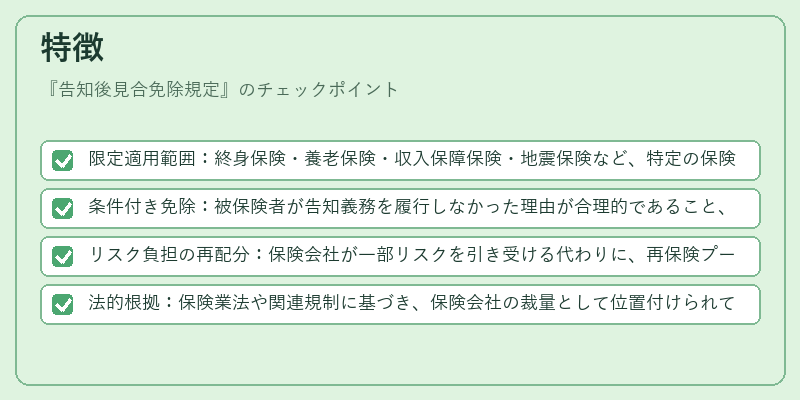
- 限定適用範囲:終身保険・養老保険・収入保障保険・地震保険など、特定の保険商品にのみ適用される。
- 条件付き免除:被保険者が告知義務を履行しなかった理由が合理的であること、または保険会社が事前に同意した場合に限り免除が認められる。
- リスク負担の再配分:保険会社が一部リスクを引き受ける代わりに、再保険プールやソルベンシーマージンでのリスク分散を図る。
- 法的根拠:保険業法や関連規制に基づき、保険会社の裁量として位置付けられている。
現在の位置づけ
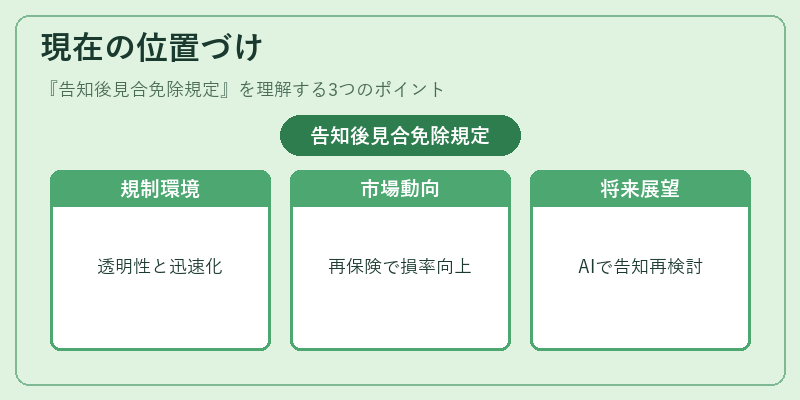
近年、保険業界はデジタル化と顧客志向の強化により、手続きの簡素化が急務となっている。告知後見合免除規定は、こうした動向の中で重要な位置を占めており、特に生命保険と地震保険において顕著に活用されている。
- 規制環境:ソルベンシーIIや国内の保険法改正により、保険会社はリスク管理の透明性と顧客保護を両立させる必要がある。規定は、これらの要件を満たしつつ、保険金支払いの迅速化を実現する手段として評価されている。
- 市場動向:再保険市場では、免除規定の適用により損害率の予測精度が向上し、コンバインドレシオの改善が期待される。
- 将来展望:AIやビッグデータを活用したリスク評価の進展により、告知義務の必要性が再検討される可能性があるが、現時点では規定は保険会社のリスク管理戦略に不可欠な要素である。
続きを読むには確認が必要です