準備金金利リスクシステムとは、中央銀行が金融機関に対して保有する準備金の金利変動によるリスクを測定・管理し、政策金利と市場金利の乖離や為替変動等から生じる資産負債ミスマッチを抑制する枠組みである。
概要
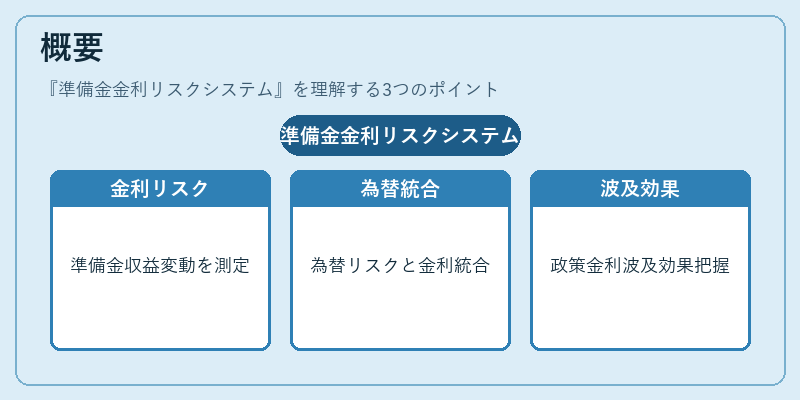
準備金金利リスクシステムは、20 世紀後半の金融危機以降、中央銀行が政策金利を通じて市場に流動性を供給・回収する際に不可欠となった。従来の準備率制度では、単に残高を制限するだけでなく、残高に対して付与される金利(利息)が金融機関の資産負債構造に与える影響を定量化し、リスク管理の対象とした。これにより、政策金利が変動した際に生じる準備金収益の増減が、金融機関のキャッシュフローやバランスシート全体に与える波及効果を把握できるようになった。
また、為替市場の変動や国際資本移動の激化に伴い、準備金自体が外貨建てになるケースも増加したため、為替リスクと金利リスクを統合的に扱う必要性が高まった。このような背景から、各国中央銀行は独自の「準備金金利リスクシステム」を設計し、金融政策の透明性と安定性を確保している。
役割と機能
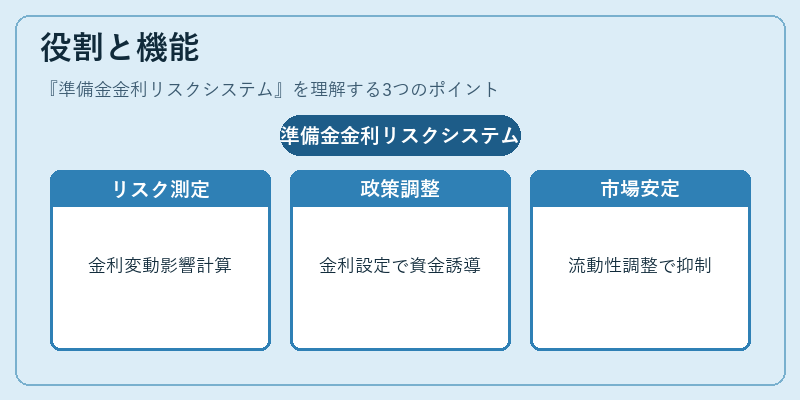
- リスク測定 – 準備金残高に対する金利変動の影響をバランスシートレベルで定量化し、VaR(価値-at-リスク)やストレステストを実施。
- 政策調整手段 – 金利付き準備金(IOER/IOR)の設定により、金融機関の資金コストを誘導し、マネーサプライとインフレ目標への影響を制御。
- 市場安定化 – 需給バランスを調整するため、必要に応じてリポ取引やオーバーナイト貸付の金利を変更し、過剰流動性の抑制・不足流動性の供給を行う。
- 国際協調 – 主要中央銀行間で金利政策の相互作用を監視し、為替市場への影響を最小化するために情報共有や共同施策を実施。
特徴
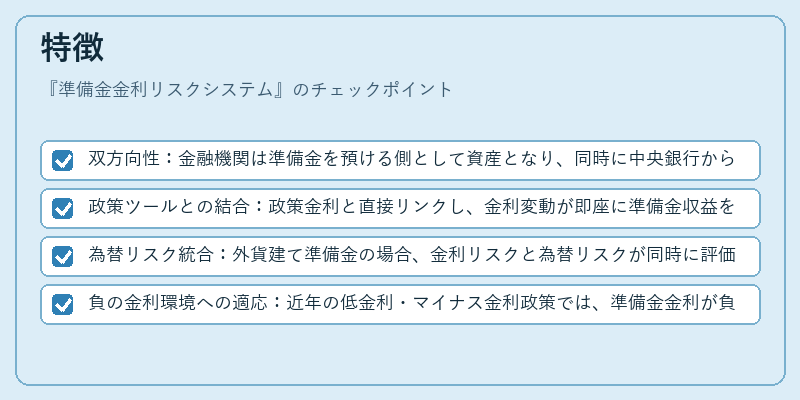
- 双方向性:金融機関は準備金を預ける側として資産となり、同時に中央銀行からの金利受取人として負債側にも位置付けられる。
- 政策ツールとの結合:政策金利と直接リンクし、金利変動が即座に準備金収益を通じて金融機関へ伝わる点が他の流動性管理手段とは異なる。
- 為替リスク統合:外貨建て準備金の場合、金利リスクと為替リスクが同時に評価されるため、複雑なヘッジ戦略が必要となる。
- 負の金利環境への適応:近年の低金利・マイナス金利政策では、準備金金利が負になるケースも増え、金融機関にとっては資産損失リスクを伴う新たな課題となった。
現在の位置づけ
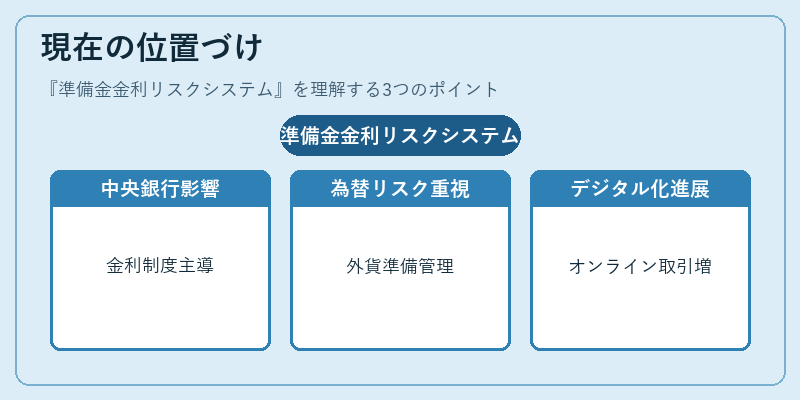
現在、世界主要中央銀行(FRB・ECB・BoE・BoJ・PBoC)はそれぞれ独自の準備金金利制度を採用しており、金融市場への影響力は依然として大きい。特に、欧州中央銀行ではマイナス金利政策が長期化し、準備金金利リスクシステムはインフレ目標達成と金融安定の両立を図る上で不可欠となっている。
一方、新興国経済においては為替変動が激しく、外貨建て準備金の金利リスク管理が重要視されている。さらに、デジタル通貨やシステム化された金融インフラの進展に伴い、従来のオフラインで行われていた準備金取引もオンライン上で実施されるケースが増加し、リスク管理手法の高度化が求められている。
規制面では、Basel III の資本要件と連動したリスク評価基準により、金融機関は準備金金利リスクを自己資本比率に反映させる必要があるため、システムの精度と透明性が一層重要化している。
続きを読むには確認が必要です