Tier2資本比率とは、銀行等の自己資本のうち、Tier1以外で規制上認められた追加的な資本を指し、その総額をバランスシート全体に対する割合として示す指標である。
目次
概要
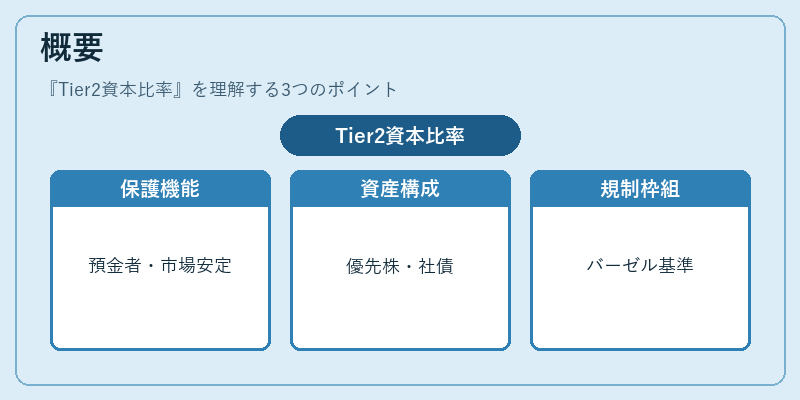
金融機関は経営リスクに備えるため自己資本比率を維持する義務がある。Tier2資本は、預金者保護や市場信頼性確保の観点から設けられた二次的資本であり、主に発行した優先株式や一定期間満期の社債などが該当する。バーゼル合意ではTier2資本を「追加的な吸収力」として位置づけ、Tier1とともに総自己資本比率を算定する枠組みを確立した。
役割と機能
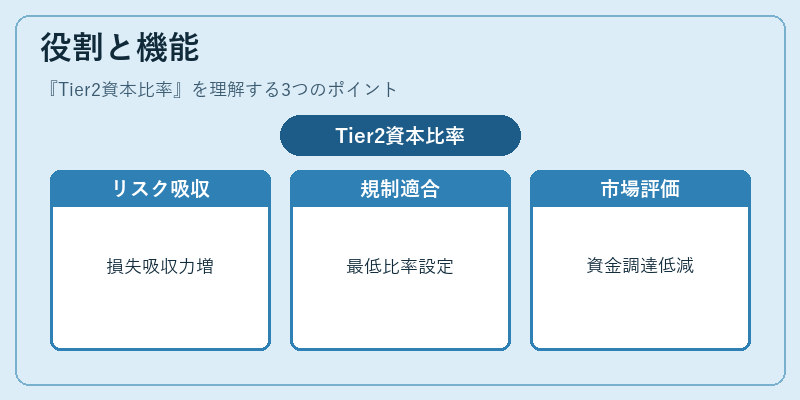
・リスク吸収力の拡充:Tier1資本が不足した際に追加で損失を吸収できるため、金融システム全体の安定性向上に寄与する。
・規制適合性確保:各国の監督当局は総自己資本比率(Tier1+Tier2)を基準とし、最低限度を設定している。
・市場評価への影響:Tier2比率が高い銀行は信用格付け機関から安定性評価を受けやすく、資金調達コストの低減につながる。
特徴
- 償還期限が限定的:Tier2資本は通常数年以内に償還されるため、長期的なリスク吸収力はTier1より劣る。
- 優先順位:損失発生時の償却順序はTier1>Tier2となり、投資家への保護水準が低い。
- 計算上の減価:一定条件下で「減価」処理される場合があり、実質的な吸収力が制限されることもある。
現在の位置づけ
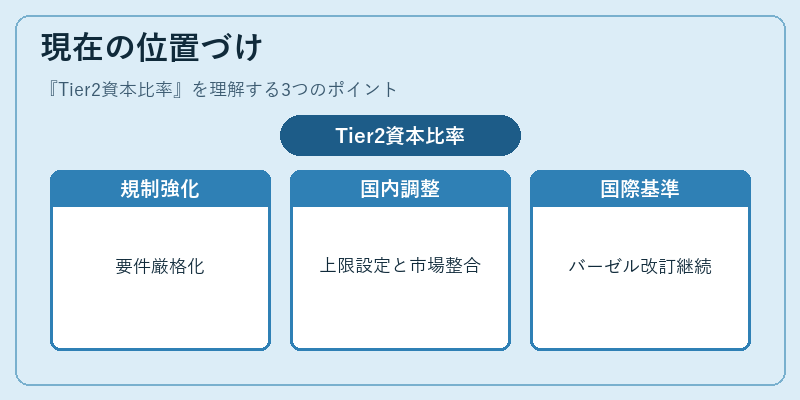
近年の金融危機後、規制当局はTier2資本の構成要件を厳格化し、発行可能な証券種別や減価率に関するガイドラインを更新している。日本では金融庁が「自己資本比率規制」に基づき、銀行・信託銀行等に対してTier2比率の上限設定を行い、国内外の市場慣行と整合性を図っている。また、国際的な統一基準としてバーゼル合意が継続的に改訂される中で、Tier2資本は金融機関のバランスシート健全化策の重要要素として位置づけられ続けている。
×
続きを読むには確認が必要です