株主優待制度の見直し手順とは、企業が株主に対する優待内容を変更・廃止する際に遵守すべき法的・組織的プロセスを指す。
目次
概要
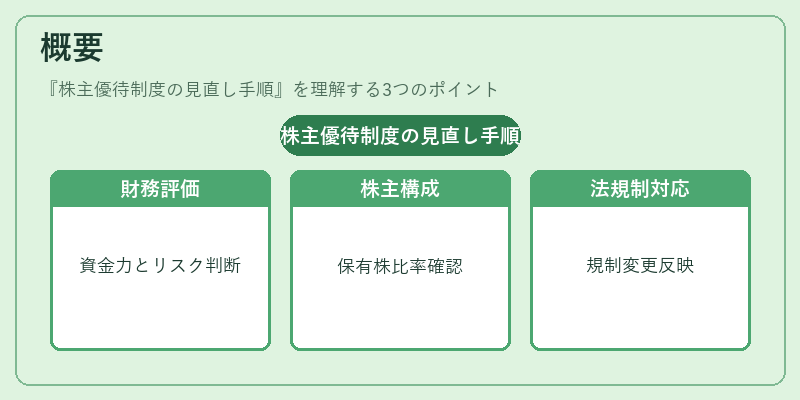
株主優待制度は、株主の保有株数に応じて商品券やサービスを提供することで株主価値を高める手段である。見直し手順は、企業の財務状況、株主構成、法規制の変化を踏まえて優待の妥当性を評価し、必要に応じて制度を改定・廃止するために設けられる。制度変更は、株主総会での承認を得る必要があるため、事前に取締役会での検討が不可欠である。
役割と機能
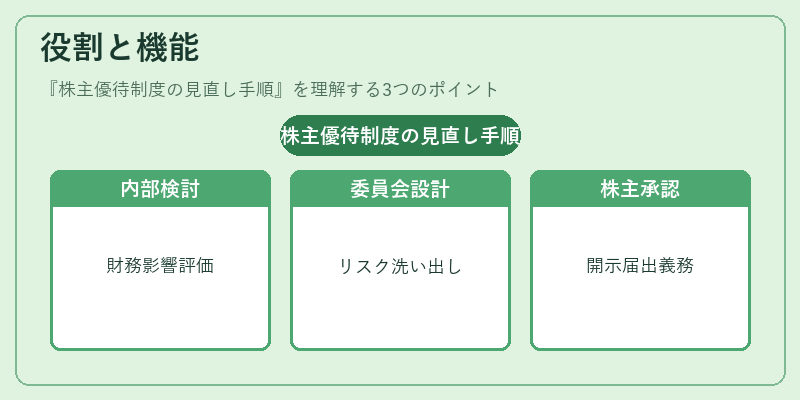
- 内部検討:取締役会が優待の財務影響・株主価値への寄与を評価。
- 専門委員会:株主優待委員会や報酬委員会が詳細設計を行い、リスクを洗い出す。
- 法務・監査:法務部門が法令遵守を確認し、監査役が内部統制を検証。
- 株主総会:変更案を株主に提示し、投票で承認を取得。
- 開示・届出:承認後、所定の開示義務を履行し、必要に応じて金融庁等へ届出を行う。
この一連の流れは、株主の権利保護と企業の透明性確保を両立させる役割を果たす。
特徴
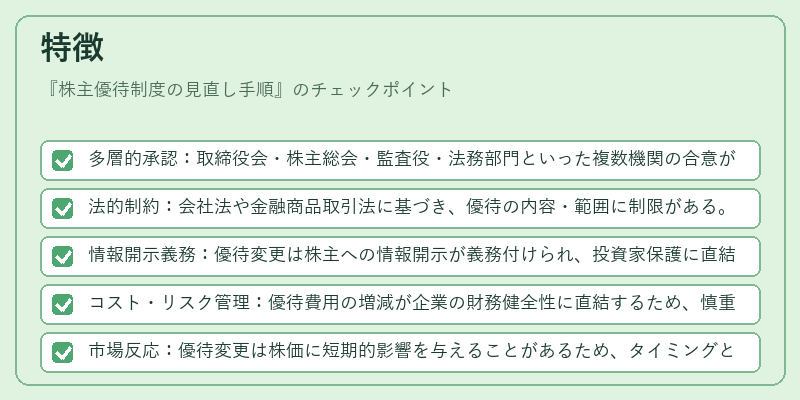
- 多層的承認:取締役会・株主総会・監査役・法務部門といった複数機関の合意が必要。
- 法的制約:会社法や金融商品取引法に基づき、優待の内容・範囲に制限がある。
- 情報開示義務:優待変更は株主への情報開示が義務付けられ、投資家保護に直結。
- コスト・リスク管理:優待費用の増減が企業の財務健全性に直結するため、慎重な評価が求められる。
- 市場反応:優待変更は株価に短期的影響を与えることがあるため、タイミングとコミュニケーションが重要。
現在の位置づけ
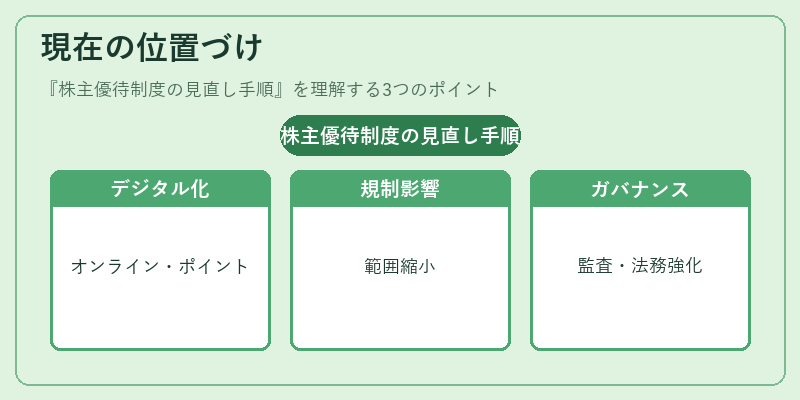
近年、企業はコスト圧縮と株主還元のバランスを再検討する中で、優待制度の見直しが頻繁に行われている。特に、デジタル化の進展によりオンライン優待やポイント型優待への移行が進む一方で、税制変更や規制強化の影響で優待の範囲が縮小されるケースも増えている。監査役や法務部門の役割が強化され、企業はリスク管理と投資家コミュニケーションを統合した見直し体制を構築している。金融庁は優待制度の透明性確保を目的に、定期的な開示要件の見直しを進めている。
×
続きを読むには確認が必要です