IFRS 16 リース開示(Lease Disclosures)とは、国際財務報告基準(IFRS)におけるリース取引の情報を財務諸表使用者に提供するための詳細な開示要件である。
概要
従来のIAS 17では、運用リースと金融リースが区別され、運用リースは貸借対照表から除外されていた。しかし、実態を反映しにくい点や比較性の欠如が指摘されたため、IFRS 16 は「すべてのリースを資産・負債として認識」する枠組みへと刷新した。これに伴い、企業はリース取引の実質的な影響を財務諸表に反映し、投資家や貸借関係者が正確に評価できるようにするため、詳細な開示要件を設けた。
役割と機能
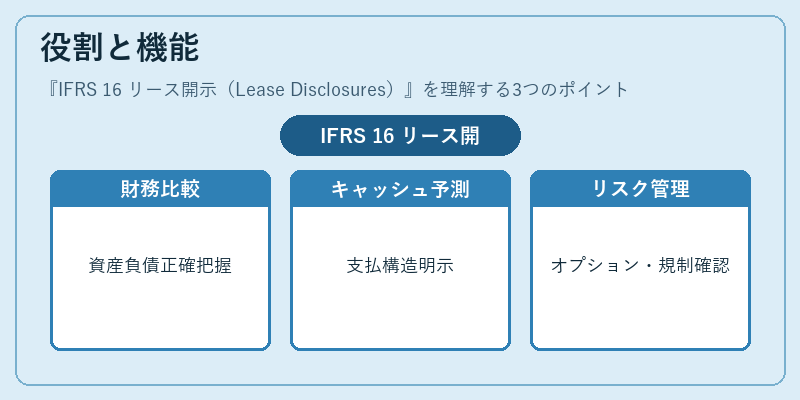
IFRS 16 リース開示は、リース取引の性質・規模・将来負担を明らかにし、以下の場面で重要な情報源となる。
- 財務諸表の比較性 – 企業間や時系列での財務比率(ROIC、自己資本比率など)の計算において、リース負債を含めた総資産・総負債が正確に把握できる。
- キャッシュフロー予測 – リース負債の償還スケジュールや支払利息の構造が開示されることで、将来のキャッシュアウトフローを予測しやすくなる。
- リスク管理 – 変動金額や契約上のオプション(延長・購入権など)が明記され、経営陣はリースに伴うリスクと機会を評価できる。
- 監査・規制遵守 – 規制当局や投資家がIFRS 16 の適用状況を確認し、コンプライアンスの有無を判断する基準となる。
特徴
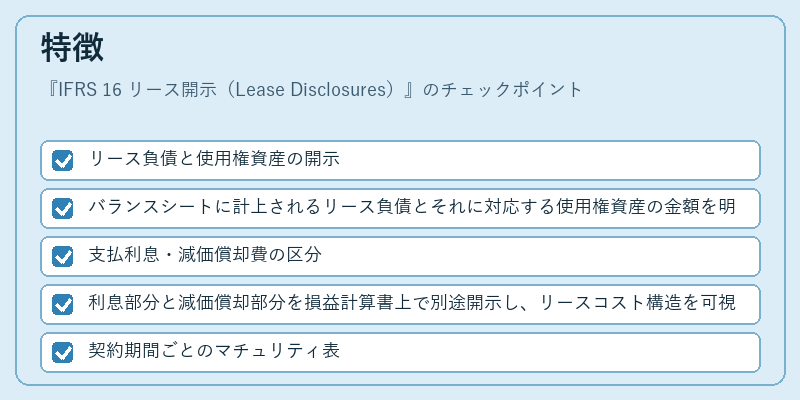
- リース負債と使用権資産の開示
- バランスシートに計上されるリース負債とそれに対応する使用権資産の金額を明記し、合算での総額も提示。
- 支払利息・減価償却費の区分
- 利息部分と減価償却部分を損益計算書上で別途開示し、リースコスト構造を可視化。
- 契約期間ごとのマチュリティ表
- 将来10年以内の支払額を時系列で示すことで、短期・長期負債の区分が明確になる。
- 変動金額の説明
- インフレ連動や市場利率に応じて変動する金額の計算方法と影響範囲を開示。
- オプション・契約条項
- 購入権、延長オプション、解約条件など、リース期間中に発生し得る変更点を記載。
これらの要素は、従来のIAS 17 の「運用リース」開示と比べて情報量が大幅に増加しており、企業の財務構造をより透明にする役割を果たす。
現在の位置づけ
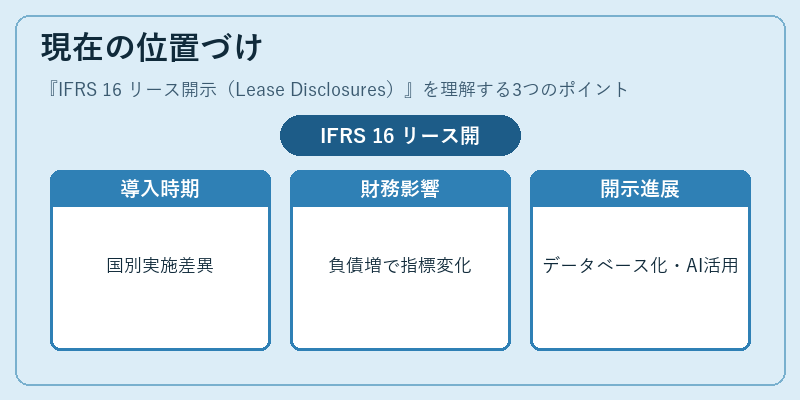
IFRS 16 は多くの国で既に実施されているが、採用開始時期は各会計年度や地域によって異なる。導入後、多数の企業がリース負債を資本構造に組み込むことで、自己資本比率や流動比率に大きな変化をもたらした。特に、不動産・機械設備を多く保有する製造業や物流業では、リース負債の増加が財務指標に顕著に影響し、投資家評価の基準として重要視されている。
近年は、短期リース(12か月以内)を除外できる選択オプションや、変動金額の計算方法に関するガイダンスが議論されており、実務上の負担軽減と情報の質向上が求められている。さらに、IFRS 16 の開示項目を統合したデータベース化や、AIによる自動抽出ツールの導入も進行中で、将来的には開示作業の効率化とエラー削減が期待されている。
総じて、IFRS 16 リース開示は企業のリース取引を財務諸表に統合し、投資家・貸借関係者に対して透明性と比較可能性を提供する不可欠な枠組みとなっている。
続きを読むには確認が必要です
関連記事