株式保全措置とは、企業が退職金や相続・事業承継の際に、株式を担保として確保し、債務者の財産流出を防止するために設けられる法的手段である。
目次
概要
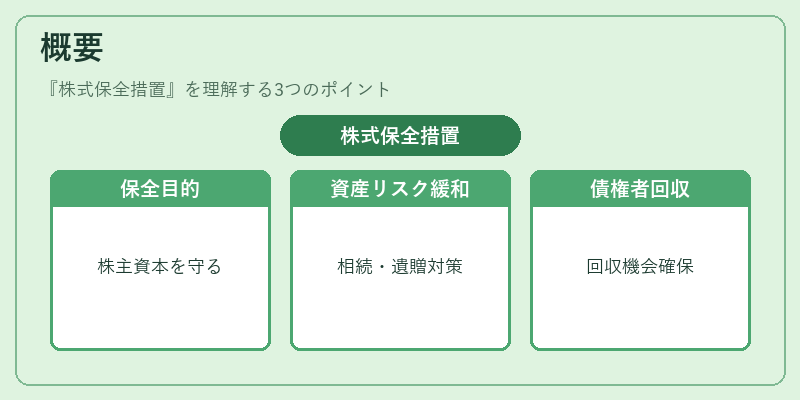
株式保全措置は、企業が倒産や経営危機に直面した際に、株主資本を担保として確実に保護し、債権者の回収機会を確保するために制定された。退職金制度の運用や相続・遺贈時の株式分割、事業承継計画で発生する資産移転リスクを緩和する目的も兼ねている。
役割と機能
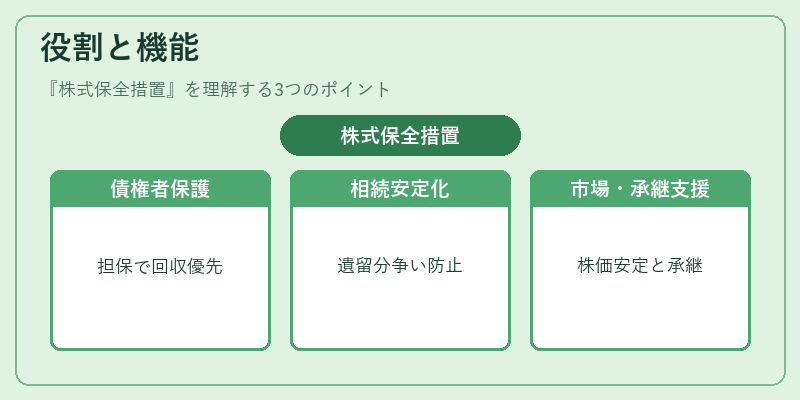
- 債権者保護:株式が担保として固定されることで、企業倒産時に優先的に回収できる。
- 相続・遺贈の安定化:相続人間での株式分割を円滑にし、遺留分争いを防止。
- 事業承継の支援:後継者が株式を取得する際に、資金調達の担保として活用できる。
- 市場安定化:大規模な株式売却による価格変動を抑制し、企業価値を維持。
特徴
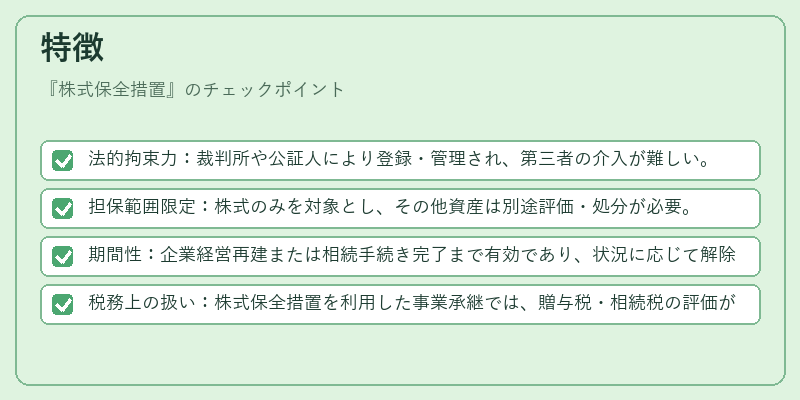
- 法的拘束力:裁判所や公証人により登録・管理され、第三者の介入が難しい。
- 担保範囲限定:株式のみを対象とし、その他資産は別途評価・処分が必要。
- 期間性:企業経営再建または相続手続き完了まで有効であり、状況に応じて解除される。
- 税務上の扱い:株式保全措置を利用した事業承継では、贈与税・相続税の評価が変わり得る。
現在の位置づけ
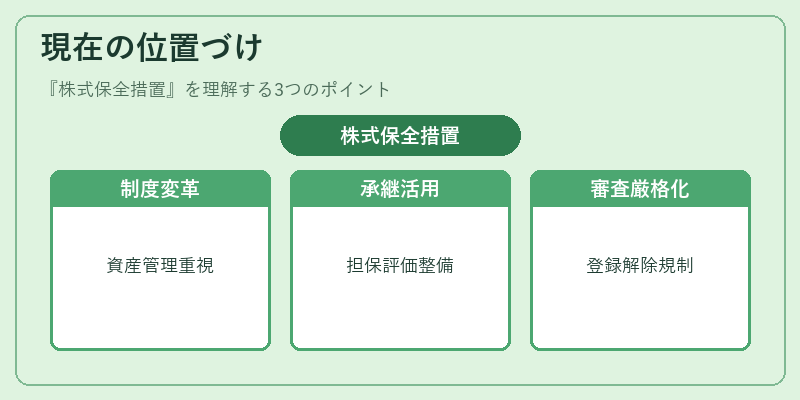
近年の企業統治改革や相続税制改正に伴い、株式保全措置は重要な資産管理手段として注目されている。特に中小企業の事業承継計画で活用が進み、金融機関との連携による担保評価方法の標準化も進行中。裁判所や公的機関は、透明性と公平性を確保するため、登録手続きや解除条件に対して厳格な審査基準を設けている。
×
続きを読むには確認が必要です