株式希薄化計算手順とは、企業が新規資金調達やストックオプション行使に伴い、既存株主の持分比率を再計算するための一連の方法である。
目次
概要
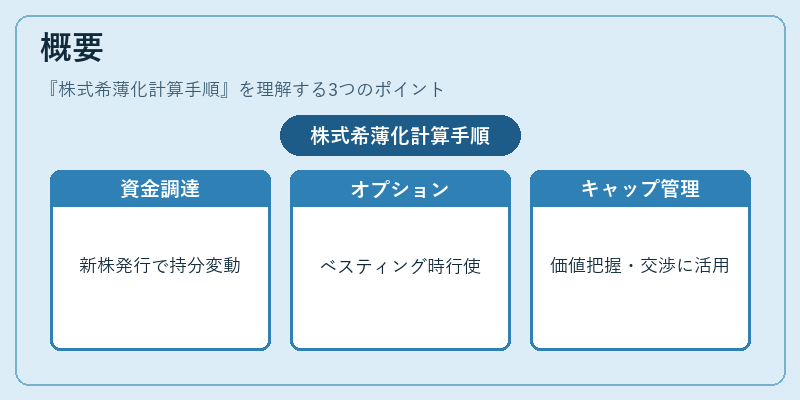
スタートアップはシードラウンドからシリーズA、さらには複数回のファイナンスを経て資金調達を行う。各ラウンドでは投資家が新株を取得し、既存株主の持分比率が変動するため、希薄化計算は不可欠である。また、ストックオプションやベスティング期間の終了時に発生する行使も同様に持分構造に影響を与える。希薄化計算手順は、投資家と創業者が将来のエグジット価値を正確に把握し、交渉やキャップテーブル管理に活用される。
役割と機能
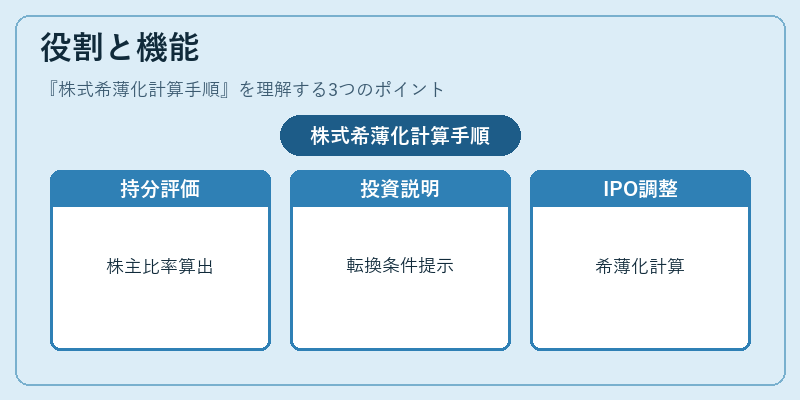
- 持分比率の再評価:新株発行後の各株主の保有割合を算出。
- 投資家への説明資料作成:SAFE・コンバーチブルノートが転換する際に、転換価格と発行株数を計算し、投資家へ提示。
- IPO準備:上場前に必要な公開株式比率や内部留保の調整を図るため、希薄化シミュレーションが実施される。
- エグジット戦略策定:買収・合併時において、各株主の受取額を算出する基礎データとなる。
特徴
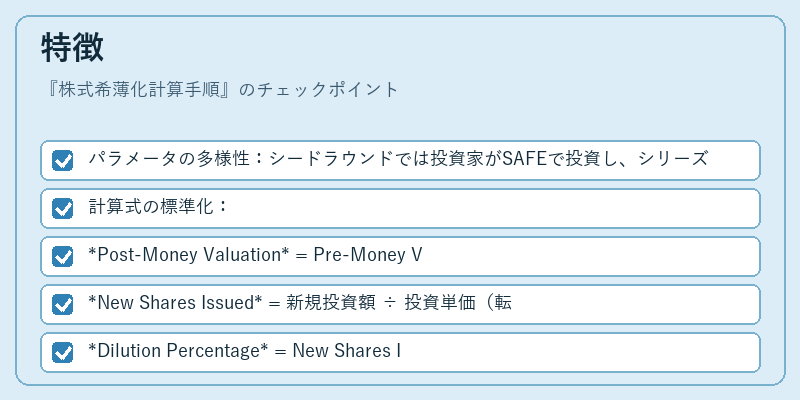
- パラメータの多様性:シードラウンドでは投資家がSAFEで投資し、シリーズAではコンバーチブルノートが転換。加えてストックオプション行使により新株発行が生じる。
- 計算式の標準化:
- Post‑Money Valuation = Pre‑Money Valuation + 新規投資額
- New Shares Issued = 新規投資額 ÷ 投資単価(転換価格)
- Dilution Percentage = New Shares Issued ÷ (既存株式数 + New Shares Issued) × 100
- シミュレーションの必要性:複数回のラウンドを想定した場合、各段階での希薄化率が累積的に変動するため、キャップテーブルソフトウェアやスプレッドシートで逐次計算を行う。
- 法規制との整合性:株主総会決議・定款変更への影響を考慮し、希薄化後の株式構成が会社法上の要件を満たすか検証する点が重要。
現在の位置づけ
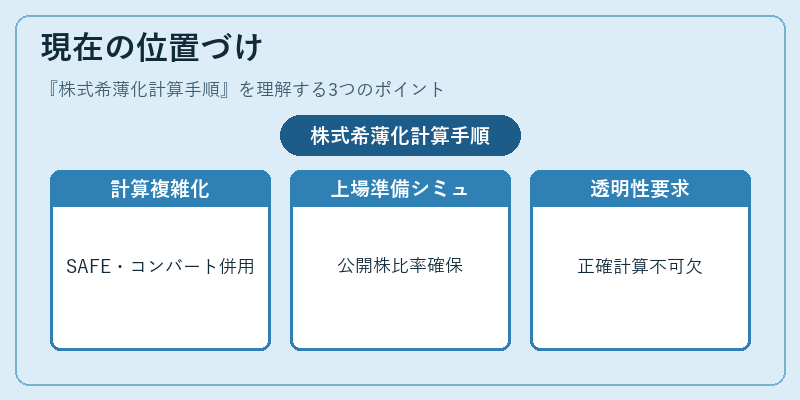
近年のベンチャー資金調達環境では、SAFEやコンバーチブルノートの併用が一般的になり、希薄化計算手順はより複雑化している。加えて、IPO予備審査を受ける企業は、上場時に必要な公開株式比率(通常10〜15%)を確保するため、事前に多段階のシミュレーションを実施するケースが増えている。また、規制強化や投資家保護の観点から、投資契約書における転換条件・オプション行使条項の明確化が求められ、希薄化計算手順は投資契約の核となっている。企業価値評価(バリュエーション)が高まれば分子・分母の比率が変わり、株主構成に大きな影響を与えるため、正確かつ透明性のある計算プロセスはスタートアップとVCファンド双方にとって不可欠である。
×
続きを読むには確認が必要です