株式相続税控除対象資産一覧とは、相続人が取得する株式に対して相続税の軽減措置を受けられるよう設定された、特定の条件を満たす株式をまとめたリストである。
目次
概要
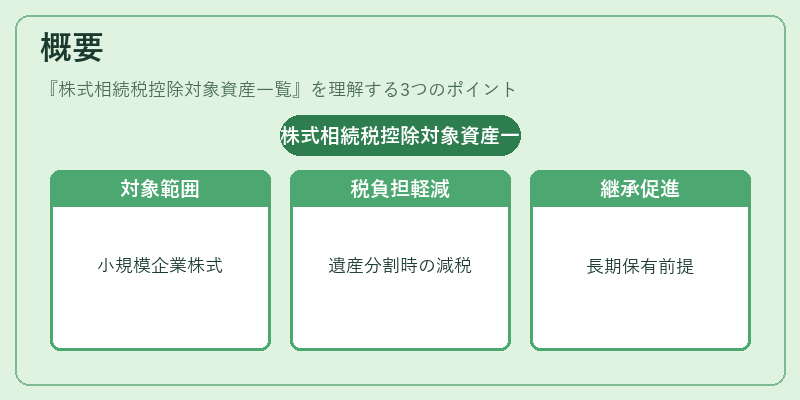
相続税法に基づき、事業承継や家族経営企業の存続を支援する目的から設けられた制度である。上場・非上場問わず、一定規模以下の会社の株式が対象となり、遺産分割時に税負担を軽減する役割を果たす。小規模企業の継承促進と相続財産の円滑な移転を図るため、制度設計は長期的保有を前提としている。
役割と機能
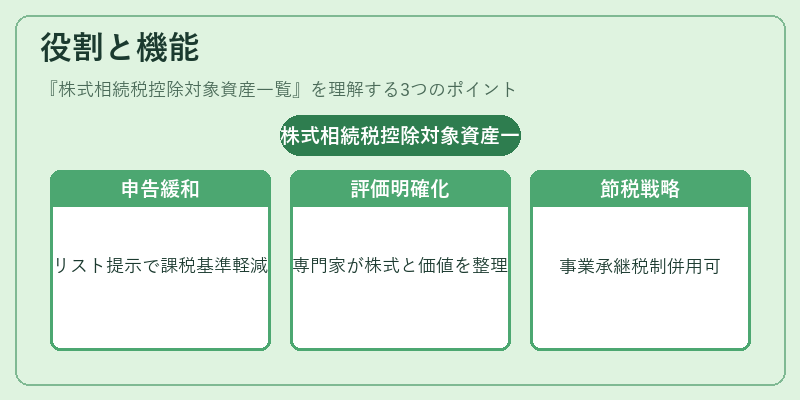
遺産分割や遺言信託において、株式が相続財産に含まれる場合、税務署への申告時に「株式相続税控除対象資産一覧」を提示することで、課税価格の算定基準を緩和できる。税理士や弁護士はこのリストを用いて、遺族が取得すべき株式とその評価額を明確化し、相続税計算に反映させる。また、事業承継税制との併用も可能であり、複合的な節税戦略の一環として活用される。
特徴
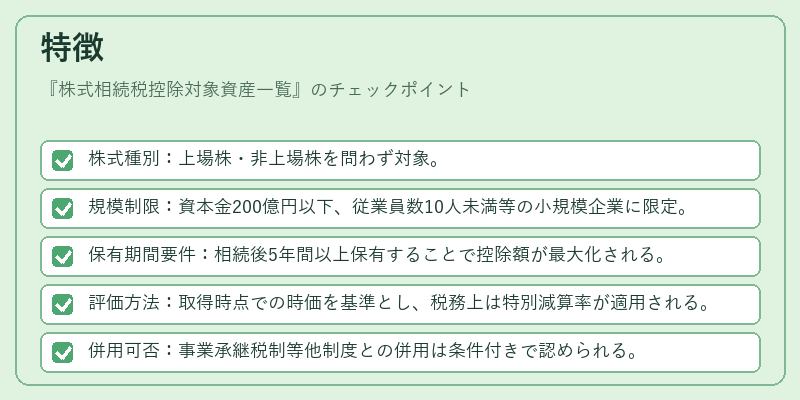
- 株式種別:上場株・非上場株を問わず対象。
- 規模制限:資本金200億円以下、従業員数10人未満等の小規模企業に限定。
- 保有期間要件:相続後5年間以上保有することで控除額が最大化される。
- 評価方法:取得時点での時価を基準とし、税務上は特別減算率が適用される。
- 併用可否:事業承継税制等他制度との併用は条件付きで認められる。
現在の位置づけ
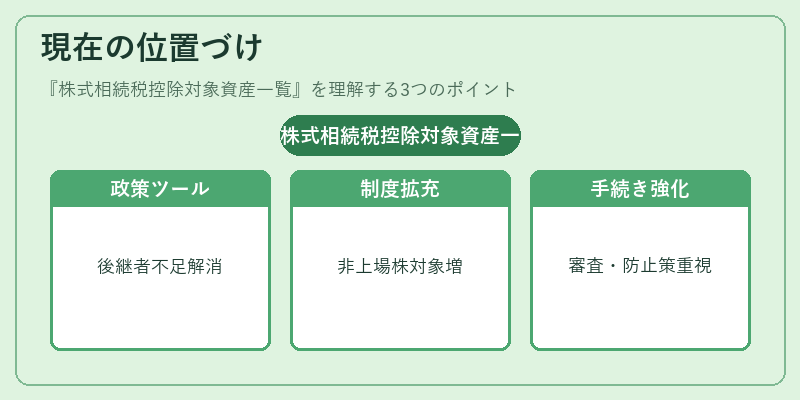
近年、少子高齢化に伴う家族経営企業の後継者不足が深刻化する中、この控除は重要な政策ツールとして位置付けられている。税制改正やガイドラインの更新が行われることで、適用範囲や計算方法が微調整されている。特に非上場株を対象とした制度拡充が進められ、事業継承の実務における活用頻度は増大している。一方で、税務署の審査強化や不正防止策も併行しており、適切な手続きと専門家の助言が不可欠となっている。
×
続きを読むには確認が必要です