確定給付年金の給付金額算定基準とは、被保険者が退職時に受け取る年金額を決定するために用いられる計算方法や前提条件である。
目次
概要
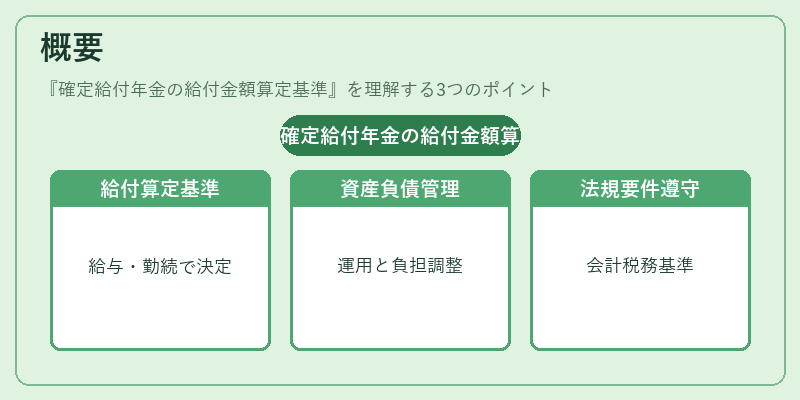
確定給付年金(DB)は、雇用主が従業員の将来の年金支払額を事前に固定し、その負担を自己負担とする制度である。給付金額算定基準は、退職時点での給与水準、勤続年数、給付率(累積利率)などの要素を組み合わせて、将来支払うべき年金額を算出する枠組みを示す。これにより、企業は資産運用と負債管理を行い、従業員は退職後の生活設計が可能となる。日本では厚生年金法や年金基金規則などに基づき、会計・税務上の要件として定められている。
役割と機能
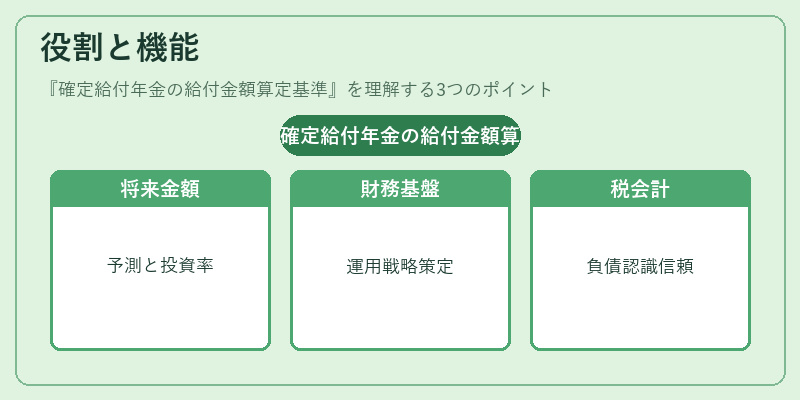
- 将来支払額の予測 – 給付金額算定基準は、退職時点で確定した給与をもとに年金受給期間(平均寿命など)と投資収益率を掛け合わせることで、企業が負担すべき総額を見積もる。
- 財務計画の基礎 – 企業はこの算定結果を用いて、退職金基金の資産運用方針や投資戦略を策定する。
- 税務・会計処理 – 確定給付年金負債は、貸借対照表上で「退職給付引当金」として認識されるため、その算定基準が正確であることが財務諸表の信頼性に直結する。
- 相続・遺産分割 – 受給権は死亡時に遺族へ移転できる場合もあり、算定基準は相続税計算や遺産分割協議で重要な指標となる。
特徴
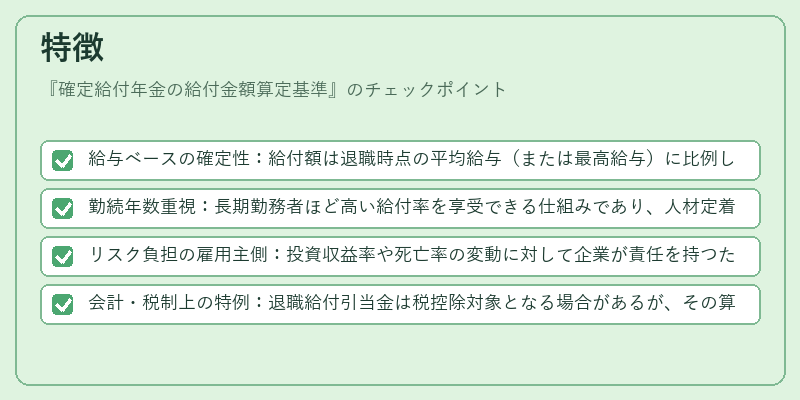
- 給与ベースの確定性:給付額は退職時点の平均給与(または最高給与)に比例し、個人差が抑えられる。
- 勤続年数重視:長期勤務者ほど高い給付率を享受できる仕組みであり、人材定着戦略と連動する。
- リスク負担の雇用主側:投資収益率や死亡率の変動に対して企業が責任を持つため、財務的な不確実性が高い。
- 会計・税制上の特例:退職給付引当金は税控除対象となる場合があるが、その算定には厳格な基準が適用される。
現在の位置づけ
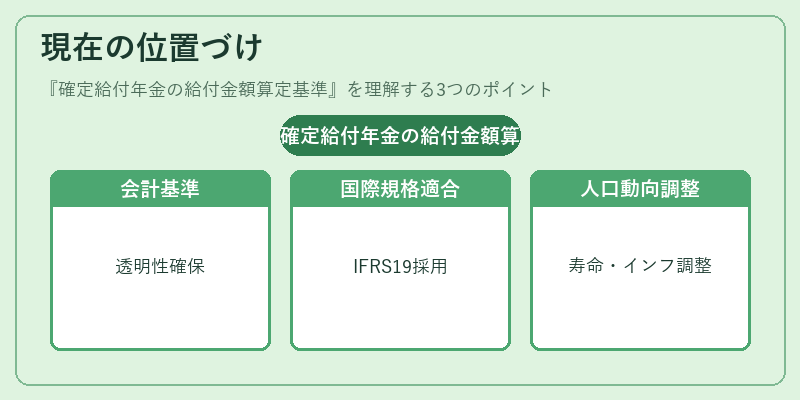
近年、企業の経営環境変化や社会保障費増大により、DBからDC(確定拠出年金)へのシフトが進む一方で、大手企業や公務員などは依然としてDBを維持している。日本では「退職給付引当金の会計基準」や「厚生年金基金法」により、算定基準の透明性と適正化が求められる。さらに、国際的な会計基準(IFRS 19)への対応も進行中であり、企業はグローバル規格に合わせた算定方法を採用する必要がある。加えて、高齢化社会の進展に伴い、死亡率・寿命予測の見直しやインフレーション調整が重要視されている。総じて、確定給付年金の給付金額算定基準は、企業の退職金負債管理と従業員の生活安定を両立させるために不可欠な枠組みである。
×
続きを読むには確認が必要です