確定給付年金監査報告書承認制度設計監査基準とは、企業等が行う確定給付型退職給付制度の設計・運営を評価し、その監査報告書を公的機関に提出して承認を得るための基準である。
概要
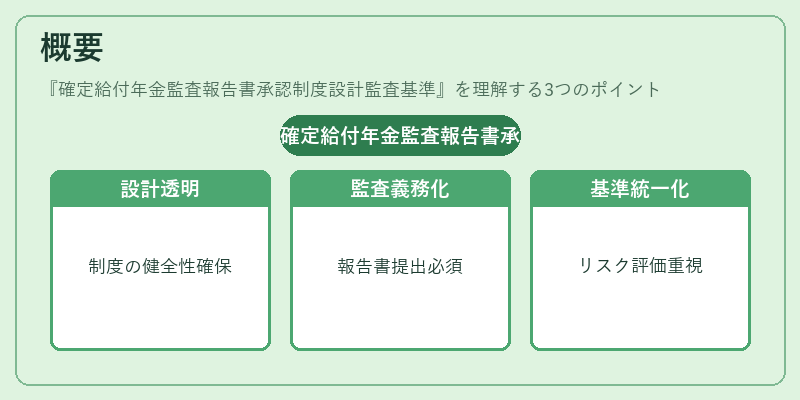
確定給付年金(Defined Benefit Plan)は、従業員が退職時に受け取る給付額を事前に決定する制度であり、その資産運用と負債計上は企業財務に大きな影響を与える。日本では「厚生年金保険法」や「確定給付型退職給付制度に関する法律」により、これらの制度設計・運営に対する透明性と健全性が求められるようになった。
その背景から、企業は独立した監査機関による監査報告書を作成し、厚生労働省や金融庁などの公的機関へ提出して承認を受ける義務が課せられた。このプロセスを統一化・標準化するために、日本公認会計士協会等が策定した基準である。基準は、制度設計段階から運営管理までの全フェーズを網羅し、リスク評価やアクチュアルデータの妥当性検証を重視している。
役割と機能
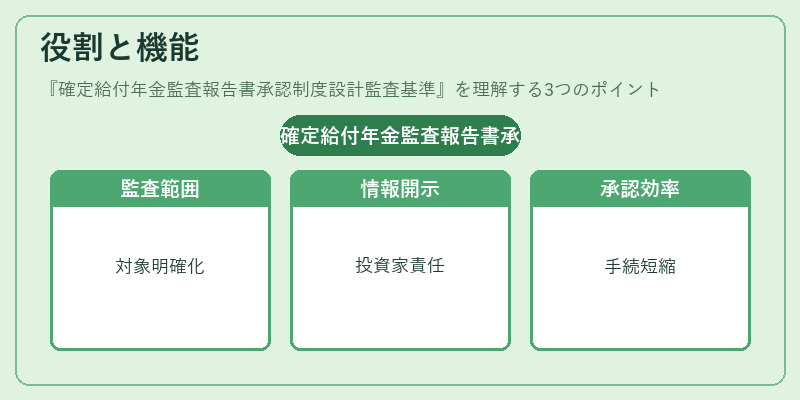
- 監査対象の明確化 – 確定給付年金制度設計に関わる会計処理・内部統制、アクチュエリ(保険数理)の手法を詳細に規定し、監査範囲を一貫性あるものとする。
- 情報開示の確実性 – 監査報告書は企業が公表すべき財務諸表や退職給付負債計算に必要な情報を明示し、投資家・従業員への説明責任を担保する。
- 承認プロセスの効率化 – 基準に沿った監査報告書は公的機関が迅速に評価できるよう設計されており、制度変更や新規導入時の手続きを短縮する。
- リスク管理の促進 – 監査過程で発見された内部統制上の欠陥やアクチュアルデータの不整合は、改善策を提示し、長期的な退職給付負債の安定化に寄与する。
- 国際基準との連携 – IFRS 19(退職給付)等国際会計基準と調和した項目設計が含まれ、海外投資家や多国籍企業への情報提供を容易にしている。
特徴
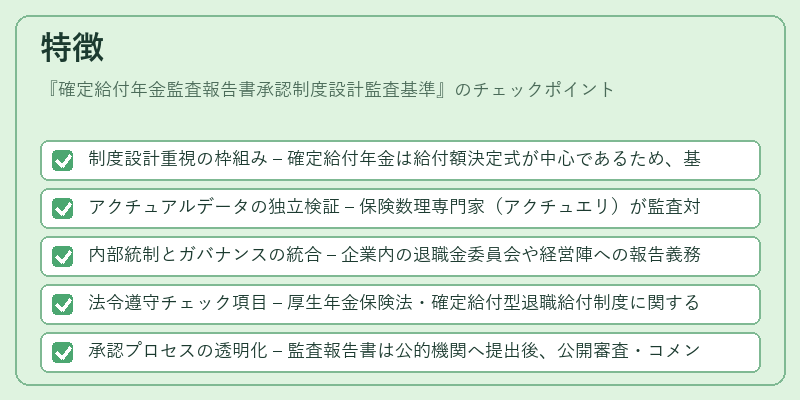
- 制度設計重視の枠組み – 確定給付年金は給付額決定式が中心であるため、基準は「設計段階」でのリスク評価と「運営管理」の両面に焦点を当てる。
- アクチュアルデータの独立検証 – 保険数理専門家(アクチュエリ)が監査対象となり、給付負債計算の前提が適正であるかを第三者的に確認する。
- 内部統制とガバナンスの統合 – 企業内の退職金委員会や経営陣への報告義務と連動し、制度設計の意思決定プロセス自体を監査対象とする。
- 法令遵守チェック項目 – 厚生年金保険法・確定給付型退職給付制度に関する法律等との整合性確認が必須であり、違反リスクを低減させる。
- 承認プロセスの透明化 – 監査報告書は公的機関へ提出後、公開審査・コメント期間を経て正式に承認されるため、市場参加者が制度の健全性を把握しやすい構造となっている。
現在の位置づけ
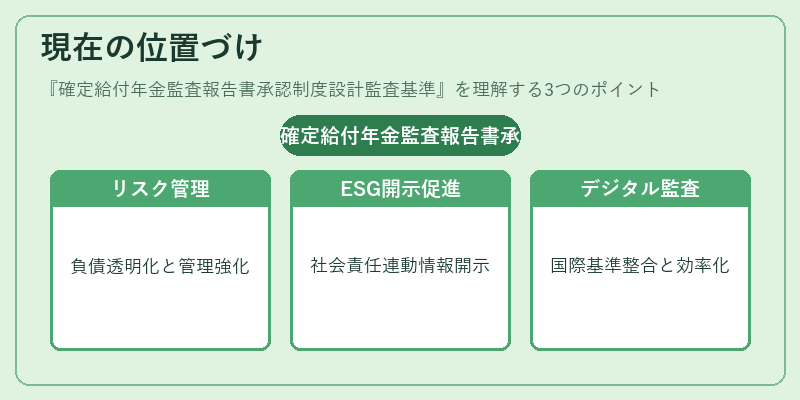
近年、企業退職給付負債は高齢化社会と低金利環境の影響で増大しており、財務リスク管理の観点から重要性が一段と高まっている。確定給付年金監査報告書承認制度設計監査基準は、こうした背景を踏まえた上で企業に対し「退職給付負債の透明性」と「リスク管理体制の強化」を求める主要な枠組みとして位置づけられている。
また、ESG(環境・社会・ガバナンス)投資家が退職金制度を評価対象に含めるケースが増加しており、基準は企業の社会的責任(CSR)と連動した情報開示を促進する役割も果たす。
規制面では、厚生労働省や金融庁からの指導・監督が強化され、年度ごとの改訂が行われている。特に、デジタル技術を活用した監査プロセス(例:データ分析・クラウドベースの監査プラットフォーム)の導入が進んでおり、監査品質と効率性の向上が期待される。
国際的にはIFRS 19との整合性を図る動きも見られ、海外投資家や多国籍企業に対する情報提供の一貫性を保つための調整が進められている。これらの要因から、確定給付年金監査報告書承認制度設計監査基準は、現代の金融・経済環境において不可欠な規制枠組みとして機能している。
続きを読むには確認が必要です