住宅購入時期金利比較とは、住宅ローンの取得時点に応じて変動する金利水準を比較し、最適な借入タイミングを判断する手法である。
目次
概要
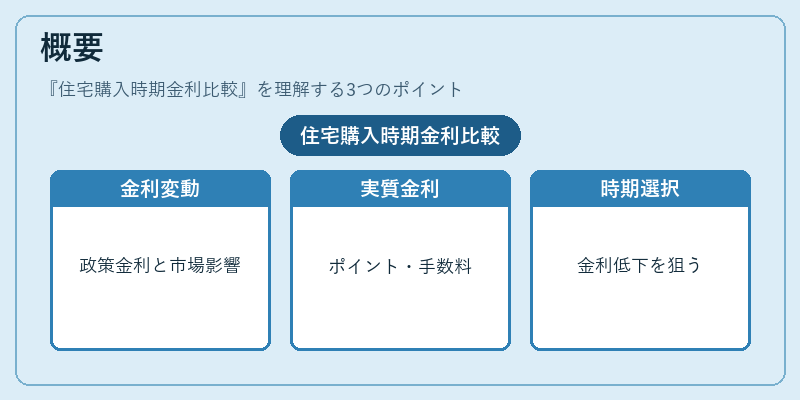
住宅市場は金融政策や経済情勢の影響を強く受ける。金融機関は基準金利(例:日本銀行の政策金利)に連動した指標金利を設定し、さらにローン商品ごとに点数差異(ポイント)や手数料を加算して実質金利を決定する。そのため、同一物件でも借入時期によって総返済額が大きく変わる。住宅購入時期金利比較は、過去の金利推移と将来予測を統合し、金利低下のタイミングや高止まりリスクを把握するために不可欠である。
役割と機能
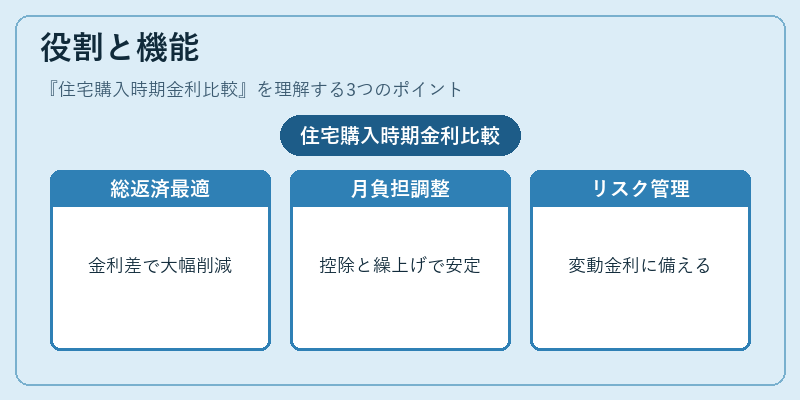
- 総返済額の最適化 – 金利差が数%上乗せされるだけでも、30年ローンでは何千万円もの差になる。
- 月々の負担調整 – 住宅ローン控除や繰上げ返済計画と組み合わせて、可処分所得に対する負担率を安定化させる。
- リスク管理 – 変動金利型であれば将来の金利上昇時に備えた保険料やオプションを検討できる。
- 家計シミュレーションへの組み込み – 家計簿アプリやライフプランツール内で、金利変動を反映した将来予測が可能になる。
特徴
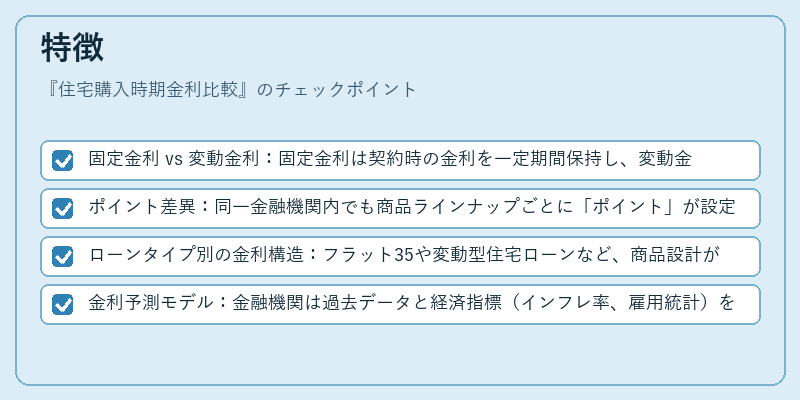
- 固定金利 vs 変動金利:固定金利は契約時の金利を一定期間保持し、変動金利は市場金利に連動して調整される。
- ポイント差異:同一金融機関内でも商品ラインナップごとに「ポイント」が設定され、実質金利に直接影響する。
- ローンタイプ別の金利構造:フラット35や変動型住宅ローンなど、商品設計が金利差を生む主要因となる。
- 金利予測モデル:金融機関は過去データと経済指標(インフレ率、雇用統計)を組み合わせたモデルで将来金利を推定し、顧客に提示する。
現在の位置づけ
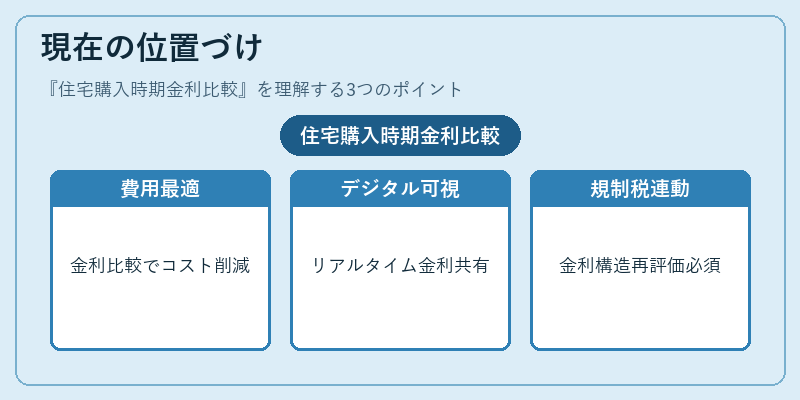
近年、低金利環境が長期化しているため、住宅購入時期金利比較は「リスクヘッジ」以上に「コスト最適化」の手段として重視されている。デジタルプラットフォームや金融アプリでは、リアルタイムで金利推移を可視化し、シミュレーション結果を共有できる機能が標準装備となっている。また、住宅ローン控除の税制優遇と組み合わせた総合的な家計管理においては、金利比較情報が不可欠である。金融規制の変化(例:貸出条件の厳格化や保証料制度の見直し)も金利構造に影響を与えるため、定期的な再評価が求められる。
×
続きを読むには確認が必要です