住宅ローン減税の適用残高計算方法とは、住宅ローンに係る利息控除を受ける際に、毎年どれだけの元本が対象となるかを定量化する手続きである。
この方法は、主たる居住用不動産取得後に発生する住宅ローン残高から、既に返済された元本分を差し引き、税法上の控除枠内に収まる金額を算出する。
概要
住宅ローン減税は、主たる居住用不動産を取得した個人が支払う利息を所得税から一定割合で控除できる制度である。
適用残高計算方法は、この控除の対象となる元本残高を決定するために設けられた手続きであり、住宅ローン全体の残高と同一視せず、税法上認められる限度額内でのみ計算される。
制度成立当初から「減税対象は元本残高が一定金額以下に限定される」という原則があるため、毎年の返済状況を正確に把握し、控除可能額を算出する必要性が生じた。
役割と機能
- 税負担軽減の計算基礎 – 毎年支払う利息のうち、どれだけが所得税から差し引けるかを決定。
- 返済計画との連動 – 早期繰上げ返済や金利変更時に適用残高が変動するため、家計簿アプリ等でリアルタイムに更新できる。
- 公的申告の根拠 – 確定申告書類において「住宅ローン控除対象額」の記載に必要なデータを提供。
- 金融機関との情報共有 – ローン契約時に提示される残高証明と照合し、誤差が生じた場合の調整を行う。
特徴
- 元本残高限定:住宅ローン全体ではなく、税法上認められた限度額内の残高のみが対象。
- 年次再計算:毎年度末に新たな残高が確定し、翌年度の控除額が決まるため、返済スケジュールと連動する。
- 早期繰上げ返済の影響:元本を前倒しで返済すると、適用残高は即座に減少し、その年の控除額も縮小。
- 金利変動による差異:固定金利と変動金利では、元本残高の減少速度が異なるため、計算時期ごとの調整が必要。
- 税法上の上限:適用残高は国や地方自治体が定める上限額を超えないように自動的にカットされる仕組み。
現在の位置づけ
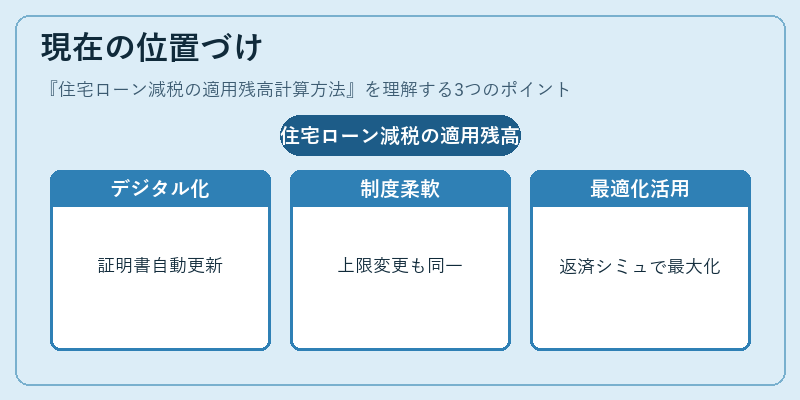
近年、住宅ローン減税は段階的な廃止・改正が進む中で、適用残高計算方法は依然として重要な役割を担う。
1. デジタル化の促進 – 金融機関や税務署はオンライン証明書発行を実装し、個人は家計簿アプリと連携して自動更新できるようになった。
2. 制度改正への柔軟性 – 上限額や控除率の変更があっても、計算ロジックは同一であるため、ソフトウェア側のアップデートだけで対応可能。
3. 投資家・ファイナンシャルプランナーの活用 – 住宅ローン減税を最大化するために、返済スケジュールや繰上げ返済タイミングをシミュレーションし、最適解を提示。
4. 国際比較 – 他国でも似たような控除制度が存在し、各国の「適用残高計算方法」は税務署・金融機関間で情報交換されるケースが増えている。
住宅ローン減税の適用残高計算方法は、個人ファイナンスにおける税負担軽減と家計管理を結ぶ重要な橋渡し役であり、今後も制度変更やデジタル化の進展に伴い、その精度と利便性が求められ続ける。
続きを読むには確認が必要です