可処分所得税額控除対象住宅ローン元本返済金額控除率比較とは、個人が取得した住宅ローンの元本返済に対して適用される税額控除率を可処分所得と照らし合わせて比較する指標である。
目次
概要
日本では住宅購入者に対し、一定期間にわたって元本返済金額に応じた税額控除が認められている。これを「住宅ローン控除」と呼ぶ。この控除は所得税から差し引かれる形で実施されるため、実質的な負担軽減効果は個人の可処分所得(手取り収入)に大きく依存する。可処分所得税額控除対象住宅ローン元本返済金額控除率比較は、同一のローン条件でも所得レベルが異なれば実感できる節税効果が変わることを示すために生まれた指標である。主に個人ファイナンス・家計管理アプリや金融機関のシミュレーションツールで採用され、住宅ローン選択時の意思決定を支援する。
役割と機能
- 家計計画の最適化 – 可処分所得に対する控除率を把握することで、月々の返済負担がどれほど可処分所得を圧迫しているかを定量的に評価できる。
- 商品比較の指標 – 同一金利・期間でも、借入額や控除対象年数が異なる複数ローンを比較する際に、税負担面での優劣を可視化できる。
- 政策評価ツール – 政府が住宅ローン控除制度を改定した場合、その変更が所得層別に与える影響をシミュレーションし、適切な調整を行うためのデータとして利用される。
特徴
- 可処分所得依存性:税額控除は所得税から差し引かれるため、同じローンでも所得が高いほど実質的に得られる節税効果は大きくなる。
- 期間限定性:控除対象となる元本返済金額の上限や適用期間は法令で定められており、長期的な住宅ローンでは途中で控除が終了するケースがある。
- 比較可能性:単なる利率や年金還付率とは異なり、税負担と可処分所得の比として直接比較できるため、家計全体への影響を一目で把握できる。
現在の位置づけ
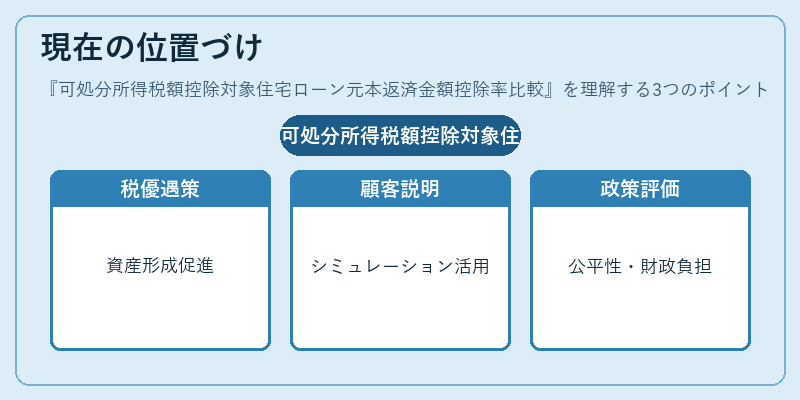
近年では低金利環境が続く中、住宅ローン控除は個人の資産形成において重要な税優遇策として位置付けられている。金融機関はこの指標を用いたシミュレーション機能をオンラインサービスへ統合し、顧客への説明資料や契約書類に掲載するケースが増えている。また、FIRE(Financial Independence, Retire Early)志向の個人やライフプラン設計者は、可処分所得税額控除対象住宅ローン元本返済金額控除率比較を利用して、退職後の生活資金確保と住宅購入のタイミングを最適化している。さらに、政府が住宅ローン控除制度を見直す際には、この指標をベースに所得層別の公平性や財政負担を評価し、調整案を策定する重要なデータソースとなっている。
×
続きを読むには確認が必要です