遺産分割の遺留分減額とは、相続人が法定相続分を超える遺産を取得する際に、遺留分を減らす手続きを指す。
目次
概要
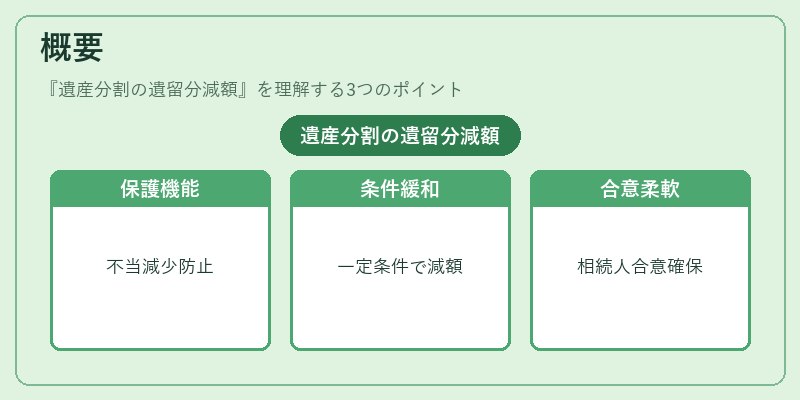
遺留分は、被相続人の遺言や贈与によって不当に少なくなることを防ぐために設けられた法定保護機能である。遺産分割の遺留分減額は、この保護機能を一定条件下で緩和し、相続人間の合意や実務上の柔軟性を確保する仕組みとして位置づけられる。
役割と機能
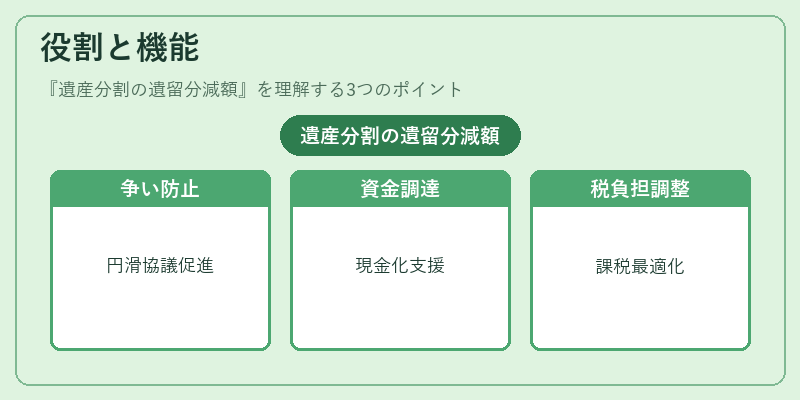
- 相続人間の協議が円滑に進むよう、遺留分の減額を認めることで争いを未然に防止。
- 遺産の現金化や事業承継時に、必要な資金調達を容易にする。
- 相続税計算上の課税対象を調整し、税負担の最適化を図る。
特徴
- 合意要件:相続人全員または遺留分権利者が同意した場合のみ成立。
- 減額限度:遺留分を完全に消滅させることはできず、一定割合までの縮小にとどまる。
- 実務性:専門家(弁護士・税理士)による調整が必要であり、書面化や公正証書化が推奨される。
現在の位置づけ
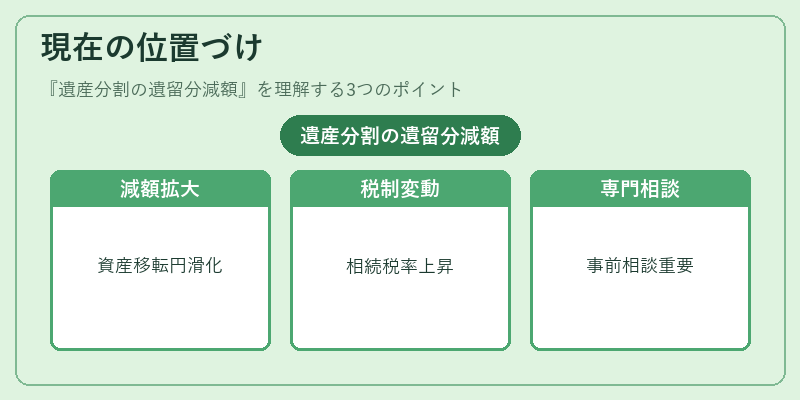
近年は事業承継や不動産相続において、遺留分減額を活用した円滑な資産移転が増加している。税制改正や相続税率の変動とともに、減額手続きを検討するケースが多く、専門家による事前相談が重要視されている。
×
続きを読むには確認が必要です