贈与証書保管方法とは、贈与税法上で課税対象となる贈与に関する正式な文書(贈与証書)を、税務調査や相続・事業承継時の紛争解決等に備えて適切に保存し管理する手段である。
目次
概要
贈与証書は、贈与者と受贈者が贈与の内容を明示した文書であり、税務署への確定申告時や相続時に「贈与が実際に行われた」ことを裏付ける根拠となる。日本の贈与税法では、課税対象となる贈与については、贈与証書を作成し、一定期間保管する義務が定められている。この保存要件は、税務調査において正確な金額や日付を確認できない場合のリスク回避と、相続時に「贈与分割」の根拠資料として利用されるためである。近年では、デジタル化が進む中でも、紙媒体の原本保存は依然重要視されている。
役割と機能
- 税務証明 – 贈与税確定申告時に、贈与額や受贈者の関係性を示す根拠として提出。
- 相続分割の基準 – 相続開始前に行われた贈与がある場合、その金額は遺産分割協議で考慮される。
- 事業承継の証明 – 会社株式や不動産を贈与して事業承継を図る際、所有権移転の法的根拠として機能。
- 紛争防止 – 贈与内容に対する異議が生じた場合、証書は確定的な証拠となり、訴訟や調停で有利に働く。
特徴
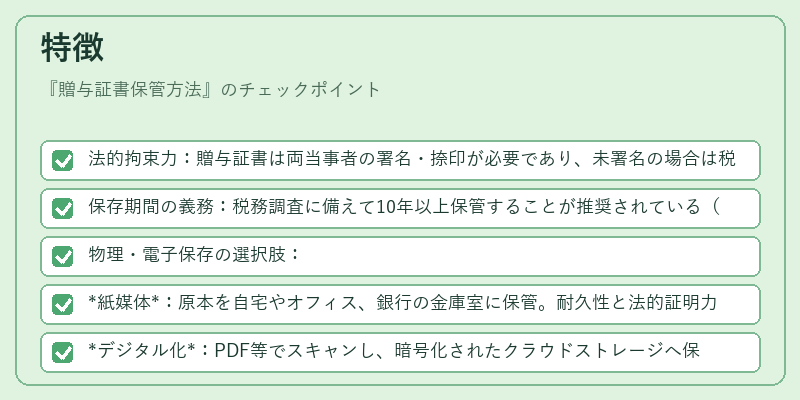
- 法的拘束力:贈与証書は両当事者の署名・捺印が必要であり、未署名の場合は税務上の証明力が弱まる。
- 保存期間の義務:税務調査に備えて10年以上保管することが推奨されている(具体的な法定期間は変更可能)。
- 物理・電子保存の選択肢:
- 紙媒体:原本を自宅やオフィス、銀行の金庫室に保管。耐久性と法的証明力が高い。
- デジタル化:PDF等でスキャンし、暗号化されたクラウドストレージへ保存。利便性は高いが、税務署への提示時には原本または公正証書の写しを添付する必要がある場合が多い。
- 安全管理:火災・水害・盗難対策として、複数場所に分散保管や保険加入が推奨される。
現在の位置づけ
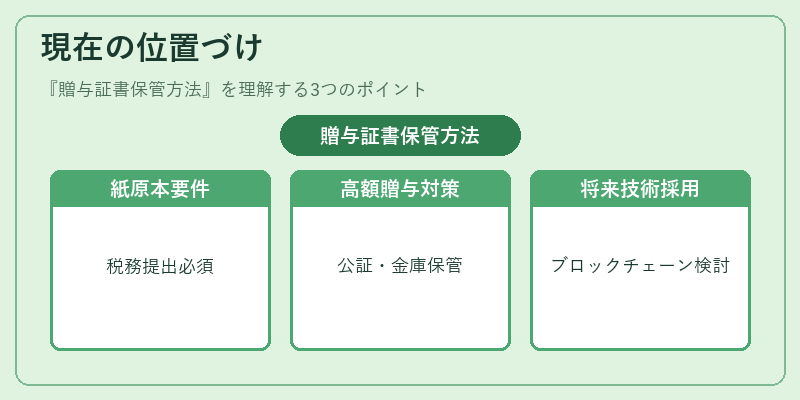
近年、e-Govの進展とともにデジタル署名や電子証明書を利用した贈与証書の発行・保存が検討されているものの、税務当局は依然として紙原本の提出を求めるケースが多い。特に高額贈与(数千万円以上)では、公正証書化や銀行金庫保管が標準的な実務となっている。また、事業承継においては株式移転時に贈与証書を併用し、相続税対策として「特別寄与料」制度と組み合わせるケースも増えている。将来的には、ブロックチェーン等の分散台帳技術を利用した改ざん防止型デジタル保存が普及する可能性はあるが、現時点では法的根拠として紙原本と電子写しの併用が最も安全な方法である。
×
続きを読むには確認が必要です