確定拠出年金投資信託分配金税とは、確定拠出年金(401(k)等)口座で保有する投資信託が生み出す分配金に対して課される所得税の一種である。
目次
概要
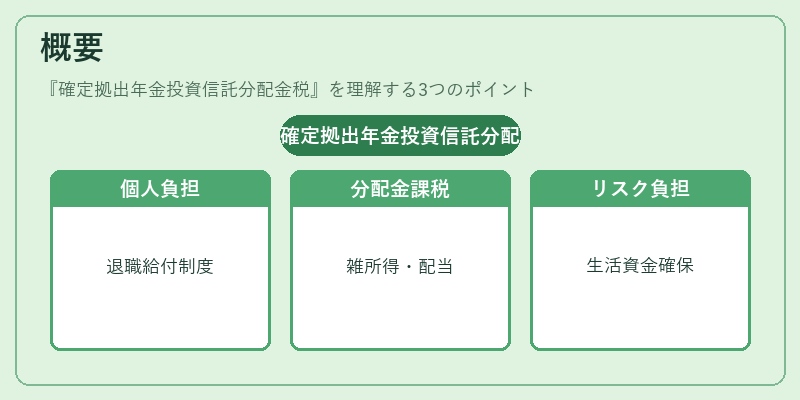
確定拠出年金は個人負担型の退職給付制度で、運用成果を基に将来受け取る給付額が決まる。投資信託分配金は投資元本とは別に発生する利益であり、税法上は「雑所得」や「配当所得」として課税対象となる。制度設計の目的は、個人が自ら運用リスクを負いながら退職後の生活資金を確保させることである。
役割と機能
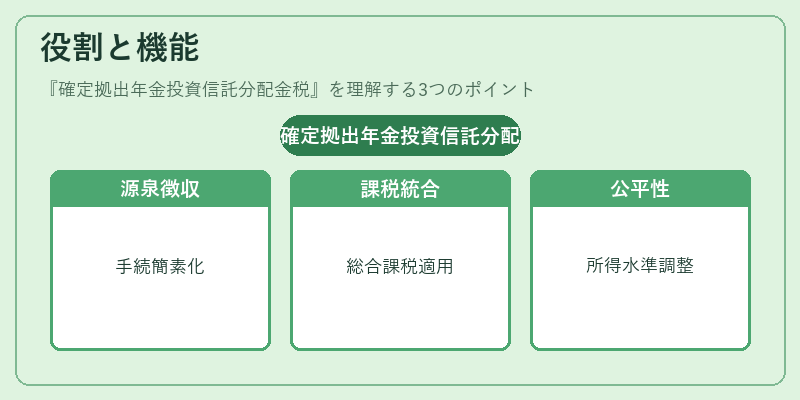
分配金税は投資信託から得た利益に対し、口座開設時または受取時に源泉徴収される。これにより、年末調整や確定申告での課税が簡素化され、退職者は手続き負担を軽減できる。また、分配金税は所得税法上の「総合課税」に組み込まれ、他の所得と合算して税率が決定されるため、個人の所得水準に応じた公平性が保たれる。
特徴
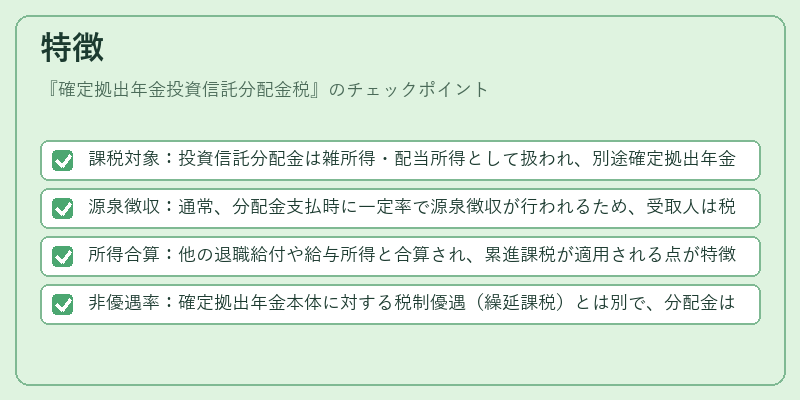
- 課税対象:投資信託分配金は雑所得・配当所得として扱われ、別途確定拠出年金口座の特例と混同されない。
- 源泉徴収:通常、分配金支払時に一定率で源泉徴収が行われるため、受取人は税務署への申告を省略できる場合もある。
- 所得合算:他の退職給付や給与所得と合算され、累進課税が適用される点が特徴。
- 非優遇率:確定拠出年金本体に対する税制優遇(繰延課税)とは別で、分配金は通常の税率で課税される。
現在の位置づけ
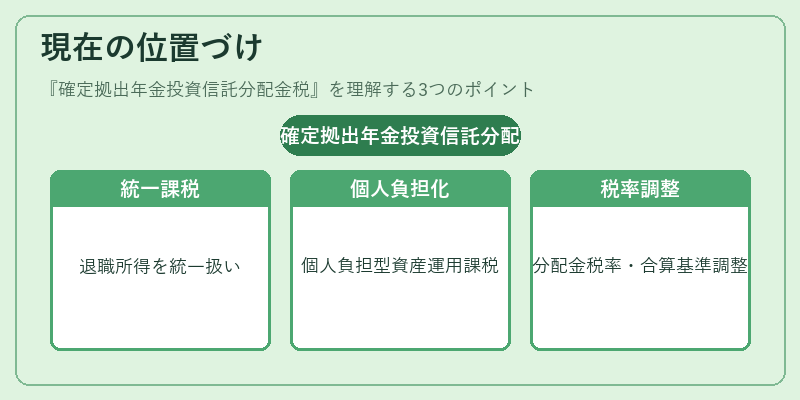
近年の税制改正では、退職所得全般への統一的な扱いを進める動きが見られる。確定拠出年金投資信託分配金税は、その中で「個人負担型資産運用」の課税対象として位置づけられ、金融機関の報告義務や源泉徴収制度の整備が進められている。加えて、退職後の所得安定化を図るために、分配金税率の見直しや合算基準の調整が議論されており、今後の税制改正で重要な位置を占める可能性が高い。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事