流動性比率シミュレーションとは、個人家計における現金・預金等の流動資産と負債を数値化し、将来の収支変動や大きな出費を想定して安全な運用レベルを検証する手法である。
目次
概要
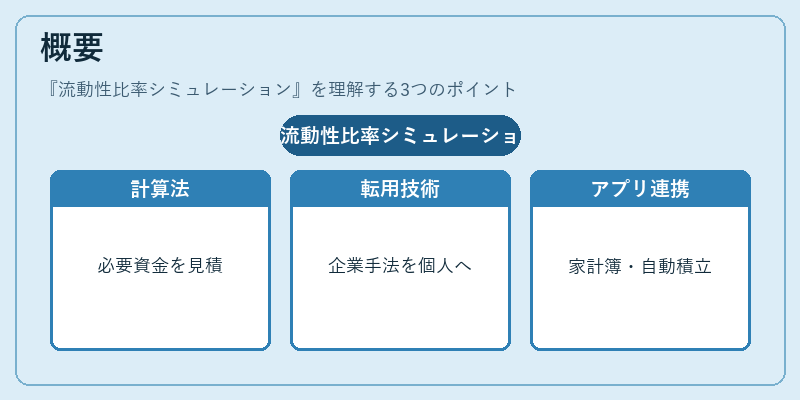
家庭が日常的に直面する突発的支出(医療費・車修理等)や長期的な負債返済(住宅ローン・カードローン)に備えるため、流動性比率を計算し、必要資金量を見積もる。企業のキャッシュフロー管理手法が個人向けに応用された形で、家計簿アプリや自動積立サービスと連携して普及した。
役割と機能
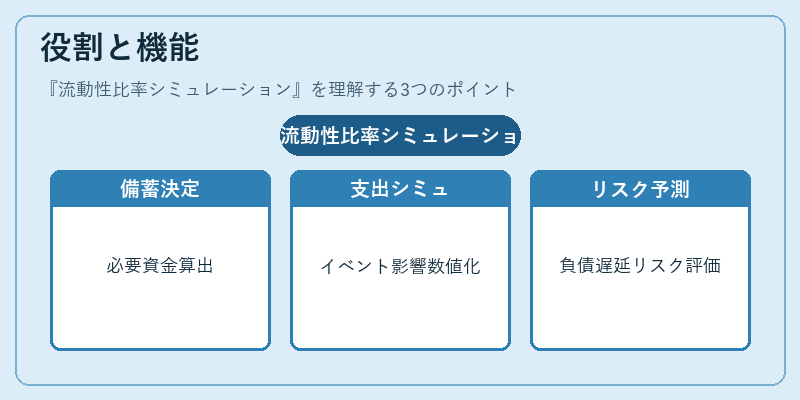
- 緊急時備蓄額決定:可処分所得の一定割合を流動資産として確保すべきか判断できる。
- 大規模支出シミュレーション:教育費や住宅購入、リボ払い返済などのイベントを入力し、影響度を数値化。
- FIRE・ライフプラン設計:退職後の生活資金確保に必要な流動性比率を算出し、積立額とタイミングを最適化。
- リスク管理指標として:流動性不足時の負債返済遅延リスクや信用スコアへの影響を予測。
特徴
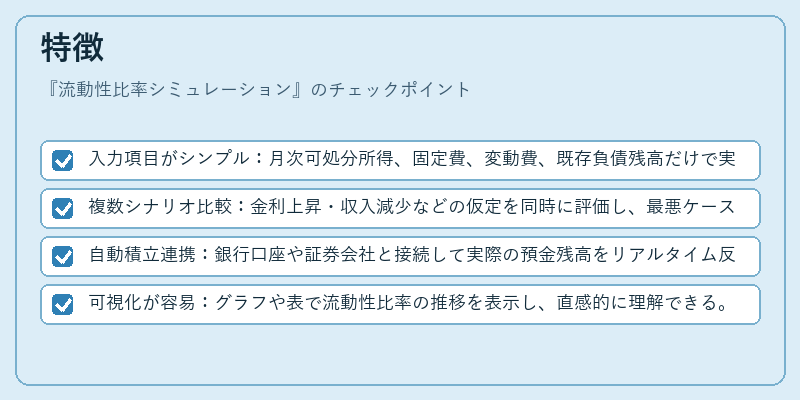
- 入力項目がシンプル:月次可処分所得、固定費、変動費、既存負債残高だけで実行可能。
- 複数シナリオ比較:金利上昇・収入減少などの仮定を同時に評価し、最悪ケースも確認できる。
- 自動積立連携:銀行口座や証券会社と接続して実際の預金残高をリアルタイム反映。
- 可視化が容易:グラフや表で流動性比率の推移を表示し、直感的に理解できる。
現在の位置づけ
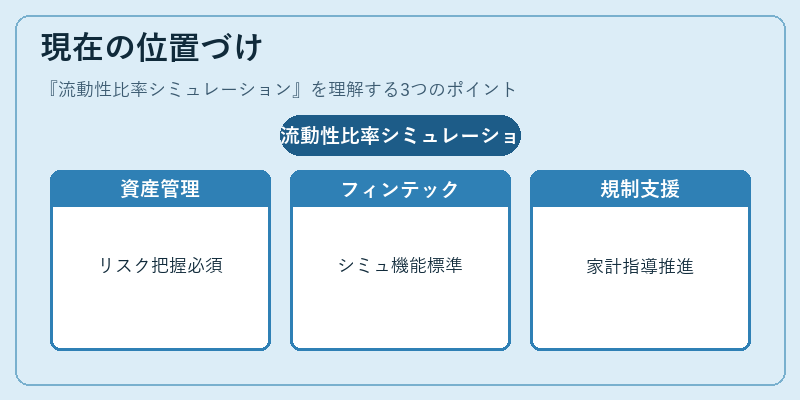
低金利環境と生活費上昇が続く中、個人が自ら資産運用リスクを把握する重要性が増している。家計簿アプリやフィンテックサービスは流動性比率シミュレーション機能を標準装備し、FIRE志向層や若年世代のライフプラン設計に不可欠なツールとなっている。また、金融庁が推奨する「家計管理指導」の一環として、消費者教育資料にも取り上げられ、広く普及している。
×
続きを読むには確認が必要です