損失回避と損失回避指標とは、投資家や消費者が利益よりも損失を重視する行動心理学的傾向およびそれを定量化するための統計的尺度である。
目次
概要
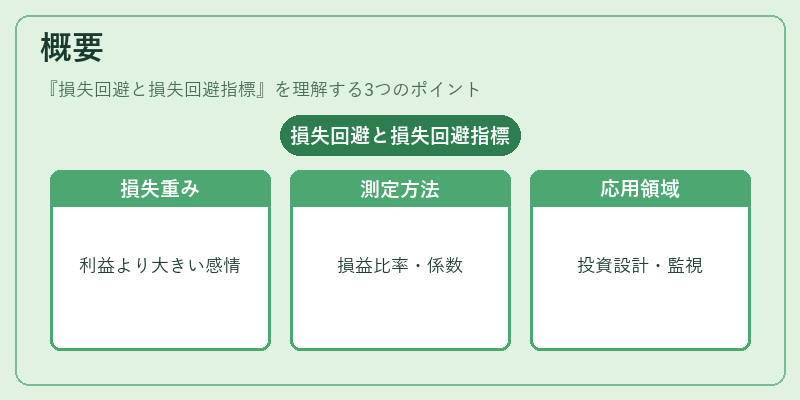
損失回避はプロスペクト理論に基づく概念で、同等の金額の利益と損失が提示された場合、損失側へ与える心理的重みが大きいことを示す。経済行動学では「リスク・アヴァージョン」とは異なり、期待値に対する感情的反応を測定する点で独自性がある。投資判断や消費行動の非合理性を説明する際に頻繁に引用され、金融商品設計やマーケティング戦略に影響を与えている。
損失回避指標は、アンカリング・確証バイアスと並び、個人または市場全体での損失感度を数値化する手法として発展した。代表的な方法には、実験データから得られる「損益比率」や「リスクプレミアムに対する損失重み係数」がある。これらは投資ポートフォリオの最適化や規制当局による市場監視に応用されている。
役割と機能
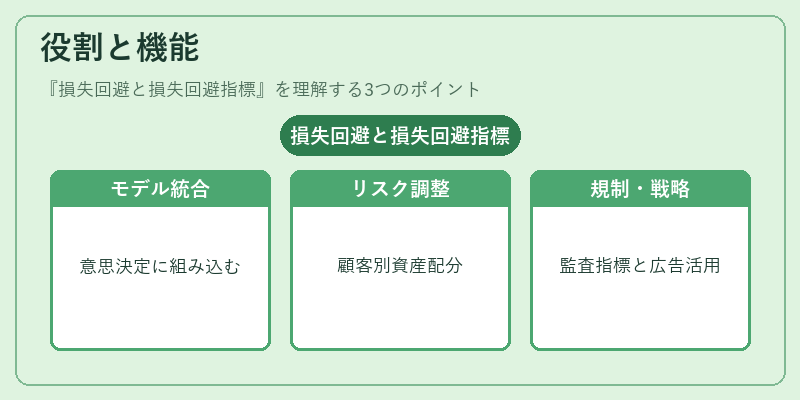
- 意思決定モデルへの組込み – 損失回避指標をパラメータとして取り入れることで、行動経済学的な意思決定モデル(例:累積プロスペクト理論)が実証的に検証できる。
- リスク管理ツール – 金融機関は損失回避度合いを顧客別に測定し、適切な資産配分やヘッジ戦略を提案する。
- 規制・監査指標 – 市場全体の損失感度が高まると過熱リスクが増大するため、金融庁は損失回避指数を監視対象に含めるケースがある。
- マーケティング戦略 – 損失フレーム(例:割引率の提示)やアンカリング効果と組み合わせて、消費者行動を誘導する広告設計に活用される。
特徴
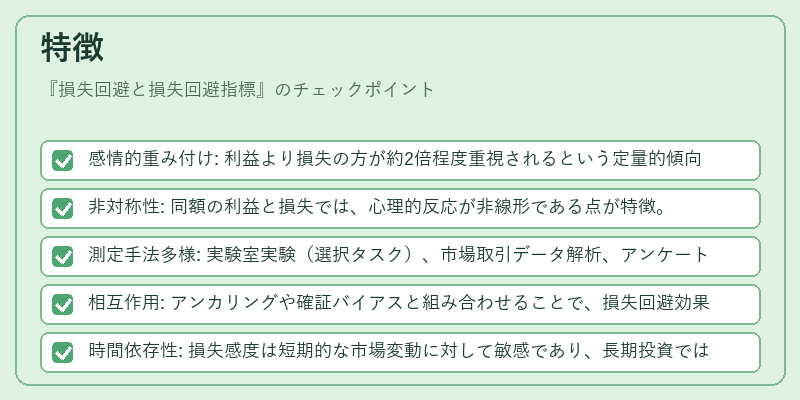
- 感情的重み付け: 利益より損失の方が約2倍程度重視されるという定量的傾向。
- 非対称性: 同額の利益と損失では、心理的反応が非線形である点が特徴。
- 測定手法多様: 実験室実験(選択タスク)、市場取引データ解析、アンケートベース評価など複数のアプローチが存在する。
- 相互作用: アンカリングや確証バイアスと組み合わせることで、損失回避効果はさらに強化される。
- 時間依存性: 損失感度は短期的な市場変動に対して敏感であり、長期投資では緩和される傾向が観測される。
現在の位置づけ
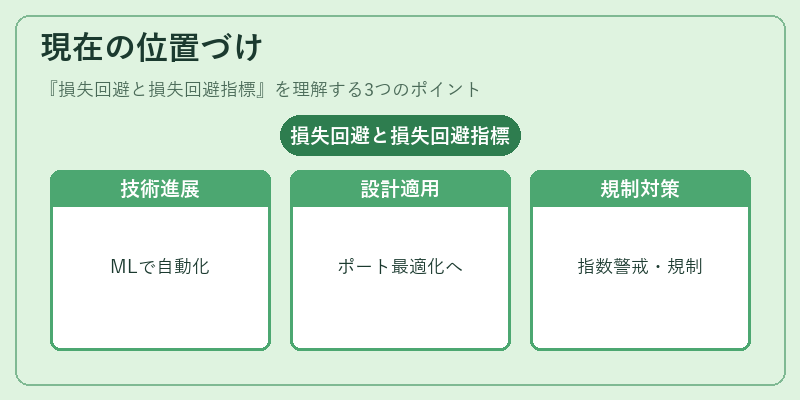
近年、データサイエンスと機械学習を組み合わせた損失回避指標の自動化が進んでいる。金融商品設計においては、リスク・アヴァージョンよりも損失回避の方が実際の投資行動に近いとされ、ポートフォリオ最適化アルゴリズムへ組み込まれるケースが増えている。
規制面では、市場過熱時の「損失回避指数」の急上昇を警戒指標として採用し、金融システム全体の安定性評価に利用されている。
また、消費者保護観点からは、損失フレームによる誤誘導が問題視され、広告規制や情報開示義務の強化が進行中である。
×
続きを読むには確認が必要です