確率的バイアスの理解とは、個人や組織が確率を誤って評価し、意思決定に偏りを生じさせる現象を把握する能力である。
概要
確率的バイアスは、行動経済学の基礎理論であるプロスペクト理論と深く結びついている。人間は不確実性下で期待値よりも感情や直観に頼る傾向があり、これが「確率を過大評価」「低く見積もる」といった誤認につながる。特に、頻度情報の欠如や統計的背景の無視が顕著で、金融市場では投資家がリスクを過小評価したり、逆に過剰な恐怖を抱いたりする原因となる。本用語は、こうした誤認を「理解」し、適切に対処・修正できるかどうかを指標とする概念である。
役割と機能
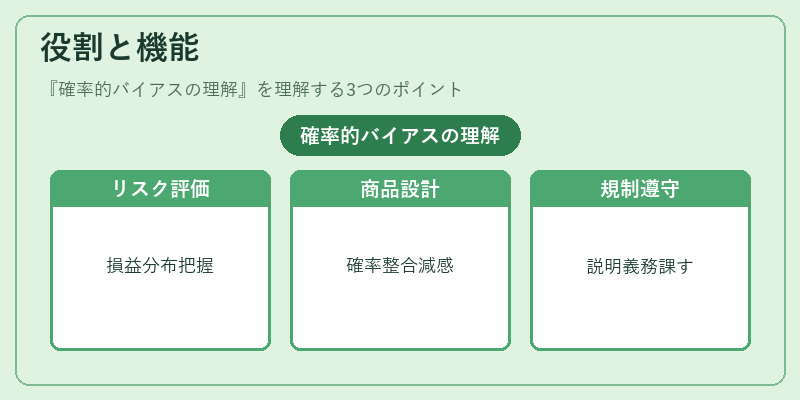
確率的バイアスの理解は、金融意思決定プロセス全体で重要な位置を占める。具体例としては以下が挙げられる。
1. リスク評価:投資家が将来の損益分布を正確に把握できれば、ポートフォリオの適切なヘッジや資産配分が可能になる。
2. 金融商品設計:デリバティブや保険商品の価格設定時に、顧客が想定する確率と実際の市場確率を整合させることで、不公平感を減らす。
3. 規制遵守:証券取引所や金融監督機関は、投資家保護の観点から確率的バイアスに対する説明義務を課している。
このように、確率的バイアスの理解はリスクマネジメント・商品設計・規制遵守といった多岐にわたる場面で不可欠な知識となっている。
特徴
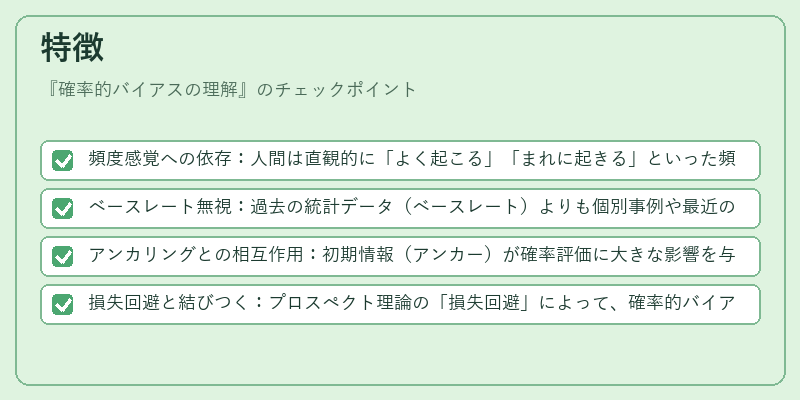
- 頻度感覚への依存:人間は直観的に「よく起こる」「まれに起きる」といった頻度を重視しやすいため、確率の数値化が不自然になる。
- ベースレート無視:過去の統計データ(ベースレート)よりも個別事例や最近の出来事に重みを置く傾向がある。
- アンカリングとの相互作用:初期情報(アンカー)が確率評価に大きな影響を与え、後続の修正が不十分になる。
- 損失回避と結びつく:プロスペクト理論の「損失回避」によって、確率的バイアスはリスク回避行動を強化しやすい。
これらの特徴は、他の認知バイアス(確認バイアス・メンタルアカウンティングなど)と重複する部分もあるが、確率的バイアスは「数値化された不確実性」に特有の誤認を指す点で差別化される。
現在の位置づけ
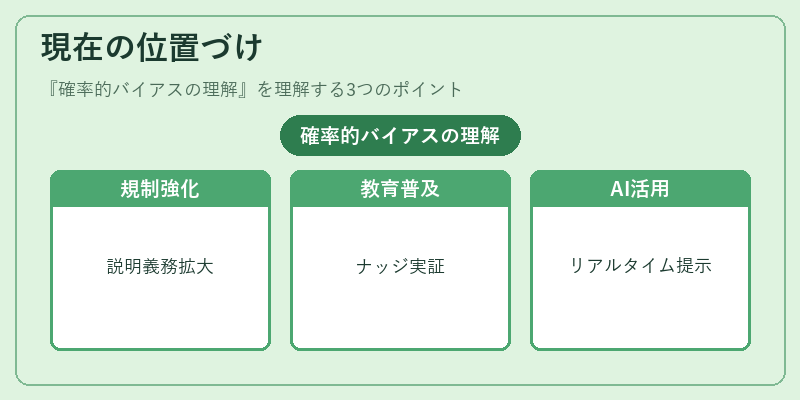
近年、行動金融学の成果がリスクモデルや規制枠組みに組み込まれつつある。ベースレート無視や頻度感覚の偏りは、特に高頻度取引(HFT)やアルゴリズムトレーディングで誤ったシグナルを生む原因として注目されている。また、金融庁や証券取引委員会は投資家保護を目的に「確率的バイアスの説明義務」を強化し、情報開示の透明性向上を図っている。
さらに、ナッジ理論と組み合わせた教育プログラムが実証研究で効果を示しており、投資家自身や金融機関がバイアスを認識・修正するためのツールとして普及しつつある。今後はAIによる行動データ解析と結びつき、個別投資家の確率的バイアスプロファイルをリアルタイムで提示できるサービスが登場すると予測される。
続きを読むには確認が必要です