バスケットオプショングリークスとは、複数の基礎資産から構成されるバスケットオプションに対する価格感応度を定量化した指標である。単一資産オプションと同様にデルタ・ガンマ・ベガ・シータなどが存在するが、各種相関係数や重み付けが組み込まれた形で表現される。
目次
概要
バスケットオプショングリークスは、複数の資産価格変動とそれらの相互作用を考慮したリスク測定手法として発展した。従来の単一資産オプションでは、デルタが基礎資産1つの価格変化に対する感応度を示す。一方、バスケットオプションは複数資産の加重平均や最大・最小値などで決定されるため、単一指標だけではリスク構造を十分に把握できない。そこで、各基礎資産の価格変動と相関がオプション価値に与える影響を数式化し、ギリシャ文字で表現することで市場参加者はヘッジ戦略やポートフォリオ最適化を行うことができる。これらの指標は、ブラック・ショールズモデルの拡張版やモンテカルロシミュレーションを用いて算出される。
役割と機能
バスケットオプショングリークスは、以下のような場面で活用される。
- ヘッジ設計:複数資産に対する相関を踏まえたポジション調整が可能。デルタヘッジでは重み付きベータ値を使用し、ガンマヘッジでは相関行列の変動性を考慮。
- リスク管理:VaRやCVaR計算において、バスケット全体のボラティリティと相関構造を反映した感応度を用いることで、実際の損失分布をより正確に推定できる。
- 価格設定:デリバティブ取引所やプライベートマーケットで取引されるバスケットオプションのプレミアム算出において、ギリシャ値が基準となる。
- 規制遵守:金融機関は資本充足率計算時にバスケット商品のリスクを正確に評価する必要があるため、ギリシャ値は監督当局の報告義務にも含まれる。
特徴
- 相関依存性:単一資産オプションと異なり、ベガやシータも相関係数の変動に敏感。
- 多次元性:デルタは各基礎資産ごとに算出され、全体の重み付き合計として表現される。
- 非線形性:バスケットオプションのペイオフ構造が非線形であるため、ガンマは高次相関項を含むことが多い。
- 計算負荷:モンテカルロ法や数値微分を用いる場合、シミュレーション回数が増えることで計算時間が膨大になる。
現在の位置づけ
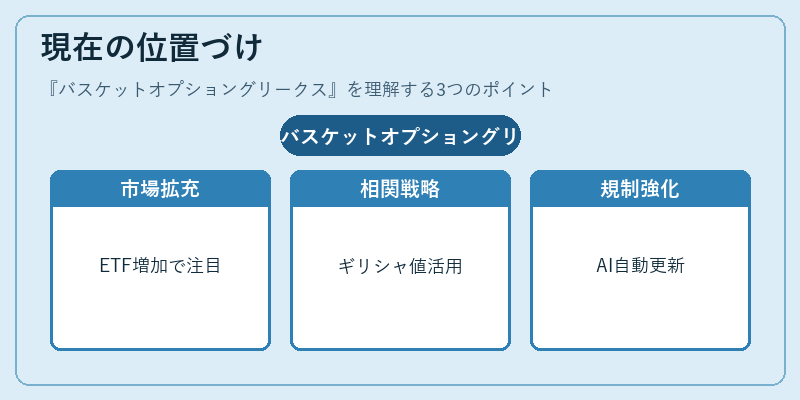
近年、ETFや指数連動型商品が拡充する中で、バスケットオプションはリスク転嫁手段として注目を集めている。ヘッジファンドやアセットマネージャーは、複数資産の相関変動を利用した戦略を構築し、ギリシャ値に基づくポジショニングで市場の不確実性を低減している。また、規制環境ではバスケット商品のリスク評価が厳格化されており、金融機関は内部モデルでギリシャ値を算出することが求められる。さらに、AIや機械学習を活用した自動ヘッジアルゴリズムにより、リアルタイムでバスケットオプショングリークスを更新しながらポートフォリオを最適化するケースも増えている。
×
続きを読むには確認が必要です