インザマネーオプションのリスク・ニュートラル確率分布とは、行使価格よりも現在価値が上回る状態でのオプション評価に用いられる、リスク中立測度下での株価変動分布を指す。
概要
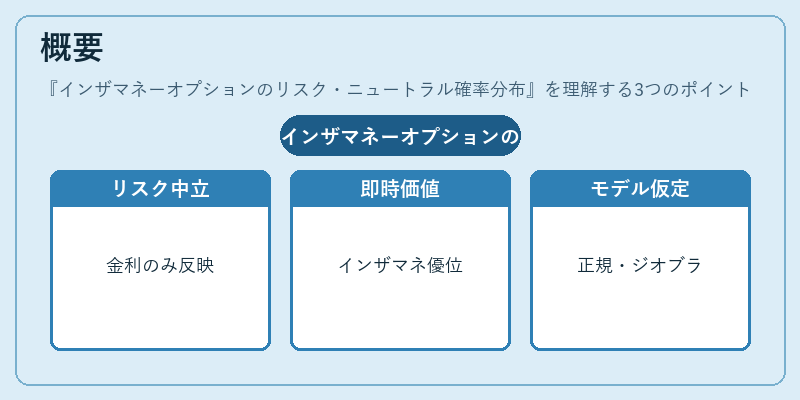
金融工学では、オプションの公正価値は将来の資産価格分布を想定して計算される。実際の市場確率(リアルワールド)と異なるリスク・ニュートラル測度下での分布が採用される理由は、期待収益率を無視し、割引率に金利のみを反映させることで、ヘッジ可能なポジションの評価を一貫化できる点にある。インザマネーオプションとは、コールであれば現物価格が行使価格を上回り、プットであれば下回っている状態を指す。このような状態では、将来の支払額は「即時実行価値」よりも有利に見積もられるため、リスク・ニュートラル分布の形状が価格決定に大きく影響する。従来のブラック=ショールズモデルや二項ツリーでは、この分布を正規分布またはジオメトリックブラウン運動と仮定し、行使価格付近での確率密度が重要視される。
役割と機能
リスク・ニュートラル確率分布は、以下のような場面で具体的に活用される。
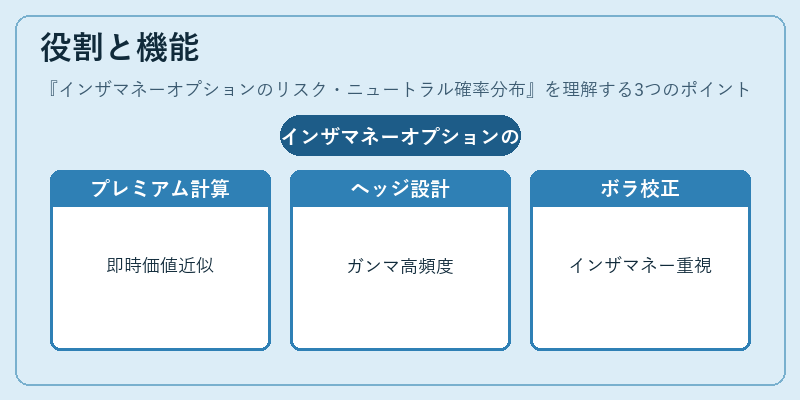
1. オプションプレミアム計算:将来価格の期待値を現在価値へ割引く際に、分布から得られる確率密度関数が使われる。インザマネー状態では、行使価格付近での密度が高いため、プレミアムは実質的に「即時実行価値」に近い水準になる。
2. ヘッジ戦略設計:デルタ・ガンマなどのリスク指標を算出する際、分布の形状(特に二次導関数)を参照してポジション調整が行われる。インザマネーオプションはガンマが高くなるため、ヘッジ頻度が増加する。
3. モンテカルロシミュレーション:多様なパス生成にリスク・ニュートラル分布を用い、複雑なデリバティブ(例:バリアオプションやバスケットオプション)の価値評価を行う。インザマネー状況ではシミュレーションの重み付けが変わり、収束速度に影響する。
4. ボラティリティサーフェス校正:市場で観測されるオプション価格から逆算して分布パラメータを決定し、インザマネー領域のボラティリティが他のストライクに比べて高いことが多く、これを反映させたモデル構築が行われる。
特徴
- 実際の投資家期待とは独立:金利のみで割引率を決定し、市場リスクプレミアムは除外される。
- 分布形状の柔軟性:ブラック=ショールズでは正規分布が仮定されるが、実際にはスキューやクルートが存在し、インザマネー領域で顕著に変化する。
- 高い感度:インザマネーオプションはプレミアムが即時実行価値に近いため、分布の微小なシフトでも価格に大きく反映される。
- ヘッジコストへの影響:ガンマが高いことでデルタヘッジ頻度が増し、取引コストやスリッページが実務上重要になる。
現在の位置づけ
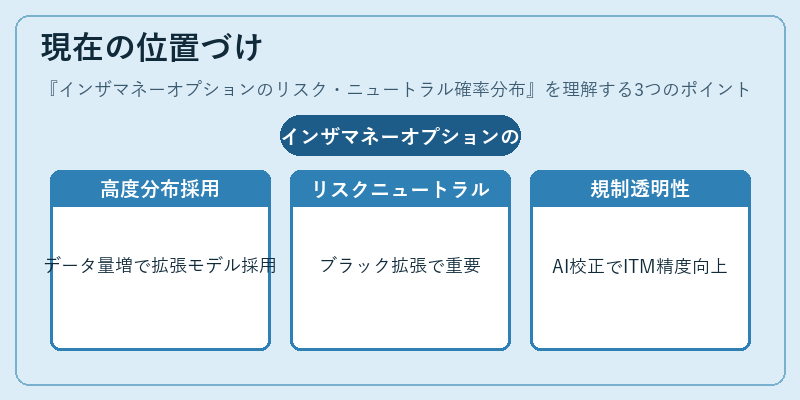
近年、金融市場はデータ量と計算資源の拡充により、従来モデルを超える高度な確率分布(例:ステップ・アンド・リミット分布や非パラメトリック手法)が採用されるケースが増えている。インザマネーオプションのリスク・ニュートラル確率分布は、特に次世代のブラック=ショールズ拡張モデル(例:Lévy過程やスプレッドボラティリティモデル)で重要な役割を果たす。規制面では、金融機関がバリュエーションに用いる分布の透明性と説明責任が求められ、監督当局はモデル検証プロセスにおいてリスク・ニュートラル分布の妥当性を重視している。さらに、AIや機械学習を活用したボラティリティサーフェス校正では、インザマネー領域でのデータ密度が高いことから、モデル精度向上に寄与する重要な指標となっている。
続きを読むには確認が必要です