Liquidity-adjusted VaRとは、ポートフォリオの市場価値変動を評価するVaR(Value at Risk)に対し、流動性リスク要因を加味して調整した指標である。
目次
概要
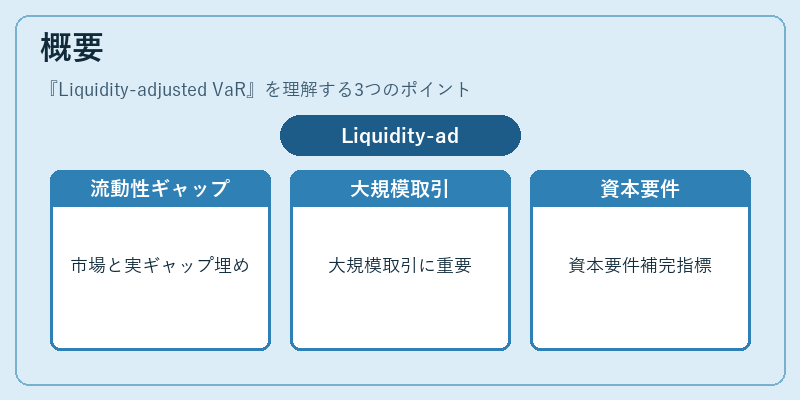
金融機関は資産を売却できるまでの時間や取引コストが価格変動に与える影響を無視すると、実際の損失額を過小評価する恐れがある。Liquidity-adjusted VaR(LVaR)は、従来のVaRが想定する市場流動性と実際の流動性ギャップを橋渡しし、特に大型取引や深いポジションを有するデリバティブ・スワップ・CDS等で重要となる。Basel III以降の規制強化に伴い、LVaRは資本要件算定の補完指標として採用されるようになった。
役割と機能
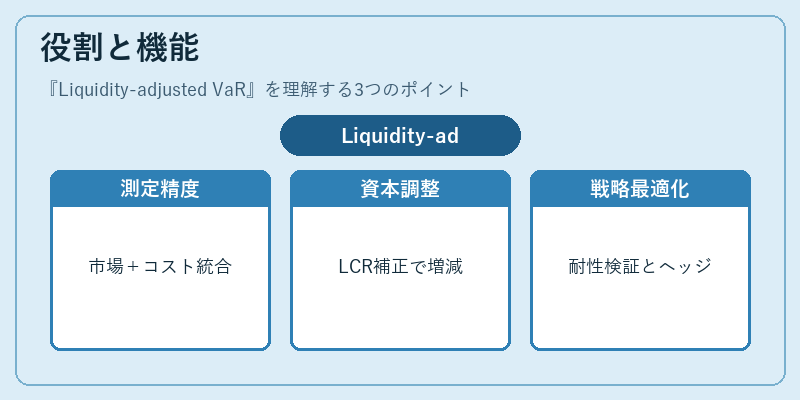
- リスク測定:市場価格変動+取引コスト・価格影響を統合し、実際に売却可能な価値を反映。
- 資本計算:LVaRは流動性カバレッジ比率(LCR)や総資産リスクの補正として、必要資本額を増減させる。
- ストレステスト:極端な市場シナリオ下での売却時間延長やスプレッド拡大を想定し、ポートフォリオ耐性を検証。
- 投資戦略最適化:流動性調整後のVaRを基に、リスク・リターンプロファイルを再評価し、ヘッジ比率やデリバティブ構造を決定。
特徴
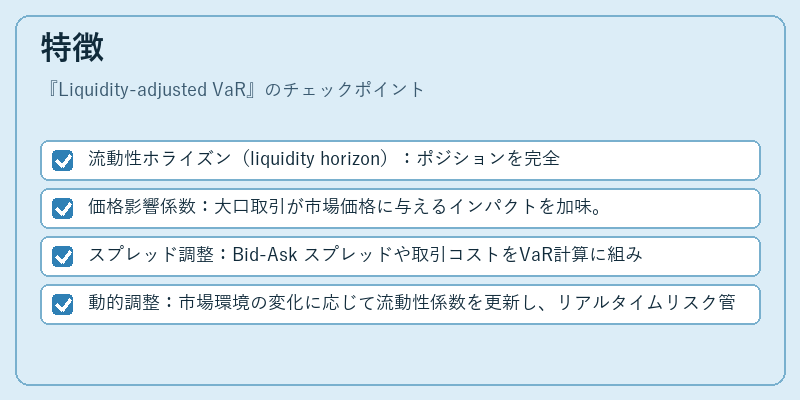
- 流動性ホライズン(liquidity horizon):ポジションを完全に売却できるまでの時間を設定。
- 価格影響係数:大口取引が市場価格に与えるインパクトを加味。
- スプレッド調整:Bid‑Ask スプレッドや取引コストをVaR計算に組み込む。
- 動的調整:市場環境の変化に応じて流動性係数を更新し、リアルタイムリスク管理が可能。
これらは標準VaRと比較して、実際の売却時点で発生する損失をより正確に捉えることを目的としている。
現在の位置づけ
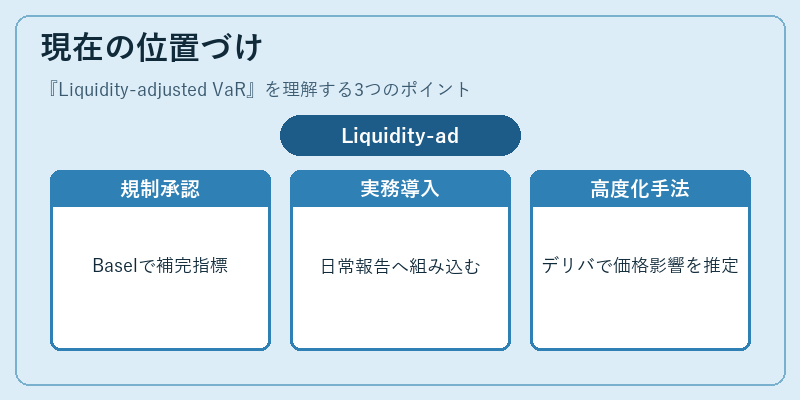
近年、金融市場の高速化・デジタル化に伴い、流動性リスクは重要な規制項目となっている。Basel III/IVではLVaRを資本計算の補完指標として明示的に認め、さらに内部モデルベース方式(IMB)で使用することが推奨されている。また、金融機関は自社ポートフォリオの流動性特性を定量化し、LVaRを日常的なリスクレポーティングに組み込むケースが増加。デリバティブ取引(スワップ・CDS)や高頻度取引環境下では、価格影響係数の動的推定手法が研究されており、LVaRは市場マイクロストラクチャー情報を活用した高度なリスク管理ツールへと進化している。
×
続きを読むには確認が必要です