コール・オプションのバリアオプションとは、特定の価格水準(バリア)に到達した場合のみ権利行使が可能になるか無効化される条件付きコールオプションである。
概要
バリアオプションは、原資産の価格が事前に設定されたレベルを超えるか下回ると、そのオプションの有効性が変化する特徴を持つ。コール・オプションにおけるバリア型は、投資家が市場の特定の水準を重視しながらリスク管理や収益機会を追求できるよう設計された。
この構造は、従来の無条件行使価格付きコールと比較して、プレミアムを抑制しつつ、同等以上のヘッジ効果を提供する点で注目されている。バリアオプションは、金融市場におけるリスク分散手段として発展した背景には、投資家が特定価格帯でのみエクスポージャーを持ちたいという需要と、デリバティブ取引のコスト最適化への関心がある。
役割と機能
- ヘッジ手段として:企業や投資家は、株価や為替レートが一定水準に達した場合のみ損失を限定しつつ、潜在的な利益確保を図ることができる。
- 投機戦略の一環として:市場動向がバリア付近で変動すると予想される際に、低コストでポジションを構築する手段となる。
- リスク管理の柔軟性提供:特定価格帯でのみエクスポージャーを持つことで、資本効率やレバレッジ比率を調整できる。
- 市場流動性向上:オプション取引における多様な構造が増えることで、投資家の需要層拡大と市場参加者間の価格発見機能が強化される。
特徴
| 特色 | 説明 |
|---|---|
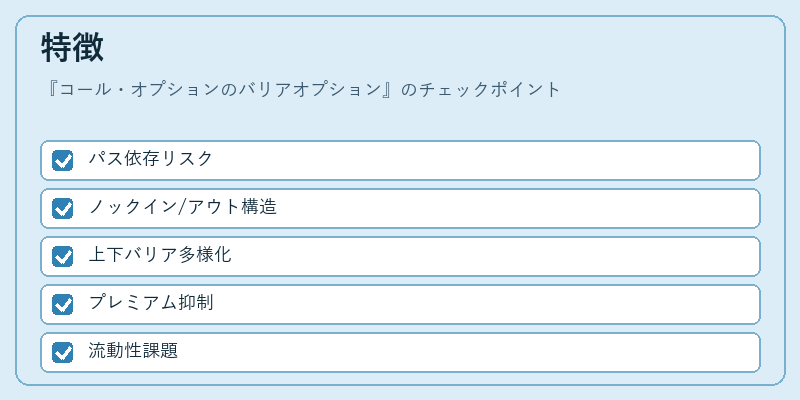
| パス依存性 | 原資産価格がバリアを通過した経路によりオプションの有効性が決定され、シンプルな行使価格だけでは表せないリスクプロファイルを持つ。 |
| ノックイン/ノックアウト | バリア到達時にのみ権利が発生(ノックイン)または消滅(ノックアウト)する構造で、投資家の戦略選択肢を拡張する。 |
| 方向性の多様化 | 上方バリア(up)と下方バリア(down)の組み合わせにより、上昇・下降市場の両シナリオで利用可能な製品が存在する。 |
| プレミアム抑制効果 | バリア設定により、無条件行使価格付きコールと比べて初期費用を低減できるため、資本効率が向上する。 |
| 流動性の課題 | 取引量が限定的である場合が多く、スプレッドが広がりやすい点は注意が必要。 |
これらの特徴により、バリアオプションは従来型コールオプションと比べてリスク・リターンプロファイルを独自に調整できる点が際立つ。
現在の位置づけ
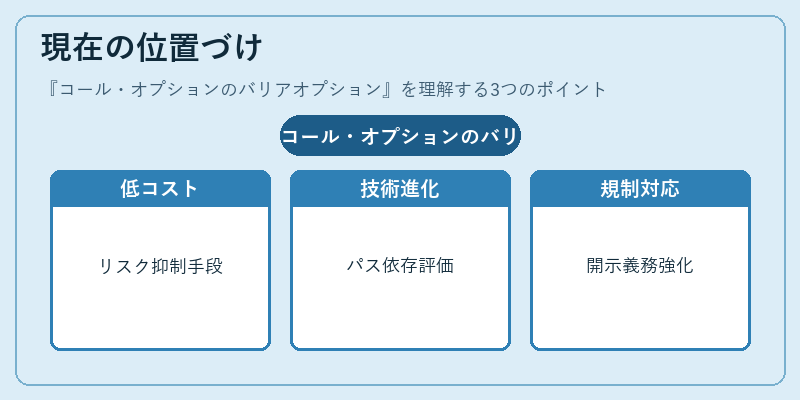
近年の金融市場では、規制強化や投資家ニーズの多様化に伴い、バリアオプションは特定のヘッジ目的や投機戦略で重要性を増している。エネルギー・金属・為替などの実物取引が盛んな市場では、価格変動リスクを低コストで抑制する手段として採用例が拡大している。
技術的進歩により、オプション価格モデルは数値解析やシミュレーション手法(モンテカルロ法など)を駆使し、パス依存性の正確な評価が可能となったため、バリア構造の設計とリスク管理が高度化している。
規制面では、デリバティブ取引に関する監督機関から透明性や報告義務の強化が求められる中で、バリアオプションを含む複雑な構造は適切な開示と評価が必要とされる。
総じて、コール・オプションのバリア型は、投資家に対して低コストかつ柔軟なエクスポージャー管理手段を提供し続ける一方で、市場流動性や規制対応の課題も併せ持つ金融工学上重要なツールである。
続きを読むには確認が必要です