金融危機モーゲージローンオリジネーションとは、金融危機時に発生する住宅ローンの新規発行プロセスを指す。
目次
概要
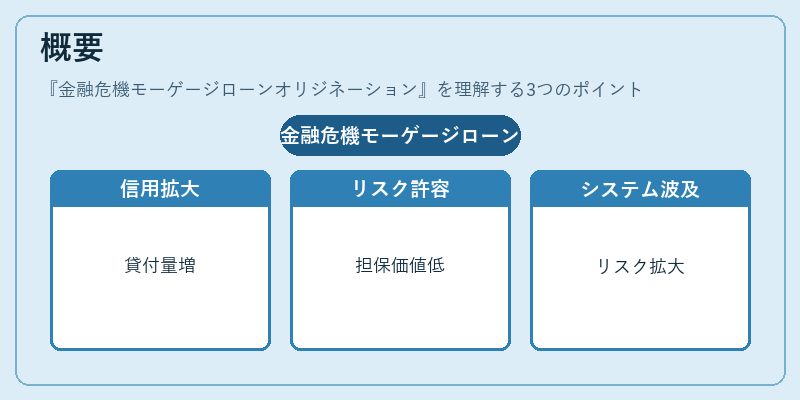
金融危機モーゲージローンオリジネーションは、信用拡大と資金調達を目的として、貸付業者が既存顧客や新規顧客に対して住宅ローンを提供する活動である。金融システムの流動性不足や市場不安が高まる局面では、貸し手はリスク許容度を上げ、担保価値の低い借り手へも融資を行う傾向が強くなる。このような環境下でのモーゲージローンオリジネーションは、金融機関間の信用連鎖や証券化市場に波及し、システミックリスクの拡大に寄与するケースが多い。
役割と機能
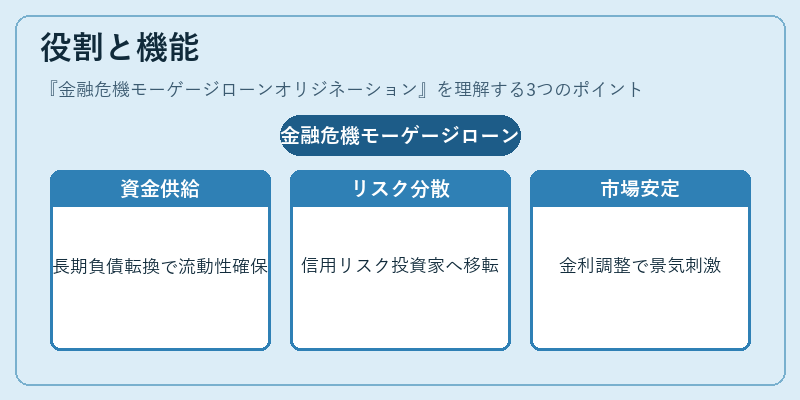
- 資金供給源として:住宅ローンを発行することで、銀行は預金者から集めた資金を長期的な負債へ転換し、自己資本比率の改善や流動性確保を図る。
- リスク分散手段として:貸付後に証券化(MBS等)することで、個々のローンが持つ信用リスクを投資家へ移転し、金融機関は負債構造を多様化できる。
- 市場安定化メカニズムとして:住宅需要を支えるために、金利調整や担保評価の緩和が行われ、景気刺激策の一環となるケースもある。
特徴
| 特色 | 説明 |
|---|---|
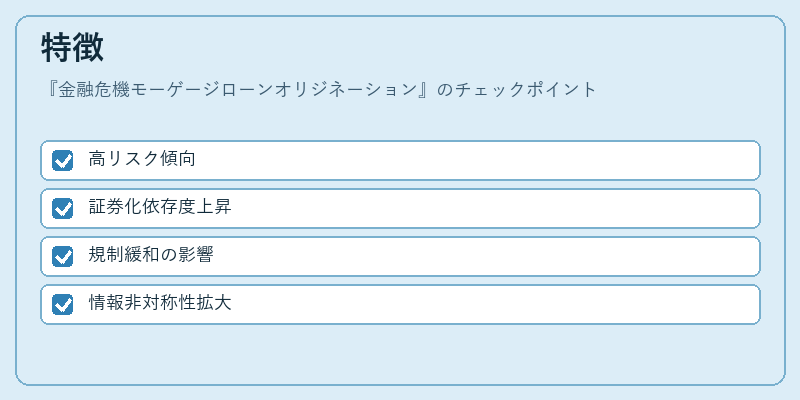
| 高リスク傾向 | 金融危機期には信用基準が緩み、担保価値の低い借り手への貸付が増加。 |
| 証券化依存度上昇 | 住宅ローンを大量にまとめてMBS等へ転換し、投資家層を拡大することで流動性確保を図る。 |
| 規制緩和の影響 | 一時的に監督当局が貸出基準を下げ、金融機関は新たな収益源として住宅ローン発行を増加させる。 |
| 情報非対称性拡大 | 借り手と貸し手間の情報格差が拡大し、審査過程での判断ミスや不正取引が生じやすくなる。 |
現在の位置づけ
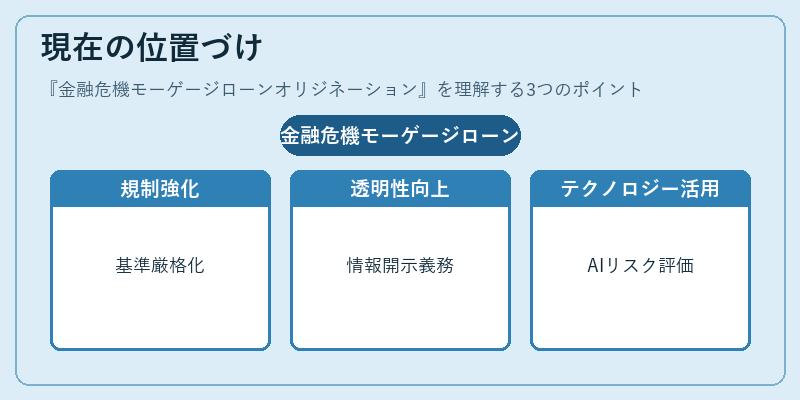
金融危機モーゲージローンオリジネーションは、近年においても住宅市場の再興や低金利政策と結びつき、一定の需要を保っている。しかし、過去の危機から得られた教訓により、以下のような変化が見られる。
- 規制強化:信用評価基準や担保価値算定方法の厳格化、ローン・トゥ・バリュー比率の上限設定などが導入される。
- 透明性向上:貸付情報の開示義務や、証券化商品に対する評価手法の標準化が進む。
- テクノロジー活用:データ分析やAIによるリスクスコアリングが普及し、審査プロセスの精度向上が図られる。
これらの動きは、金融機関が再びシステミックリスクを引き起こすことなく、健全な住宅ローン市場を維持するための枠組みとして位置づけられている。
×
続きを読むには確認が必要です