後悔理論処分効果とは、投資家が損失を確定させる際に生じる後悔感と利益の確定によって得られる心理的安堵を組み合わせて行動する現象である。
目次
概要
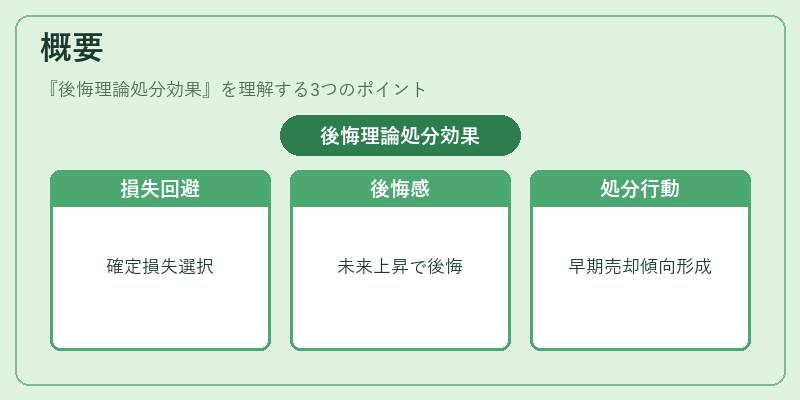
後悔理論処分効果は、プロスペクト理論が示す損失回避と、後悔(regret)という感情の二重構造に基づく。投資家は「今売れば損失を確定し、将来さらに下落するリスクを回避できる」と考えつつも、「売らなければ後で上昇した場合に後悔する」という不安を抱える。この二重の心理が、保有資産を早期に処分する傾向(disposition effect)と結びつき、特定の市場行動を生み出す。
この効果は、投資家が持続的な損失を回避しようとする際に、過去の選択による後悔感を最小化するための心理的戦略として発達した。
役割と機能
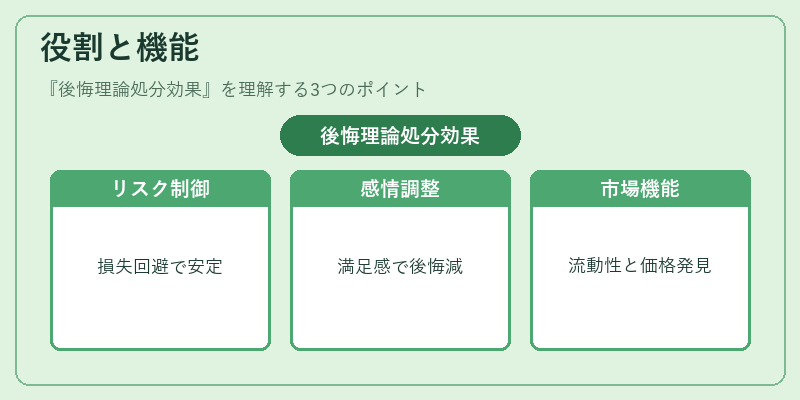
- リスク制御:損失確定によって将来の下落リスクを回避し、ポートフォリオ全体のリスクプロファイルを安定させる。
- 感情調整:利益確定により得られる心理的満足感が、後悔感を和らげ、投資判断への過剰な感情介入を抑制する。
- 市場メカニズムの一部:株価変動や売買高の周期的ピークに寄与し、市場の流動性と価格発見機能に影響を及ぼす。
実務では、損失確定後に利益確定が続くケースが多く、投資家は「損切り=後悔回避」や「利確=安心感」といった二重の目的で行動する。
特徴
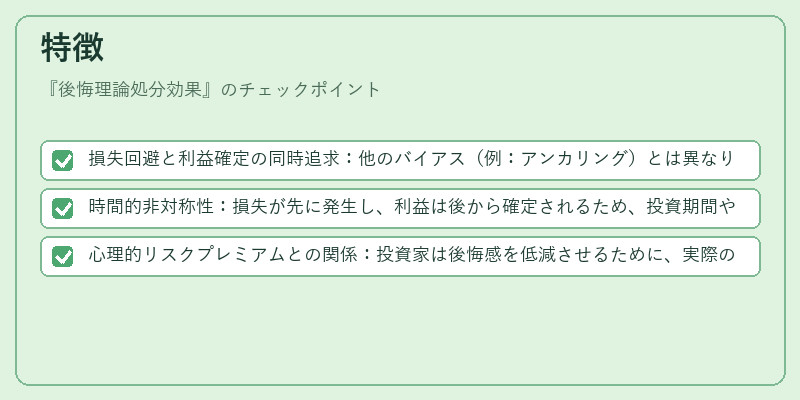
- 損失回避と利益確定の同時追求:他のバイアス(例:アンカリング)とは異なり、後悔理論処分効果は「損失を確定させることで将来の後悔を防ぎつつ、利益も確定させて安堵感を得る」という二重目的を持つ。
- 時間的非対称性:損失が先に発生し、利益は後から確定されるため、投資期間や市場タイミングによって効果の強弱が変動する。
- 心理的リスクプレミアムとの関係:投資家は後悔感を低減させるために、実際の市場リターンよりも高いリスクプレミアムを要求しやすい。
現在の位置づけ
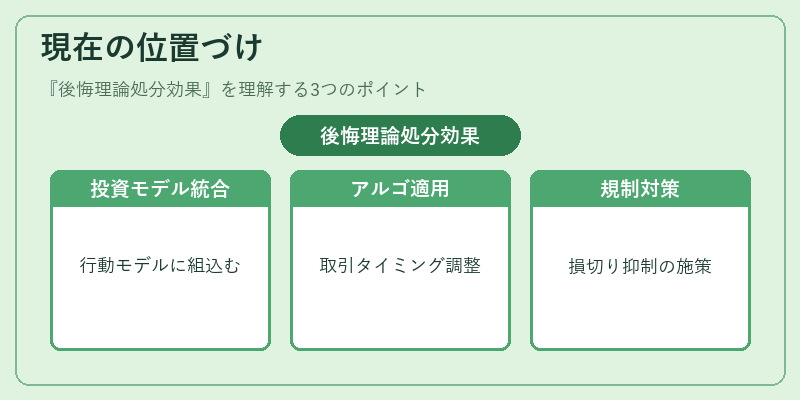
近年の行動経済学研究では、後悔理論処分効果は投資家行動モデルへの組み込みが進んでいる。特にアルゴリズム取引や機械学習ベースのポートフォリオ最適化において、損失確定と利益確定のタイミングを調整するためのパラメータとして活用されるケースが増加している。
規制面では、投資家保護を目的とした情報開示義務や教育プログラムで「後悔感に基づく過剰損切り」を警告し、長期的な投資行動の促進を図る動きが見られる。金融機関は顧客向けのナッジ設計で、適切なタイミングで利益確定を提案することで、後悔理論処分効果による不合理な損失確定を抑制しようとしている。
×
続きを読むには確認が必要です