損害率ベースモデルとは、保険契約における損害発生の確率と金額を損害率(損失額÷保険料収入)で表し、価格設定やリスク管理に活用する統計的枠組みである。
目次
概要
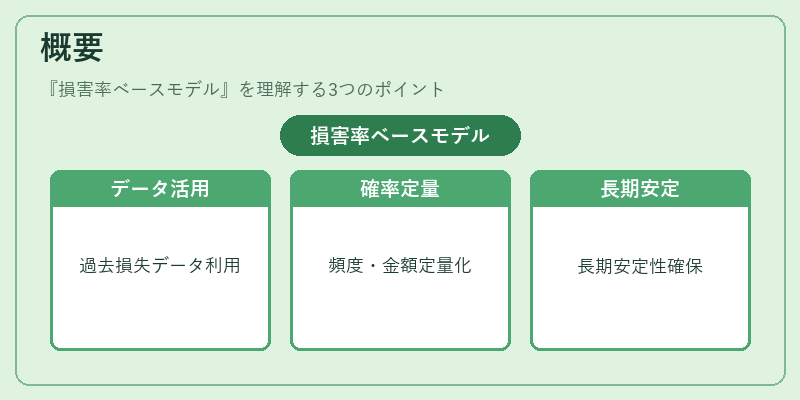
損害率ベースモデルは、過去の損害経験データを基に実際の損失発生頻度と金額を定量化し、保険料や準備金の見積もりに応用する。大数の法則により長期的な安定性が期待できるため、終身保険・養老保険などの長期商品でも採用されている。
役割と機能
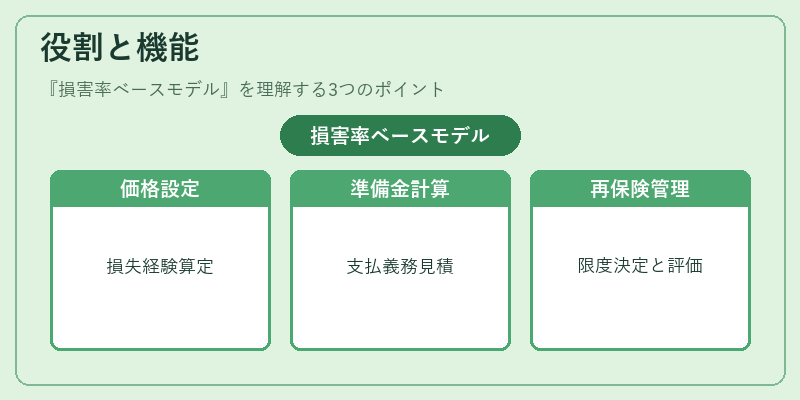
損害率ベースモデルは、以下の場面で重要な役割を果たす。
- 価格設定:実際の損失経験に基づき保険料を算定し、競争力を維持。
- 準備金計算:将来の支払義務を見積もり、ソルベンシーマージンを確保。
- 再保険戦略:損害率に応じて再保険プールへの参加や限度額を決定。
- パフォーマンス監視:コンバインドレシオの変動から業績評価を行う。
特徴
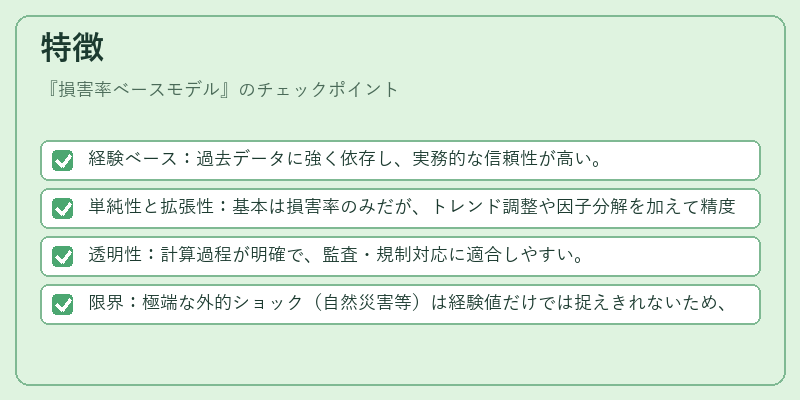
- 経験ベース:過去データに強く依存し、実務的な信頼性が高い。
- 単純性と拡張性:基本は損害率のみだが、トレンド調整や因子分解を加えて精度向上できる。
- 透明性:計算過程が明確で、監査・規制対応に適合しやすい。
- 限界:極端な外的ショック(自然災害等)は経験値だけでは捉えきれないため、補完モデルと併用されることが多い。
現在の位置づけ
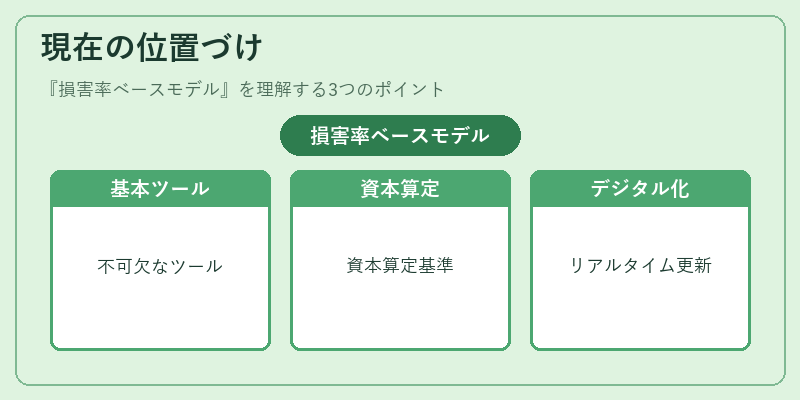
近年の保険市場では、データサイエンスや機械学習の台頭により複合的なリスクモデリングが進む中でも、損害率ベースモデルは基本的かつ不可欠なツールとして残っている。特にソルベンシー規制下では、保険会社が自己資本を算定する際の基礎指標として広く利用されており、再保険プールや大規模地震保険でも重要視される。また、デジタル化によってリアルタイムに損害率を更新できるシステムが構築されつつあり、業務効率とリスク可視化の両面で価値が高まっている。
×
続きを読むには確認が必要です