アクティブリスク・ファクター・ヘッジとは、投資信託やETFにおいて、アクティブ運用戦略で生じるリスクを特定のファクターに結び付け、ヘッジ手段を用いてリスクを管理する手法である。
概要
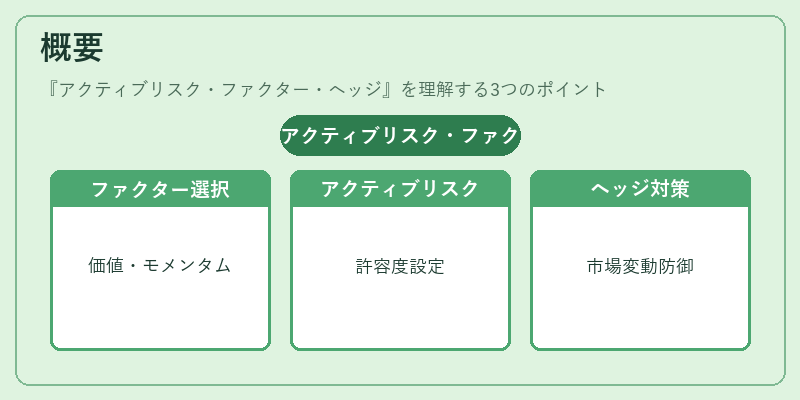
アクティブリスク・ファクター・ヘッジは、アクティブ運用とファクター投資の二つの概念を統合したものである。アクティブ運用は市場平均を上回るリターンを追求する一方で、ファクター投資は株価や債券価格に影響を与える特定の因子(例:価値、モメンタム、サイズ、低ボラティリティ)に基づいてポートフォリオを構築する。これらを組み合わせることで、投資家は「何を狙うか(ファクター)」「どの程度リスクを許容するか(アクティブリスク)」を明確にし、同時にヘッジ手段を用いて予期せぬ市場変動から資産を保護することができる。
この手法は、投資信託・ETFの設計において、アクティブとパッシブの中間的な位置づけを担い、リスク管理とリターン追求の両立を図るために採用される。特に、ファンドオブファンズやiDeCo対応投信において、投資家のリスク許容度に合わせたカスタマイズが可能となる点が注目される。
役割と機能
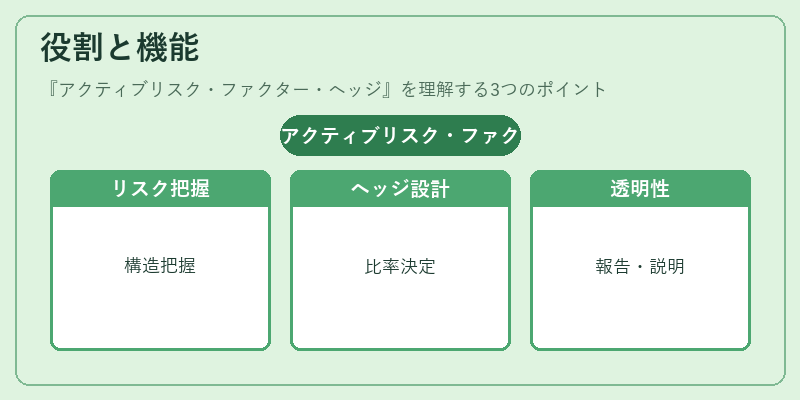
アクティブリスク・ファクター・ヘッジは、主に以下の場面で機能する。
1. リスク予測とバッテリ化 – ファクターエクスポージャーを定量化し、ポートフォリオ全体のリスク構造を把握する。
2. ヘッジ戦略の設計 – 予測されるファクターリスクに対して、先物、オプション、スワップなどのデリバティブを用いてヘッジ比率を決定する。
3. パフォーマンスアトリビューション – アクティブリスクがリターンに与える影響を測定し、運用成績の評価に活用する。
4. 規制遵守 – 投資信託の報告義務(基準価額、信託報酬、解約手数料など)において、リスク管理の透明性を確保する。
5. 投資家コミュニケーション – 「ファクターで説明できる」リスク・リターン構造を提示することで、投資家への説明責任を果たす。
特徴
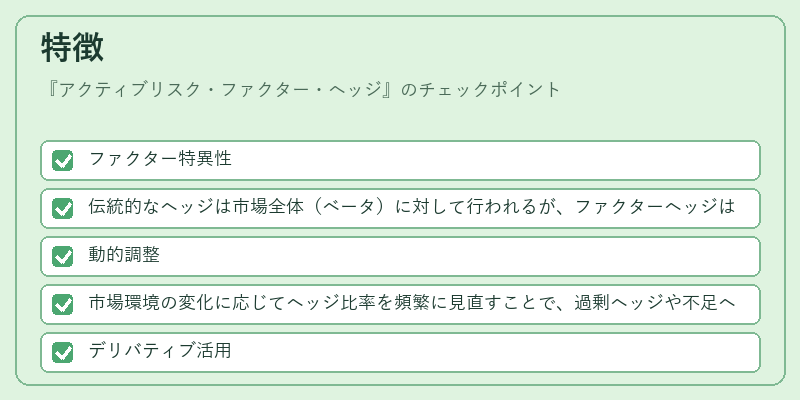
- ファクター特異性
- 伝統的なヘッジは市場全体(ベータ)に対して行われるが、ファクターヘッジは個別の因子(例:低ボラティリティ、成長)に対して行われる。
- 動的調整
- 市場環境の変化に応じてヘッジ比率を頻繁に見直すことで、過剰ヘッジや不足ヘッジを防ぐ。
- デリバティブ活用
- 先物・オプション・スワップを組み合わせ、コスト効率とヘッジ精度を両立させる。
- リスク分散の拡張
- ファクターリスクを分離することで、従来の分散効果に加えて「ファクター分散」も実現できる。
- 規制適合性
- 日本の投資信託法やETF規制に沿ったリスク管理フレームワークを提供し、投資家保護を強化する。
現在の位置づけ
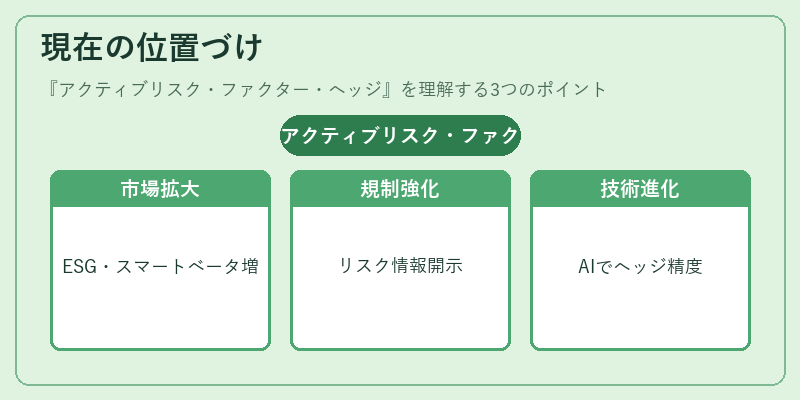
近年、ファクター投資が主流化する中で、アクティブリスク・ファクター・ヘッジは投資信託・ETFの差別化要素として重要視されている。
- 市場拡大 – ESGファクターやスマートベータを組み込んだファンドが増加し、ファクター別ヘッジの需要が拡大。
- 規制強化 – 投資信託のリスク情報開示義務が厳格化され、ファクターリスクの可視化が求められる。
- 技術進化 – AI・機械学習を活用したファクター予測モデルが登場し、ヘッジ戦略の精度向上が期待される。
- 投資家層の多様化 – iDeCoやつみたてNISAなどの個人投資家向け商品において、リスク許容度に応じたファクターヘッジが選択肢として増えている。
アクティブリスク・ファクター・ヘッジは、アクティブ運用のリターン追求とパッシブ投資のリスク管理を統合した次世代の投資戦略として、投資信託・ETF市場における不可欠な要素となりつつある。
続きを読むには確認が必要です