売買手数料の計算方法とは、投資信託やETFを取引する際に発生する手数料を算出するための規定・ルールである。
目次
概要
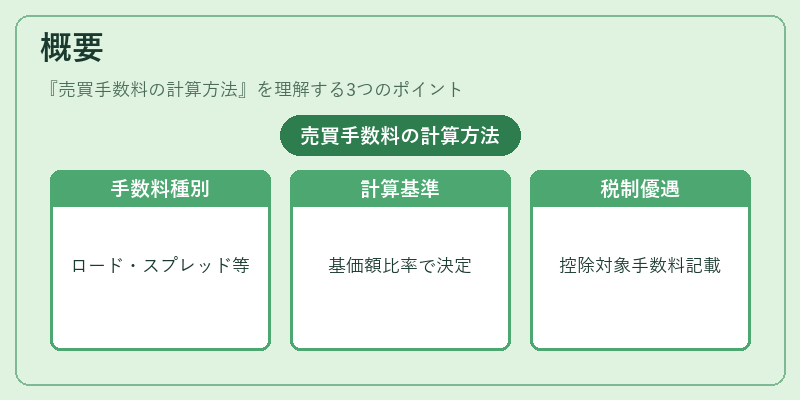
投資信託は購入時に前払手数料(ロード)、解約時に後払手数料が課されることが多く、ETFは証券取引所での売買に伴う取引手数料とスプレッド(売値・買値差)が主要な費用項目となる。これらの手数料は投資家の負担を決定し、ファンド運営会社や販売機関の収益構造に直結するため、計算方法は規制当局が明示的に定めている。アクティブ・パッシブ・インデックスファンド共通で「基準価額」に対して一定割合を手数料として設定し、ファンドオブファンズやヘッジファンドでは投資対象の複合構造に応じた追加手数料が課されるケースもある。iDeCo(個人型確定拠出年金)やつみたてNISAなど税制優遇口座内で取引する場合でも、基本的な計算方法は同一だが、税額控除の対象となる手数料は別途記載されることがある。
役割と機能
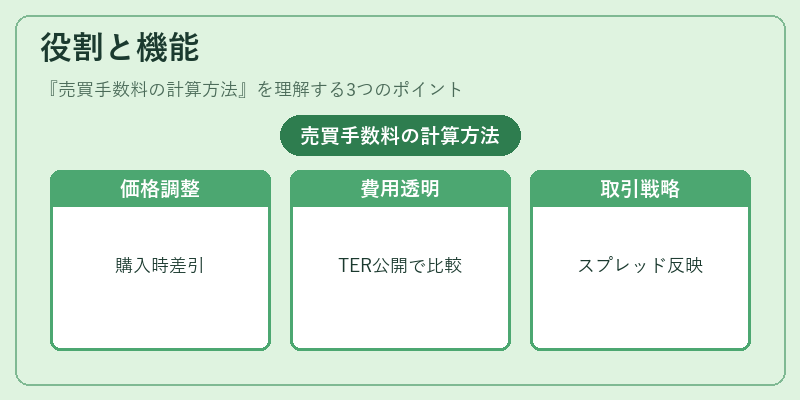
売買手数料は投資家に対してファンド運営や販売サービスを提供するためのコスト回収手段であり、同時に投資判断の意思決定要因となる。具体的には次のような場面で活用される。
- 購入・解約時の価格調整 – 前払/後払手数料は基準価額から差し引かれるため、実際に投資家が受け取る単位価格が影響を受ける。
- 運用コストの透明化 – 手数料率を公開することで、ファンドの総費用比率(TER: Total Expense Ratio)や信託報酬との相関が明示され、投資家は費用対効果を比較できる。
- 取引戦略への組み込み – 特にETFではスプレッドがトレーディングコストとして重要視され、日次・時系列での価格変動分析やアルゴリズム取引に反映される。
特徴
- 定額vs.割合型:前払手数料は購入金額に対して固定比率が設定される一方、後払手数料は解約時の残高に応じて計算される。
- スプレッド重視のETF:株式市場で取引されるため、売買価格差(Bid‑Ask Spread)が実質的なコストとなり、流動性が低い銘柄ほど手数料負担が大きくなる。
- ファンド構造依存:ファンドオブファンズは複数の基礎投資信託に対して追加管理費を課すケースが多く、ヘッジファンドではパフォーマンスフィーと組み合わせて手数料体系が設計される。
- 税制優遇口座との相互作用:iDeCoやつみたてNISA等の非課税枠内で取引しても、売買手数料自体は課税対象外ではなく、投資家の実質リターンに影響を与える。
現在の位置づけ
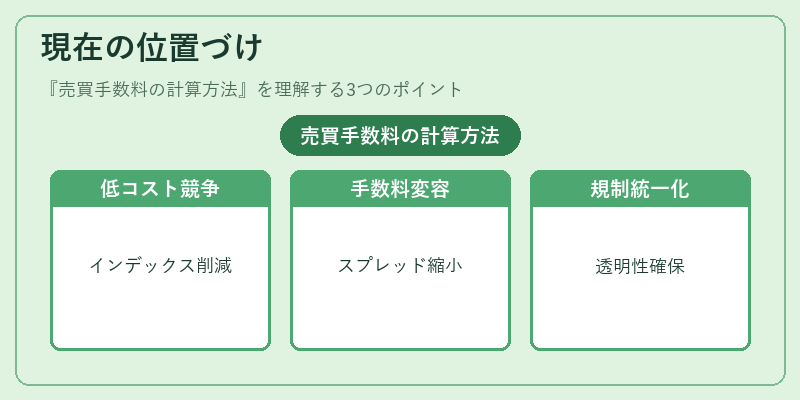
近年、低コスト化競争が激化し、インデックスファンドやパッシブ運用商品は手数料率を大幅に削減している。一方でアクティブ運用では専門性とリスク管理を補償するための高い手数料設定が継続されており、投資家は費用対効果を重視した選択が求められる。ETF市場では取引所系スプレッドの縮小や取引プラットフォームの低コスト化により、売買手数料構造が変容している。規制当局は透明性確保と投資家保護を目的として、手数料計算基準の統一化・開示義務強化を進めており、今後は「ファンド費用の総合的な可視化」が重要課題となる。
×
続きを読むには確認が必要です