リスク調整ベータとは、資産やポートフォリオの市場全体に対する感応度を、その投資対象固有のリスク(ボラティリティ)で割り換えた指標である。
目次
概要
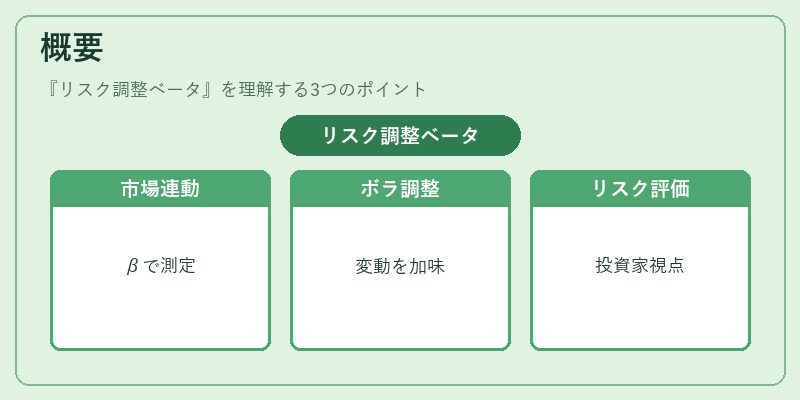
リスク調整ベータは、CAPM の β を補正し、単なる市場感応度ではなく「相対的なリスク負担」を測定するために生まれた。資産のリターンが市場変動にどれだけ連動しているかを示す一方で、その連動性が伴うボラティリティを考慮し、投資家が実際に受けるリスク量をより正確に評価できるよう設計された。
役割と機能
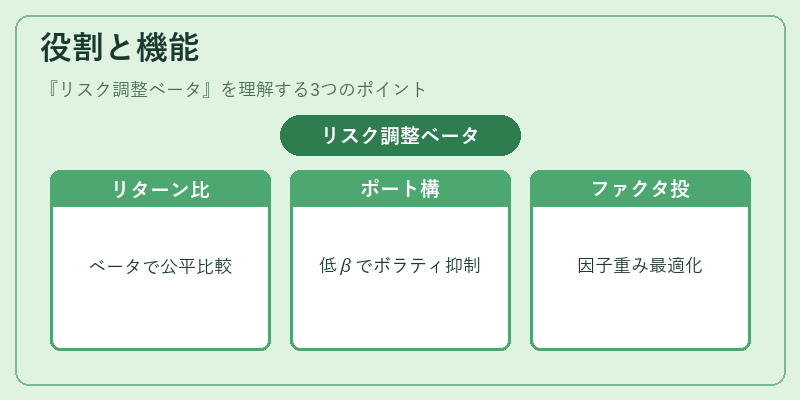
- パフォーマンス比較:同一市場ベンチマーク内で、異なるファンドのリスク調整後のリターンを公平に比較できる。
- ポートフォリオ構築:リスク調整ベータが低い銘柄を組み合わせることで、全体のボラティリティを抑えつつ市場連動性を維持する戦略に利用される。
- ファクタ投資:スマートベータや因子ファンドでは、特定の因子(例:低価格・高配当)に対してリスク調整ベータを用いて重み付けを行い、リスクパラメータを最適化する。
特徴
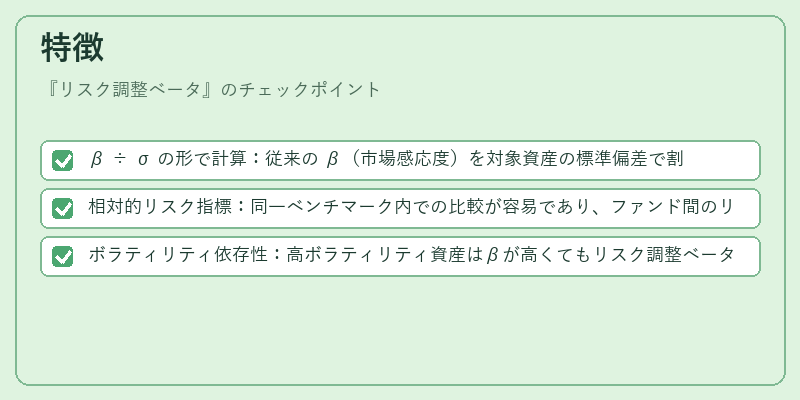
- β ÷ σ の形で計算:従来の β(市場感応度)を対象資産の標準偏差で割ることで、単位リスクあたりの市場連動性が得られる。
- 相対的リスク指標:同一ベンチマーク内での比較が容易であり、ファンド間のリスク調整後のパフォーマンスを直感的に把握できる。
- ボラティリティ依存性:高ボラティリティ資産はβが高くてもリスク調整ベータが低下し、逆に安定した資産は高い値になるため、リスク管理の観点から有用。
現在の位置づけ
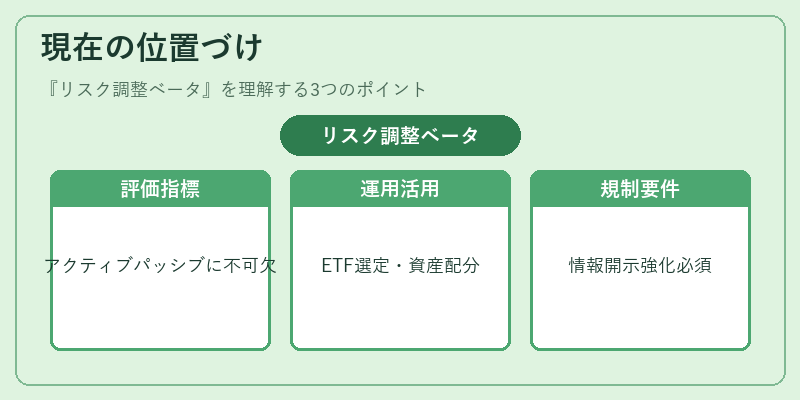
近年の因子投資やスマートベータ戦略の拡大に伴い、リスク調整ベータはアクティブ・パッシブファンドの評価指標として重要視されている。ETF構成銘柄選定やファンドオブファンズの資産配分決定時に活用されるほか、iDeCo 対応投信やつみたて型商品でもリスク調整パフォーマンスを示す指標として採用されるケースが増えている。規制面では、投資家保護の観点からリスク情報開示義務が強化される中、リスク調整ベータは投資判断に不可欠な要素となっている。
×
続きを読むには確認が必要です