退職金退職所得税率とは、退職金として支払われる一時金に対して課される所得税の税率である。
目次
概要
退職金退職所得税率は、退職時に受け取る退職給付(退職金)を「退職所得」とみなすことで適用される特別な税率体系である。従来の給与所得とは区分され、源泉徴収の対象となるが、課税方法は退職所得の計算式に基づくため、通常の所得税率表とは異なる階層構造を有する。
この制度は、長期的な雇用関係から生じる退職給付を一括で受け取る際に、過度な課税を避けつつ、公平性と税収確保の両立を図るために導入された。退職金が大きいほど高い税率が適用される点は、所得再分配機能としても意義がある。
役割と機能
- 課税対象の明確化 – 退職給付を給与所得とは別に分類し、税務上の取り扱いを統一する。
- 源泉徴収の実施 – 企業や年金基金が支払時点で所定の税率で源泉徴収し、国庫への納付手続きを簡素化する。
- 退職計画の指標 – 従業員は退職金の税負担を予測できるため、退職時期や受取形態(一括か分割か)の選択に影響を与える。
- 社会保障との連携 – 退職所得税率は、厚生年金・国民年金の給付と相互作用し、総合的な老後資産計画に組み込まれる。
特徴
- 段階的課税構造:退職所得額が増えるにつれて適用税率が上昇する。
- 専用控除の存在:退職金特有の控除(退職所得控除)が設定され、課税対象額を減少させる。
- 社会保険料非課税:退職金は健康保険・厚生年金等の社会保険料計算から除外される。
- 源泉徴収率の固定化:企業側が一括で確定した税率を適用し、税務署への報告義務を軽減する。
- 他所得との分離:給与所得や事業所得と合算して課税されないため、退職金単体の税負担が明瞭になる。
現在の位置づけ
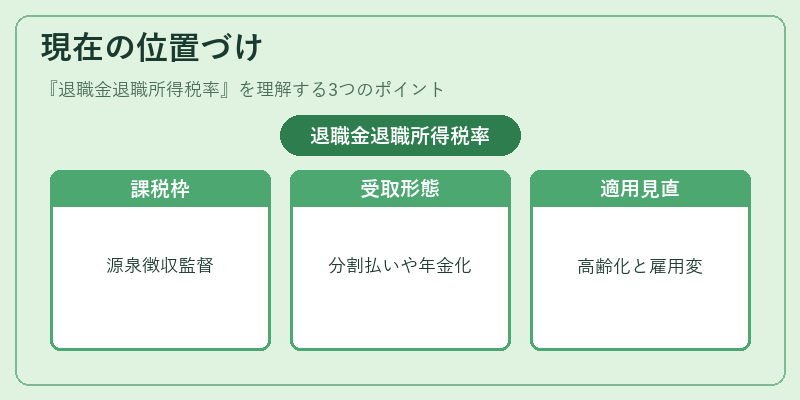
近年の高齢化社会において、退職金は個人の老後資産形成に不可欠な要素となっている。退職所得税率は、その税務上の枠組みを提供しつつ、金融機関が設計する確定拠出年金や確定給付年金との連携で重要性を増している。
規制面では、国税庁が源泉徴収の手続きを監督し、税率改定時には公的な情報提供が行われる。また、退職金の受取形態に応じた課税方法(一次分割払いや年金化)を選択できる柔軟性が、個人の資産運用戦略に影響を与えている。
総じて、退職金退職所得税率は、退職給付の公平かつ効率的な課税を実現するための基盤であり、今後も高齢化と雇用形態の変容に伴い、その適用範囲や計算方法が見直される可能性がある。
×
続きを読むには確認が必要です