住宅ローン返済額算出とは、借入金額・金利・返済期間などの要素を基に毎月または年単位で支払うべき金額を計算する手続きである。
概要
住宅ローン返済額算出は、個人が不動産取得資金を確保しつつ、将来のキャッシュフローを予測・管理するために不可欠なプロセスである。住宅購入時点では、借入金総額と金融機関ごとの金利条件が決定されるが、その後は返済計画表(アモチゼーションテーブル)を作成し、毎月の元本・利息負担を明確化する。
この算出方法は、固定金利型ローンと変動金利型ローンで計算式が異なる点に留意すべきである。固定金利型では返済額が一定期間中不変となる一方、変動金利型は市場金利の変動に応じて毎期の支払額が調整される。さらに、繰上げ返済やボーナス分割払いを選択した場合には、元本残高と将来の利息負担が再計算されるため、定期的な見直しが必要となる。
役割と機能
住宅ローン返済額算出は、個人ファイナンスにおいて以下のような機能を果たす。
- 家計バランスの把握 – 毎月の固定費として設定される返済金額が可処分所得に占める割合を示し、生活レベルとの整合性を判断できる。
- 流動性比率の管理 – 返済負担と手元資金のバランスを検証し、緊急時の支払能力を評価する指標として活用される。
- 住宅ローン控除との連携 – 年間利息額が所得税から控除対象となるため、算出結果は税負担軽減策の計画に直結する。
- 投資・貯蓄戦略への影響 – 返済金額を家計簿アプリや自動積立サービスと同期させることで、余剰資金の最適配分を実現できる。
このように、算出プロセスは単なる数値計算ではなく、全体的なライフプラン設計に不可欠な情報源となっている。
特徴
住宅ローン返済額算出には以下の特徴がある。
- 元本・利息分離 – 毎期の支払額は元本残高と金利率を掛け合わせた利息部分と、残りの元本返済部分に分割される。
- アモチゼーションスケジュール – 返済期間全体での総負担額と各期ごとの構成比を可視化し、将来の金利変動リスクを定量的に評価できる。
- 繰上げ返済効果 – 一括返済や分割返済を行うことで元本残高が減少し、その後の利息負担も縮小する点は、税控除額にも影響を与える。
- ボーナス分割払い – 1年に2回の支払機会を設けることで、月々の負担を軽減できるが、総返済期間や利息総額には変動が生じる。
これらの要素は、固定金利型と変動金利型で計算式に差異が出るため、借入者は自身のリスク許容度を踏まえて選択する必要がある。
現在の位置づけ
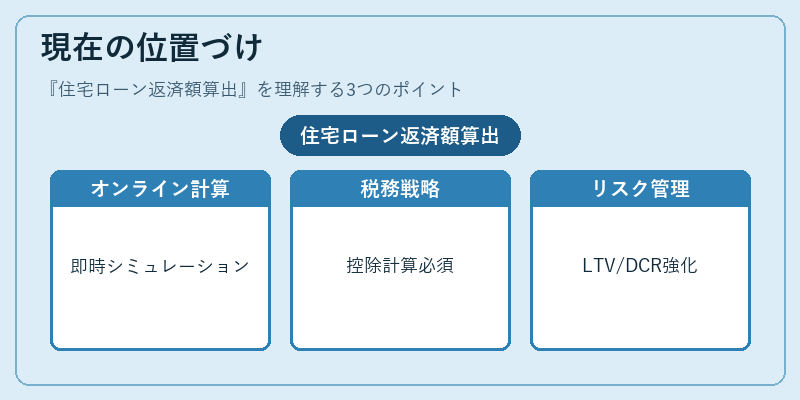
近年の低金利環境下では、住宅ローン返済額算出はさらに重要性を増している。金融機関はオンラインプラットフォームで自動計算ツールを提供し、借入者はリアルタイムに返済シミュレーションを行えるようになっている。また、税制改正や住宅ローン控除の拡充が行われる中で、算出結果は所得税申告時の計算基礎として不可欠となっている。
さらに、FIRE(Financial Independence, Retire Early)を目指す層では、早期返済による利息削減と投資収益の最大化が両立できるよう、返済額算出はライフプラン設計ツールとして統合されている。
規制面では、住宅ローン担保付き金融商品に対するリスク管理基準(LTV比率やDCRなど)が強化され、借入条件が厳格化しているため、正確な算出と定期的な見直しは不可欠である。
総じて、住宅ローン返済額算出は個人の資金繰りだけでなく、税務戦略・投資計画・リスク管理全般にわたる重要指標として、現代金融環境において中心的な役割を果たしている。
続きを読むには確認が必要です